Việc doanh nghiệp mua bất động sản đứng tên pháp nhân đang trở thành một hướng đi được nhiều chủ doanh nghiệp cân nhắc, đặc biệt khi mục tiêu không chỉ dừng ở việc sở hữu một tài sản giá trị lớn mà còn liên quan đến bài toán dòng tiền, khấu hao và thuế. Trong bối cảnh các khu đô thị và bất động sản nghỉ dưỡng như Vinhomes Cần Giờ thu hút sự quan tâm, câu hỏi đặt ra là: nếu doanh nghiệp mua bất động sản và đưa vào tài sản cố định, dòng tiền sẽ được tối ưu như thế nào, và đâu là những điểm cần lưu ý về pháp lý, kế toán, thuế?
- Vì sao doanh nghiệp mua bất động sản đưa vào tài sản cố định?
- Điều kiện để bất động sản được ghi nhận là tài sản cố định
- Trích khấu hao bất động sản và ảnh hưởng đến dòng tiền
- Mô hình dòng tiền khi doanh nghiệp mua bất động sản nghỉ dưỡng
- Chi phí, doanh thu và các yếu tố vận hành cần kiểm soát
- So sánh mua bất động sản đứng tên cá nhân và đứng tên doanh nghiệp
- Rủi ro cần nhận diện khi mua bất động sản đưa vào tài sản cố định
- Quy trình thủ tục mua bất động sản đứng tên pháp nhân
- Kết luận
Bài viết này phân tích mô hình mua bất động sản đứng tên doanh nghiệp, cách ghi nhận tài sản cố định, trích khấu hao, các yếu tố ảnh hưởng đến dòng tiền, chi phí vận hành, doanh thu tiềm năng và rủi ro. Nội dung mang tính tham khảo, không phải khuyến nghị đầu tư cá nhân; doanh nghiệp nên làm việc với đơn vị tư vấn thuế, kế toán và pháp lý trước khi ra quyết định.
Vì sao doanh nghiệp mua bất động sản đưa vào tài sản cố định?
Khi một doanh nghiệp mua bất động sản, tùy mục đích sử dụng, tài sản có thể được phân loại là hàng tồn kho, bất động sản đầu tư hoặc tài sản cố định. Việc đưa bất động sản vào tài sản cố định thường gắn với mục đích sử dụng cho hoạt động sản xuất, kinh doanh, hoặc cho thuê, và tài sản này tham gia vào nhiều chu kỳ kinh doanh.
Điểm hấp dẫn của việc ghi nhận tài sản cố định là doanh nghiệp có thể trích khấu hao theo quy định, qua đó phân bổ chi phí hình thành tài sản vào chi phí kinh doanh trong kỳ. Khoản khấu hao hợp lý được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp, nếu đáp ứng các điều kiện của pháp luật thuế và kế toán hiện hành. Đây là lợi ích kép: vừa tích lũy tài sản, vừa có thể tối ưu chi phí thuế trong giới hạn cho phép.
Tuy nhiên, cần phân biệt rõ giữa dữ kiện pháp lý và nhận định. Các quy định về khấu hao, điều kiện chi phí được trừ, thời gian trích khấu hao, nguyên giá tài sản cố định đều có văn bản pháp luật điều chỉnh. Doanh nghiệp không nên tự suy diễn mà cần đối chiếu với quy định hiện hành và hướng dẫn của cơ quan thuế.
Điều kiện để bất động sản được ghi nhận là tài sản cố định
Không phải mọi bất động sản doanh nghiệp mua đều đương nhiên được ghi nhận là tài sản cố định. Việc phân loại phụ thuộc vào mục đích sử dụng, thời gian sử dụng và tiêu chuẩn ghi nhận tài sản cố định theo chế độ kế toán doanh nghiệp.
- Mục đích sử dụng: tài sản phục vụ hoạt động sản xuất, kinh doanh, cho thuê hoặc quản lý doanh nghiệp, không phải để bán lại trong ngắn hạn.
- Thời gian sử dụng: thường có thời gian sử dụng hữu ích từ một năm trở lên theo tiêu chuẩn ghi nhận tài sản cố định.
- Nguyên giá: xác định được giá trị hình thành tài sản, bao gồm giá mua, chi phí liên quan trực tiếp đến việc đưa tài sản vào trạng thái sẵn sàng sử dụng.
- Hồ sơ pháp lý: hợp đồng mua bán, chứng từ thanh toán, giấy tờ về quyền sở hữu hoặc quyền sử dụng tài sản theo quy định.
Với bất động sản nghỉ dưỡng, việc phân loại còn phụ thuộc vào mô hình khai thác. Nếu doanh nghiệp mua để cho thuê, khai thác vận hành, tài sản có thể được xem xét ghi nhận phù hợp với mục đích kinh doanh. Nếu mua để bán lại, tài sản có thể được hạch toán khác. Do đó, cần xác định rõ mô hình ngay từ đầu.
Trích khấu hao bất động sản và ảnh hưởng đến dòng tiền
Khấu hao là việc phân bổ nguyên giá tài sản cố định vào chi phí kinh doanh trong suốt thời gian sử dụng hữu ích. Về bản chất, khấu hao không phải là một khoản chi tiền mặt, nhưng nó làm giảm lợi nhuận kế toán và có thể làm giảm thu nhập chịu thuế nếu đáp ứng điều kiện.
Đối với dòng tiền, tác động của khấu hao thể hiện ở hai khía cạnh:
- Giảm nghĩa vụ thuế thu nhập doanh nghiệp: chi phí khấu hao hợp lý được tính vào chi phí được trừ, qua đó có thể làm giảm số thuế phải nộp, giúp doanh nghiệp giữ lại nhiều tiền mặt hơn trong kỳ.
- Không làm phát sinh dòng tiền ra: khấu hao không phải khoản chi thực tế, nên dòng tiền hoạt động không bị ảnh hưởng trực tiếp như chi phí vận hành.
Tuy nhiên, cần lưu ý rằng khấu hao chỉ là một phần trong bức tranh tài chính. Nếu bất động sản không tạo ra doanh thu hoặc doanh thu không đủ bù chi phí vận hành, dòng tiền vẫn có thể âm. Do đó, cần đánh giá đồng thời khả năng khai thác, chi phí vận hành, lãi vay (nếu có) và kế hoạch trả nợ.
Thời gian trích khấu hao và cách xác định
Thời gian trích khấu hao tài sản cố định được xác định dựa trên quy định hiện hành và khung thời gian sử dụng của từng loại tài sản. Doanh nghiệp có thể lựa chọn thời gian trích khấu hao phù hợp trong khung cho phép, nhưng cần đảm bảo nhất quán và có hồ sơ giải trình.
Việc kéo dài hay rút ngắn thời gian khấu hao ảnh hưởng đến chi phí khấu hao mỗi kỳ. Thời gian càng ngắn, chi phí khấu hao mỗi kỳ càng cao, có thể giúp giảm thu nhập chịu thuế trong ngắn hạn nhưng cũng làm giảm lợi nhuận kế toán. Ngược lại, thời gian dài hơn giúp chi phí được phân bổ đều hơn. Đây là quyết định cần cân nhắc giữa mục tiêu thuế và mục tiêu báo cáo tài chính.
Mô hình dòng tiền khi doanh nghiệp mua bất động sản nghỉ dưỡng
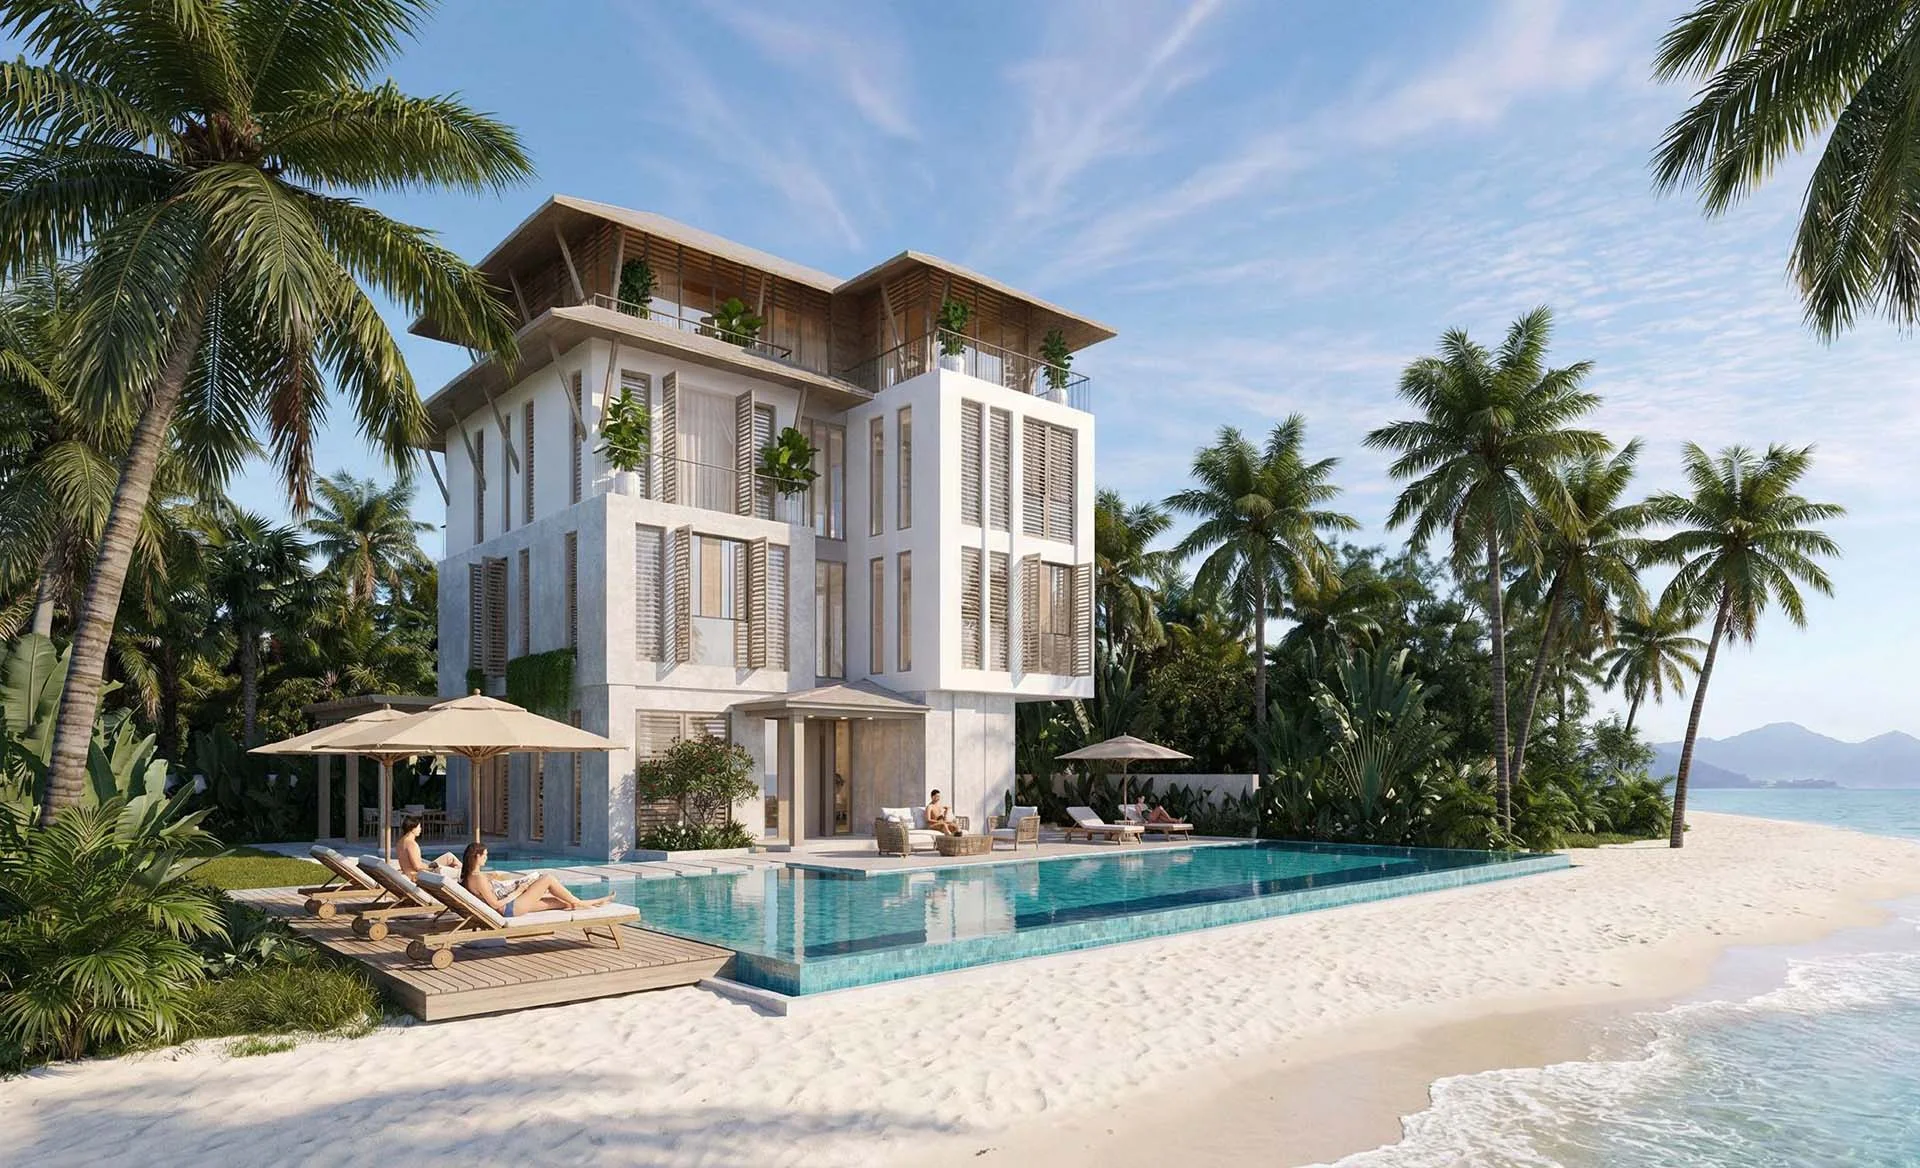
Với bất động sản nghỉ dưỡng, dòng tiền thường đến từ hai nguồn: khai thác cho thuê và tăng giá trị tài sản theo thời gian. Tuy nhiên, không nên mặc định tài sản sẽ tăng giá; đây là nhận định cần được kiểm chứng bằng dữ liệu thị trường và không nên xem là chắc chắn.
Mô hình dòng tiền cơ bản có thể được hình dung như sau:
| Khoản mục | Đặc điểm |
|---|---|
| Dòng tiền vào | Doanh thu cho thuê, doanh thu dịch vụ, các khoản thu khác từ khai thác tài sản |
| Dòng tiền ra | Chi phí vận hành, bảo trì, quản lý, thuế, phí, lãi vay nếu có |
| Khấu hao | Chi phí không bằng tiền, ảnh hưởng đến thu nhập chịu thuế |
| Dòng tiền ròng | Chênh lệch giữa dòng tiền vào và dòng tiền ra thực tế |
Điểm quan trọng là khấu hao không tạo ra tiền, nhưng có thể làm giảm thuế. Vì vậy, khi phân tích dòng tiền, cần tách biệt giữa lợi nhuận kế toán và dòng tiền thực tế. Một doanh nghiệp có thể có lợi nhuận kế toán thấp do khấu hao cao nhưng dòng tiền vẫn dương nếu doanh thu đủ lớn.
Chi phí, doanh thu và các yếu tố vận hành cần kiểm soát
Khi doanh nghiệp sở hữu bất động sản nghỉ dưỡng, việc vận hành đóng vai trò quyết định đến hiệu quả dòng tiền. Các yếu tố cần được kiểm soát bao gồm:
- Chi phí quản lý và vận hành: phí quản lý, điện nước, vệ sinh, bảo trì, nhân sự.
- Chi phí marketing và bán phòng: nếu doanh nghiệp tự khai thác, cần ngân sách cho quảng bá, hoa hồng, nền tảng đặt phòng.
- Tỷ lệ lấp phòng: yếu tố ảnh hưởng trực tiếp đến doanh thu; cần có kế hoạch khai thác theo mùa.
- Chi phí tài chính: lãi vay nếu doanh nghiệp sử dụng đòn bẩy; cần đảm bảo khả năng trả nợ.
- Thuế và phí: thuế thu nhập doanh nghiệp, thuế giá trị gia tăng (nếu có), các loại phí liên quan đến bất động sản.
Doanh thu từ bất động sản nghỉ dưỡng thường có tính mùa vụ. Do đó, doanh nghiệp cần dự phòng dòng tiền cho giai đoạn thấp điểm và có phương án cân đối chi phí. Việc lập kế hoạch dòng tiền theo tháng hoặc quý giúp chủ động hơn trong quản trị.
So sánh mua bất động sản đứng tên cá nhân và đứng tên doanh nghiệp
Việc mua bất động sản đứng tên cá nhân hay doanh nghiệp có những khác biệt về pháp lý, thuế và dòng tiền. Dưới đây là một số điểm cần cân nhắc:
| Tiêu chí | Đứng tên cá nhân | Đứng tên doanh nghiệp |
|---|---|---|
| Pháp lý sở hữu | Theo quy định về nhà ở, quyền sử dụng đất | Theo quy định về pháp nhân, mục đích sử dụng |
| Khấu hao | Không áp dụng cho mục đích thuế thu nhập doanh nghiệp | Có thể trích khấu hao nếu đủ điều kiện |
| Thuế thu nhập | Thuế thu nhập cá nhân khi chuyển nhượng, cho thuê | Thuế thu nhập doanh nghiệp |
| Quản lý tài sản | Gắn với cá nhân | Gắn với pháp nhân, có thể chuyển giao |
| Dòng tiền | Phụ thuộc thu nhập cá nhân | Có thể tách bạch dòng tiền kinh doanh |
Việc lựa chọn hình thức nào phụ thuộc vào mục tiêu, cấu trúc doanh nghiệp và kế hoạch tài chính. Không có lựa chọn nào phù hợp cho mọi trường hợp. Doanh nghiệp nên phân tích cụ thể với chuyên gia.
Rủi ro cần nhận diện khi mua bất động sản đưa vào tài sản cố định
Bên cạnh lợi ích, mô hình này cũng có những rủi ro cần được nhận diện:
- Rủi ro pháp lý: điều kiện sở hữu bất động sản của doanh nghiệp, mục đích sử dụng đất, giấy tờ pháp lý chưa đầy đủ.
- Rủi ro thuế: chi phí khấu hao không được chấp nhận nếu không đúng quy định; thay đổi chính sách thuế.
- Rủi ro thanh khoản: bất động sản khó bán nhanh, ảnh hưởng đến dòng tiền khi cần vốn.
- Rủi ro vận hành: doanh thu không đạt kế hoạch, chi phí vượt dự toán.
- Rủi ro thị trường: giá trị tài sản có thể giảm, ảnh hưởng đến báo cáo tài chính.
Việc đánh giá rủi ro cần dựa trên dữ liệu thực tế và kịch bản cụ thể. Không nên chỉ dựa vào kỳ vọng tăng giá hoặc ưu đãi thuế.
Quy trình thủ tục mua bất động sản đứng tên pháp nhân
Quy trình mua bất động sản đứng tên doanh nghiệp thường bao gồm các bước cơ bản:
- Xác định mục đích và mô hình sử dụng: cho thuê, vận hành, hay sử dụng nội bộ.
- Kiểm tra pháp lý dự án và tài sản: chủ đầu tư, giấy phép, điều kiện chuyển nhượng.
- Chuẩn bị hồ sơ doanh nghiệp: giấy phép kinh doanh, quyết định đầu tư, nghị quyết của hội đồng quản trị hoặc chủ sở hữu.
- Ký kết hợp đồng và thanh toán: theo quy định, có chứng từ đầy đủ.
- Ghi nhận tài sản và trích khấu hao: theo chế độ kế toán, có hồ sơ giải trình.
- Kê khai thuế và báo cáo: theo quy định hiện hành.
Mỗi bước đều cần sự phối hợp giữa bộ phận tài chính, kế toán, pháp lý và đơn vị tư vấn. Việc chuẩn bị kỹ từ đầu giúp hạn chế rủi ro và tối ưu dòng tiền về sau.

Kết luận
Tối ưu hóa dòng tiền cho doanh nghiệp mua bất động sản đưa vào tài sản cố định là bài toán đa chiều, liên quan đến pháp lý, kế toán, thuế và vận hành. Việc ghi nhận tài sản cố định và trích khấu hao có thể mang lại lợi ích về thuế nếu đáp ứng đúng quy định, nhưng không thay thế được nhu cầu tạo doanh thu và kiểm soát chi phí.
Với bất động sản nghỉ dưỡng như Vinhomes Cần Giờ, doanh nghiệp cần đánh giá kỹ mô hình khai thác, khả năng sinh lời, chi phí vận hành và rủi ro thị trường. Quyết định mua và đưa vào tài sản cố định nên dựa trên phân tích tài chính cụ thể, không dựa trên kỳ vọng chủ quan. Tham vấn chuyên gia thuế và pháp lý là bước cần thiết để đảm bảo tuân thủ và tối ưu hiệu quả.