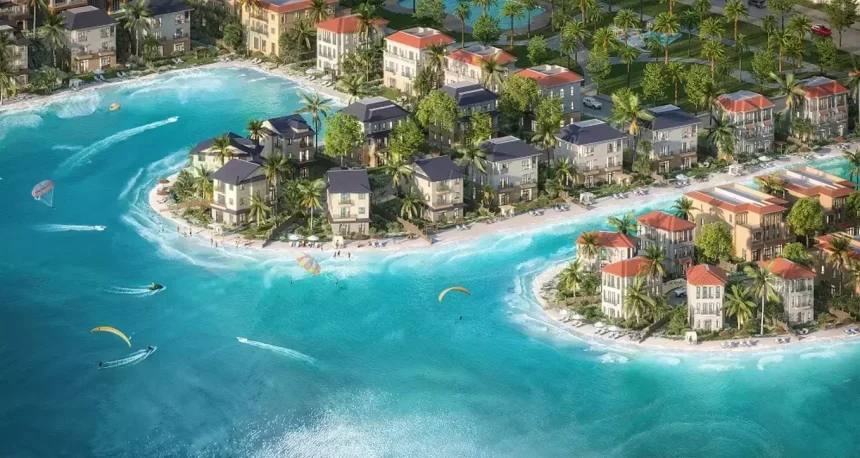
Chính sách vay ngân hàng mua Vinhomes Cần Giờ với hỗ trợ lãi suất 0% và ân hạn nợ gốc đang là chủ đề được nhiều nhà đầu tư và người mua ở thực quan tâm. Thay vì chỉ nhìn vào con số “0%” trên brochure, người vay cần hiểu rõ cơ chế ưu đãi, thời gian áp dụng, điều kiện giải ngân và đặc biệt là dòng tiền thực tế sau khi hết ưu đãi. Bài viết này phân tích chi tiết gói vay từ các ngân hàng lớn như Techcombank, Vietcombank (VCB) và MB, đồng thời chỉ ra những điểm cần kiểm tra trước khi ký hợp đồng tín dụng.
- Chính sách vay ngân hàng mua Vinhomes Cần Giờ là gì?
- Các ngân hàng lớn triển khai gói vay Vinhomes Cần Giờ
- Techcombank — ngân hàng bán lẻ gắn với hệ sinh thái Vinhomes
- Vietcombank — lãi suất cạnh tranh, thẩm định chặt
- MB — linh hoạt thời gian vay và phương án trả nợ
- Chi tiết cơ chế hỗ trợ lãi suất 0% và ân hạn nợ gốc
- Cách tính dòng tiền trả nợ sau khi hết ưu đãi
- Điều kiện và hồ sơ vay mua Vinhomes Cần Giờ
- Rủi ro cần cân nhắc trước khi vay
- So sánh nhanh gói vay giữa các ngân hàng
- Kết luận
Lưu ý: Các con số lãi suất, thời gian ưu đãi và điều kiện cụ thể có thể thay đổi theo từng thời điểm, từng dự án và từng hồ sơ vay. Người đọc cần xác nhận trực tiếp với ngân hàng và chủ đầu tư trước khi ra quyết định.
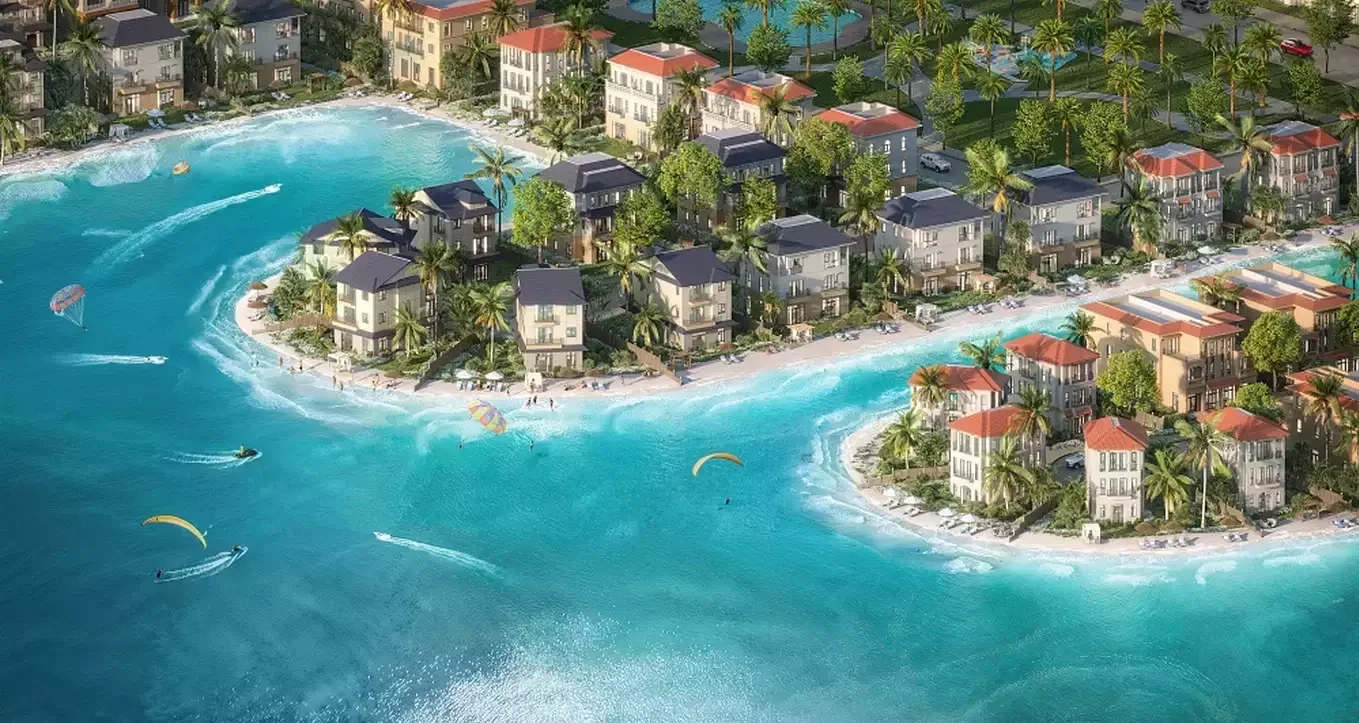
Chính sách vay ngân hàng mua Vinhomes Cần Giờ là gì?
Chính sách vay ngân hàng mua Vinhomes Cần Giờ là tập hợp các điều khoản tín dụng mà ngân hàng và chủ đầu tư phối hợp triển khai cho người mua sản phẩm tại dự án Vinhomes Cần Giờ. Điểm nổi bật thường được truyền thông nhắc đến là hỗ trợ lãi suất 0% trong một khoảng thời gian nhất định, kèm theo ân hạn nợ gốc — tức người vay chưa phải trả tiền gốc trong giai đoạn đầu.
Cần phân biệt rõ hai khái niệm:
- Lãi suất 0%: Ngân hàng hoặc chủ đầu tư chịu phần lãi phát sinh trong thời gian ưu đãi. Người vay chỉ trả một phần hoặc không trả lãi trong giai đoạn này.
- Ân hạn nợ gốc: Người vay chưa phải trả tiền gốc, nhưng lãi vẫn có thể phát sinh tùy theo cấu trúc gói vay. Nếu lãi được hỗ trợ 0% đồng thời, gánh nặng dòng tiền ban đầu sẽ rất thấp.
Đây là đòn bẩy tài chính mạnh, nhưng không phải khoản miễn phí. Sau thời gian ưu đãi, người vay phải trả cả gốc và lãi theo lãi suất thả nổi hoặc lãi suất cố định của giai đoạn tiếp theo.
Các ngân hàng lớn triển khai gói vay Vinhomes Cần Giờ
Techcombank, Vietcombank và MB là những cái tên thường xuất hiện trong các gói vay mua nhà tại các dự án Vinhomes. Mỗi ngân hàng có thế mạnh và cách cấu trúc ưu đãi khác nhau.
Techcombank — ngân hàng bán lẻ gắn với hệ sinh thái Vinhomes
Techcombank có quan hệ hợp tác dài hạn với Vinhomes, thường xuyên triển khai các gói vay ưu đãi cho khách hàng mua sản phẩm của chủ đầu tư này. Điểm mạnh là quy trình giải ngân được số hóa, kết nối trực tiếp với tiến độ thanh toán của dự án. Tuy nhiên, điều kiện phê duyệt hồ sơ, chứng minh thu nhập và tỷ lệ cho vay trên giá trị tài sản (LTV) vẫn áp dụng theo chuẩn tín dụng của ngân hàng.
Vietcombank — lãi suất cạnh tranh, thẩm định chặt
Vietcombank thường được biết đến với mặt bằng lãi suất cho vay mua nhà cạnh tranh và quy trình thẩm định nghiêm ngặt. Với các dự án lớn, VCB có thể triển khai gói ưu đãi riêng, nhưng người vay cần đáp ứng tiêu chí về thu nhập, lịch sử tín dụng và mục đích vay rõ ràng.
MB — linh hoạt thời gian vay và phương án trả nợ
MB thường có nhiều phương án trả nợ linh hoạt, phù hợp với khách hàng muốn điều chỉnh kỳ hạn hoặc cơ cấu dòng tiền. Gói vay tại MB có thể bao gồm thời gian ân hạn gốc và hỗ trợ lãi suất trong giai đoạn đầu, tùy theo chính sách từng thời kỳ.
Việc ngân hàng nào có gói tốt nhất phụ thuộc vào hồ sơ cụ thể của từng khách hàng, không có câu trả lời chung cho mọi trường hợp.
Chi tiết cơ chế hỗ trợ lãi suất 0% và ân hạn nợ gốc
Để hiểu đúng bản chất gói vay, cần tách thành ba giai đoạn:
Giai đoạn 1: Ân hạn gốc và hỗ trợ lãi suất
Trong giai đoạn này, người vay chưa trả gốc. Phần lãi phát sinh được ngân hàng hoặc chủ đầu tư hỗ trợ theo thỏa thuận. Nếu mức hỗ trợ là 0%, dòng tiền hàng tháng gần như bằng 0. Đây là điểm hấp dẫn nhất của chính sách, nhưng thời gian áp dụng thường có giới hạn.
Giai đoạn 2: Chuyển tiếp
Sau khi hết ưu đãi, người vay bắt đầu trả lãi theo lãi suất thả nổi hoặc lãi suất cố định của giai đoạn kế tiếp. Tiền gốc có thể vẫn được ân hạn hoặc bắt đầu trả dần tùy theo cấu trúc hợp đồng. Đây là giai đoạn dòng tiền tăng lên rõ rệt.
Giai đoạn 3: Trả nợ đầy đủ
Người vay trả cả gốc và lãi theo kỳ hạn đã thỏa thuận. Nếu lãi suất thị trường tăng, số tiền phải trả hàng tháng cũng tăng theo. Đây là rủi ro lớn nhất của các gói vay có ưu đãi lãi suất ngắn hạn.
| Giai đoạn | Trả gốc | Trả lãi | Đặc điểm dòng tiền |
|---|---|---|---|
| Ưu đãi | Chưa trả | Được hỗ trợ 0% | Rất thấp hoặc bằng 0 |
| Chuyển tiếp | Có thể bắt đầu trả | Trả theo lãi suất mới | Tăng dần |
| Trả nợ đầy đủ | Trả theo kỳ hạn | Trả theo lãi suất thả nổi/cố định | Cao nhất |
Bảng trên chỉ mô tả cấu trúc logic chung. Thông số cụ thể của từng gói vay do ngân hàng và chủ đầu tư công bố theo từng thời điểm.
Cách tính dòng tiền trả nợ sau khi hết ưu đãi
Đây là phần quan trọng nhất mà nhiều người mua thường bỏ qua. Khi được hỗ trợ lãi suất 0%, cảm giác tài chính rất nhẹ nhàng. Nhưng khi bước vào giai đoạn trả nợ thực tế, số tiền hàng tháng có thể tăng gấp nhiều lần.
Các biến số cần xác định:
- Số tiền vay: Giá trị căn hộ trừ đi phần vốn tự có.
- Thời hạn vay: Thường từ 15–25 năm, tùy ngân hàng và độ tuổi người vay.
- Lãi suất sau ưu đãi: Thường là lãi suất thả nổi = lãi suất cơ sở + biên độ.
- Phương án trả nợ: Dư nợ giảm dần hoặc trả đều hàng tháng.
Ví dụ minh họa về cách tư duy (không phải con số thực tế của dự án): nếu vay một khoản tiền lớn trong 20 năm với lãi suất thả nổi, tiền lãi hàng tháng ở giai đoạn đầu có thể chiếm phần đáng kể trong tổng thu nhập. Người vay cần tính toán kịch bản lãi suất tăng thêm để đảm bảo không rơi vào tình trạng mất khả năng trả nợ.
Để có bảng dự tính trả nợ chi tiết theo đúng số tiền vay, thời hạn và lãi suất dự kiến, người đọc nên đăng ký nhận bảng dự tính trả nợ vay ngân hàng từ đơn vị tư vấn hoặc trực tiếp từ ngân hàng.
Điều kiện và hồ sơ vay mua Vinhomes Cần Giờ
Mỗi ngân hàng có bộ tiêu chí riêng, nhưng nhìn chung hồ sơ vay mua nhà dự án thường bao gồm:
- CMND/CCCD, hộ khẩu hoặc giấy xác nhận cư trú.
- Giấy tờ chứng minh thu nhập: hợp đồng lao động, sao kê lương, bảng lương, hoặc giấy tờ kinh doanh với khách hàng tự doanh.
- Hợp đồng mua bán hoặc thỏa thuận đặt cọc với chủ đầu tư.
- Phương án trả nợ và mục đích vay.
- Lịch sử tín dụng sạch tại CIC.
Ngân hàng sẽ thẩm định khả năng trả nợ dựa trên thu nhập thực tế, không chỉ dựa trên giá trị tài sản thế chấp. Tỷ lệ cho vay (LTV) có thể thay đổi theo từng dự án và từng thời điểm.
Rủi ro cần cân nhắc trước khi vay
Chính sách hỗ trợ lãi suất 0% là công cụ hữu ích, nhưng đi kèm rủi ro nếu người vay chỉ nhìn vào giai đoạn ưu đãi.
- Rủi ro lãi suất: Sau ưu đãi, lãi suất thả nổi có thể tăng theo thị trường, làm tăng số tiền trả hàng tháng.
- Rủi ro dòng tiền: Nếu thu nhập không ổn định, giai đoạn trả nợ đầy đủ có thể gây áp lực lớn.
- Rủi ro tiến độ dự án: Việc bàn giao chậm có thể ảnh hưởng đến kế hoạch cho thuê hoặc sử dụng tài sản.
- Rủi ro thanh khoản: Bán lại bất động sản trong giai đoạn thị trường chậm có thể không đạt kỳ vọng về giá.
- Rủi ro pháp lý: Cần kiểm tra tình trạng pháp lý của dự án và điều kiện chuyển nhượng.
Không có khoản vay nào là “an toàn tuyệt đối”. Người vay nên xây dựng kịch bản thận trọng với lãi suất cao hơn dự kiến và thu nhập thấp hơn kế hoạch.
So sánh nhanh gói vay giữa các ngân hàng
Thay vì chọn theo cảm tính, người vay nên so sánh trên cùng một bộ tiêu chí:
- Thời gian hỗ trợ lãi suất 0% và thời gian ân hạn gốc.
- Lãi suất sau ưu đãi và cách xác định lãi suất thả nổi.
- Phí trả nợ trước hạn.
- Thời gian phê duyệt hồ sơ và giải ngân.
- Điều kiện bổ sung như mua bảo hiểm, mở thẻ, duy trì số dư.
Việc so sánh giúp tránh tình trạng chọn gói có ưu đãi ban đầu hấp dẫn nhưng chi phí dài hạn cao hơn.
Kết luận
Chính sách vay ngân hàng mua Vinhomes Cần Giờ với hỗ trợ lãi suất 0% và ân hạn nợ gốc là công cụ tài chính đáng cân nhắc cho người có kế hoạch dòng tiền rõ ràng. Tuy nhiên, giá trị thực của gói vay nằm ở giai đoạn sau ưu đãi, không phải ở con số 0% ban đầu. Người vay nên yêu cầu bảng dự tính trả nợ chi tiết, kiểm tra điều kiện hợp đồng và chuẩn bị kịch bản lãi suất tăng trước khi quyết định xuống tiền.
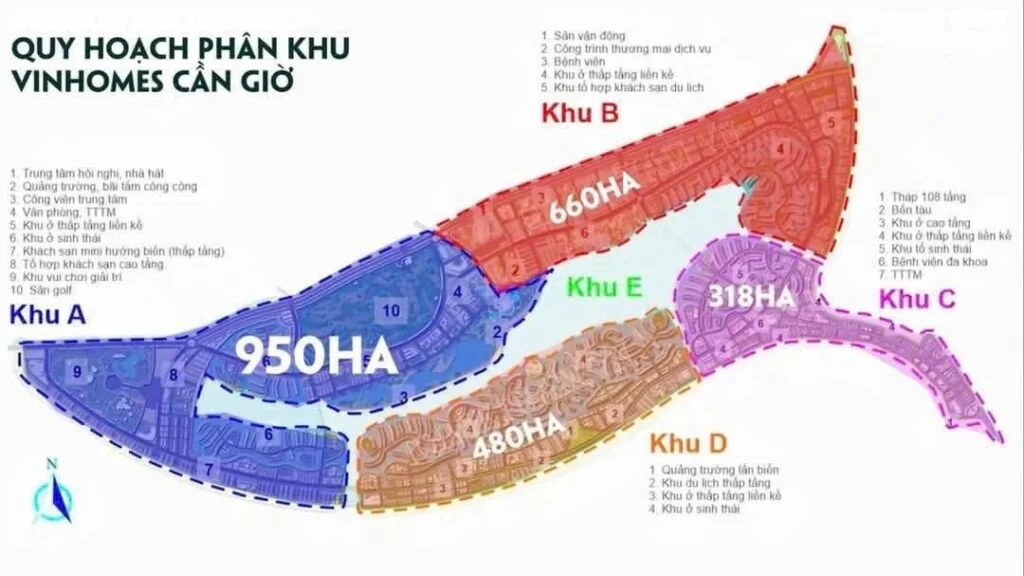
Đăng ký nhận bảng dự tính trả nợ vay ngân hàng chi tiết để so sánh các phương án vay và chủ động kế hoạch tài chính trước khi ký hợp đồng mua bán.