Bạn đang ấp ủ kế hoạch mua nhà nhưng lại loay hoay với bài toán tài chính? Bạn sợ rằng việc vay ngân hàng sẽ trở thành gánh nặng, khiến bạn ‘ngộp’ thở vì lãi suất? Đừng lo, bài viết này sẽ cung cấp cho bạn một bảng tính dòng tiền thực tế, giúp bạn kiểm soát tài chính và đưa ra quyết định vay vốn thông minh nhất.
- Vì sao bạn cần một bảng tính dòng tiền khi vay mua nhà?
- Các yếu tố cần xem xét khi vay mua nhà
- 1. Lãi suất vay
- 2. Thời hạn vay
- 3. Thu nhập và chi phí hàng tháng
- 4. Tỷ lệ vay trên giá trị tài sản (LTV)
- Hướng dẫn lập bảng tính dòng tiền chi tiết
- Bước 1: Xác định số tiền vay và lãi suất
- Bước 2: Tính số tiền trả hàng tháng theo phương thức dư nợ giảm dần
- Bước 3: Dự phòng rủi ro lãi suất tăng
- Bước 4: Xác định tỷ lệ chi trả nợ trên thu nhập (Debt-to-Income – DTI)
- Bước 5: Lập bảng tính dòng tiền tổng thể
- Những sai lầm thường gặp khi vay mua nhà và cách tránh
- 1. Chỉ quan tâm đến lãi suất ưu đãi
- 2. Không tính đến các chi phí phát sinh
- 3. Vay quá khả năng chi trả
- 4. Không có quỹ dự phòng khẩn cấp
- Lời khuyên từ chuyên gia để quản lý dòng tiền hiệu quả
- Kết luận
Vì sao bạn cần một bảng tính dòng tiền khi vay mua nhà?
Mua nhà là một quyết định tài chính lớn, ảnh hưởng đến cuộc sống của bạn trong nhiều năm. Nếu không tính toán kỹ lưỡng, bạn có thể rơi vào tình trạng mất khả năng chi trả, ảnh hưởng đến điểm tín dụng và gây áp lực tâm lý nặng nề. Một bảng tính dòng tiền sẽ giúp bạn:
- Xác định khả năng chi trả thực tế: Bạn biết chính xác số tiền mình có thể trả mỗi tháng mà không ảnh hưởng đến cuộc sống.
- Dự phòng rủi ro lãi suất: Lãi suất có thể thay đổi theo thị trường, bảng tính giúp bạn lên kế hoạch cho các tình huống xấu nhất.
- So sánh các gói vay: Bạn có thể so sánh lãi suất, thời hạn và điều kiện của các ngân hàng khác nhau để chọn gói vay tối ưu.
- Quản lý tài chính cá nhân: Bảng tính giúp bạn theo dõi thu nhập, chi tiêu và tiết kiệm, từ đó điều chỉnh kế hoạch hợp lý.
Các yếu tố cần xem xét khi vay mua nhà
Trước khi lập bảng tính, bạn cần hiểu rõ các yếu tố ảnh hưởng đến khoản vay của mình:
1. Lãi suất vay
Lãi suất là yếu tố quan trọng nhất. Có hai loại lãi suất chính:
- Lãi suất cố định: Áp dụng trong một khoảng thời gian nhất định (thường 12-24 tháng), sau đó thả nổi.
- Lãi suất thả nổi: Điều chỉnh định kỳ theo lãi suất thị trường, có thể tăng hoặc giảm.
Bạn cần hỏi ngân hàng về biên độ lãi suất sau ưu đãi để tính toán chính xác.
2. Thời hạn vay
Thời hạn vay càng dài, số tiền gốc phải trả mỗi tháng càng thấp, nhưng tổng lãi phải trả sẽ cao hơn. Ngược lại, thời hạn ngắn giúp bạn trả nợ nhanh nhưng áp lực hàng tháng lớn.
3. Thu nhập và chi phí hàng tháng
Bạn cần liệt kê tất cả các khoản thu nhập (lương, kinh doanh, cho thuê…) và chi phí (sinh hoạt, học phí, bảo hiểm…) để xác định số tiền dư ra có thể dành cho việc trả nợ.
4. Tỷ lệ vay trên giá trị tài sản (LTV)
Thông thường, ngân hàng cho vay tối đa 70-80% giá trị tài sản. Bạn cần chuẩn bị phần còn lại (20-30%) làm vốn tự có.
Hướng dẫn lập bảng tính dòng tiền chi tiết
Dưới đây là các bước cụ thể để bạn tự lập bảng tính dòng tiền:
Bước 1: Xác định số tiền vay và lãi suất
Giả sử bạn muốn mua căn nhà trị giá 2 tỷ đồng. Bạn có 600 triệu đồng tiết kiệm (30%), vậy cần vay 1.4 tỷ đồng. Lãi suất ưu đãi 7.5%/năm trong 12 tháng, sau đó thả nổi với biên độ 3.5% (tức khoảng 11%/năm). Thời hạn vay 20 năm (240 tháng).
Bước 2: Tính số tiền trả hàng tháng theo phương thức dư nợ giảm dần
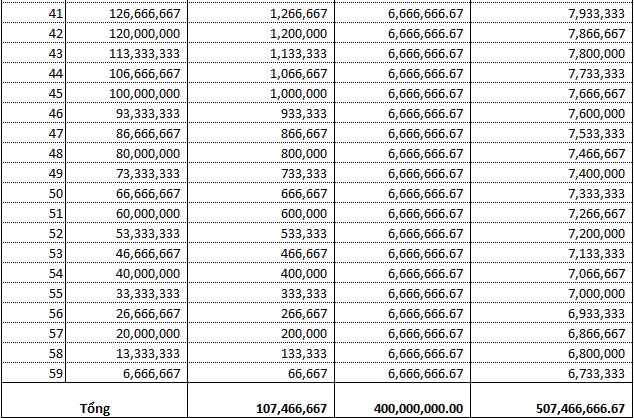
Đây là phương thức phổ biến nhất tại Việt Nam. Số tiền gốc cố định mỗi tháng = Tổng nợ / số tháng. Lãi tính trên dư nợ giảm dần.
Với khoản vay 1.4 tỷ, thời hạn 240 tháng:
- Tiền gốc mỗi tháng = 1.400.000.000 / 240 = 5.833.333 đồng
- Tháng đầu tiên: lãi = 1.400.000.000 * 7.5% / 12 = 8.750.000 đồng. Tổng trả = 14.583.333 đồng.
- Tháng thứ 2: dư nợ còn 1.394.166.667, lãi = 1.394.166.667 * 7.5% / 12 = 8.713.542 đồng. Tổng trả = 14.546.875 đồng.
Bạn có thể dùng Excel hoặc các ứng dụng tính toán để lập bảng chi tiết.
Bước 3: Dự phòng rủi ro lãi suất tăng
Sau thời gian ưu đãi, lãi suất có thể tăng lên 11%/năm. Bạn cần tính lại số tiền phải trả trong trường hợp này. Ví dụ, sau 12 tháng, dư nợ còn khoảng 1.33 tỷ. Với lãi suất 11%/năm, tiền lãi tháng đầu sau ưu đãi = 1.330.000.000 * 11% / 12 = 12.191.667 đồng. Tổng trả = 5.833.333 + 12.191.667 = 18.025.000 đồng.
Bạn cần đảm bảo rằng số tiền này vẫn nằm trong khả năng chi trả của mình.
Bước 4: Xác định tỷ lệ chi trả nợ trên thu nhập (Debt-to-Income – DTI)
Ngân hàng thường yêu cầu DTI dưới 40-50%. Nếu thu nhập hàng tháng của bạn là 30 triệu đồng, thì số tiền trả nợ tối đa nên là 12-15 triệu đồng. Với khoản trả 18 triệu đồng, bạn cần có thu nhập ít nhất 36 triệu đồng để đảm bảo an toàn.
Bước 5: Lập bảng tính dòng tiền tổng thể
Bảng tính nên bao gồm các cột: tháng, số tiền gốc, tiền lãi, tổng trả, thu nhập, chi phí, dòng tiền ròng. Dòng tiền ròng = thu nhập – chi phí – trả nợ. Nếu dòng tiền ròng âm, bạn cần xem xét lại kế hoạch.
Dưới đây là ví dụ minh họa cho 3 tháng đầu:
| Tháng | Tiền gốc | Tiền lãi | Tổng trả | Thu nhập | Chi phí | Dòng tiền ròng |
|---|---|---|---|---|---|---|
| 1 | 5,833,333 | 8,750,000 | 14,583,333 | 30,000,000 | 15,000,000 | 416,667 |
| 2 | 5,833,333 | 8,713,542 | 14,546,875 | 30,000,000 | 15,000,000 | 453,125 |
| 3 | 5,833,333 | 8,677,083 | 14,510,417 | 30,000,000 | 15,000,000 | 489,583 |
Những sai lầm thường gặp khi vay mua nhà và cách tránh
1. Chỉ quan tâm đến lãi suất ưu đãi
Nhiều người chỉ nhìn vào lãi suất ưu đãi ban đầu mà bỏ qua lãi suất thả nổi sau đó. Hãy hỏi rõ biên độ và cách tính lãi suất sau ưu đãi.
2. Không tính đến các chi phí phát sinh
Ngoài tiền vay, bạn còn phải trả phí thẩm định, phí công chứng, thuế trước bạ, phí bảo hiểm… Hãy dự trù ít nhất 5-10% giá trị nhà cho các chi phí này.
3. Vay quá khả năng chi trả
Đừng vay số tiền tối đa ngân hàng cho phép. Hãy tính toán dựa trên thu nhập thực tế và dự phòng rủi ro (mất việc, giảm thu nhập).
4. Không có quỹ dự phòng khẩn cấp
Bạn nên có ít nhất 3-6 tháng chi phí sinh hoạt trong tài khoản tiết kiệm để đối phó với các tình huống bất ngờ.
Lời khuyên từ chuyên gia để quản lý dòng tiền hiệu quả
- Thanh toán trước hạn nếu có thể: Nếu bạn có tiền thưởng hoặc thu nhập bất thường, hãy trả bớt gốc để giảm lãi phát sinh.
- Tái cấu trúc khoản vay: Nếu lãi suất thị trường giảm, bạn có thể thương lượng với ngân hàng để giảm lãi suất hoặc chuyển sang gói vay khác.
- Theo dõi và điều chỉnh ngân sách: Rà soát chi tiêu hàng tháng, cắt giảm những khoản không cần thiết để tăng khả năng trả nợ.
- Đầu tư sinh lời: Nếu có kiến thức, bạn có thể đầu tư một phần tiền nhàn rỗi để tạo thêm thu nhập, nhưng cần cân nhắc rủi ro.

Kết luận
Việc vay ngân hàng mua nhà không phải là điều đáng sợ nếu bạn có kế hoạch tài chính rõ ràng. Bảng tính dòng tiền là công cụ không thể thiếu giúp bạn kiểm soát được dòng tiền, dự phòng rủi ro và đưa ra quyết định sáng suốt. Hãy dành thời gian nghiên cứu, tính toán kỹ lưỡng và tham khảo ý kiến chuyên gia nếu cần. Chúc bạn sớm sở hữu ngôi nhà mơ ước mà không bị áp lực tài chính!