Trong các chu kỳ bất động sản, nhà thấp tầng – bao gồm biệt thự, liền kề, shophouse gắn liền với đất – thường được xem là nhóm tài sản có sức chống chịu tốt hơn nhà chung cư nhờ giá trị đất và tính khan hiếm. Câu hỏi đặt ra sau mỗi giai đoạn chạm đáy là: liệu phân khúc này có thể phục hồi nhanh, và dấu hiệu nào giúp nhận diện? Bài viết dưới đây phân tích triển vọng phục hồi nhanh của phân khúc thấp tầng sau chu kỳ chạm đáy, tập trung vào chu kỳ hồi phục của biệt thự liền kề và sức bật của nhà gắn liền với đất.
- Vì sao nhà thấp tầng pháp lý chuẩn thường hồi phục sớm?
- Chu kỳ hồi phục của biệt thự liền kề: các giai đoạn điển hình
- Sức bật của phân khúc nhà gắn liền với đất
- Tiêu chí đánh giá triển vọng phục hồi nhanh của một dự án thấp tầng
- Rủi ro cần cân nhắc trong kịch bản phục hồi
- Kết luận: Điều kiện để phân khúc thấp tầng phục hồi nhanh
Lưu ý về phương pháp: Nội dung dưới đây là phân tích định tính dựa trên logic chu kỳ và đặc điểm sản phẩm, không sử dụng số liệu thị trường cụ thể, không đưa ra dự báo giá hay khuyến nghị mua/bán cá nhân hóa. Mọi quyết định đầu tư cần dựa trên khảo sát thực địa và tư vấn chuyên môn độc lập.
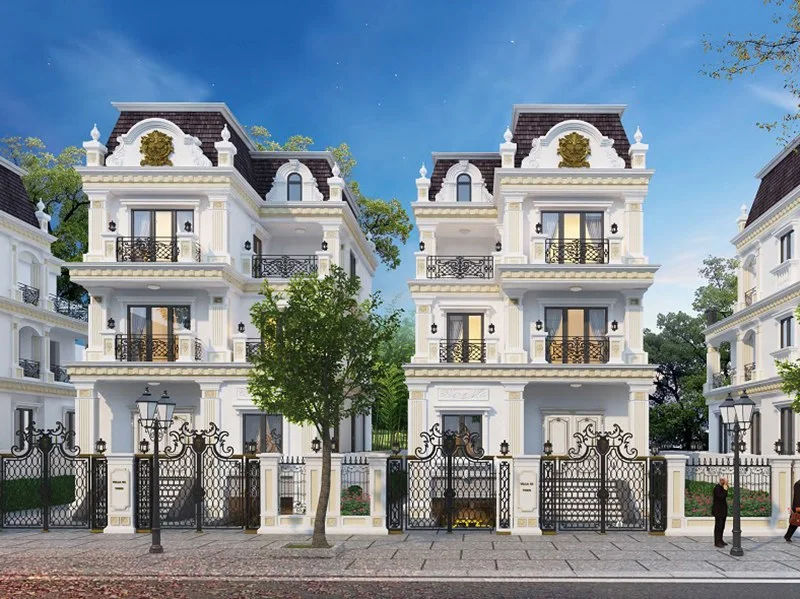
Vì sao nhà thấp tầng pháp lý chuẩn thường hồi phục sớm?
Nhà thấp tầng gắn liền với đất sở hữu một số đặc điểm khiến dòng sản phẩm này thường dẫn dắt đà hồi phục sau khủng hoảng:
- Giá trị đất là nền tảng: Phần giá trị đến từ quyền sử dụng đất khó bị triệt tiêu hoàn toàn, khác với giá trị công trình xây dựng có thể khấu hao theo thời gian.
- Nguồn cung hạn chế: Quỹ đất phát triển dự án thấp tầng ngày càng thu hẹp ở các đô thị lớn, tạo áp lực khan hiếm dài hạn.
- Pháp lý chuẩn là bộ lọc: Sản phẩm có sổ hồng riêng, quy hoạch rõ ràng, không tranh chấp thường được nhà đầu tư và người mua ở thực ưu tiên khi thị trường phục hồi.
- Khả năng khai thác dòng tiền: Cho thuê, kinh doanh hoặc sử dụng làm nơi ở đều tạo giá trị sử dụng thực, giúp giảm áp lực bán tháo.
Cần phân biệt rõ: đây là nhận định dựa trên đặc điểm sản phẩm, không phải dữ kiện thống kê. Trên thực tế, mức độ hồi phục còn phụ thuộc vào vị trí, pháp lý từng dự án, thanh khoản khu vực và bối cảnh kinh tế vĩ mô.
Chu kỳ hồi phục của biệt thự liền kề: các giai đoạn điển hình
Một chu kỳ hồi phục của biệt thự liền kề thường trải qua các giai đoạn có thể quan sát được:
| Giai đoạn | Đặc điểm thị trường | Hành vi chủ thể |
|---|---|---|
| Chạm đáy | Giao dịch trầm lắng, giá đi ngang hoặc giảm nhẹ, thanh khoản thấp | Nhà đầu tư dùng đòn bẩy chịu áp lực, người mua ở thực chờ đợi |
| Tạo nền | Lượng quan tâm tăng dần, giao dịch rải rác ở sản phẩm pháp lý tốt | Nhà đầu tư có tiền mặt bắt đầu khảo sát, chủ nhà giảm bớt tâm lý bán tháo |
| Hồi phục | Thanh khoản cải thiện, giá nhích ở phân khúc dẫn dắt | Người mua ở thực quay lại, nhà đầu tư trung hạn giải ngân |
| Tăng trưởng | Mặt bằng giá mới được thiết lập, nguồn cung mới hấp thụ tốt | Dòng tiền lan tỏa sang khu vực lân cận |
Điểm đáng chú ý là giai đoạn hồi phục thường bắt đầu từ nhóm sản phẩm có pháp lý hoàn chỉnh, vị trí kết nối tốt và mức giá đã điều chỉnh về vùng hợp lý. Đây là cơ sở để nhận định rằng biệt thự liền kề pháp lý chuẩn có thể dẫn dắt chu kỳ.
Sức bật của phân khúc nhà gắn liền với đất
Nhà gắn liền với đất bao gồm nhà phố, nhà riêng lẻ, biệt thự trong các khu dân cư hiện hữu. Sức bật của nhóm này đến từ ba trụ cột:
1. Nhu cầu ở thực và tích lũy tài sản
Người mua ở thực tìm kiếm không gian sống ổn định, pháp lý rõ ràng và khả năng sử dụng lâu dài. Nhóm này thường quay lại thị trường khi lãi suất và điều kiện vay được cải thiện, tạo nền cầu vững cho phân khúc.
2. Giá trị sử dụng kép
Một căn nhà gắn liền với đất có thể vừa ở vừa cho thuê hoặc kinh doanh, giúp chủ sở hữu linh hoạt hơn trong quản lý dòng tiền so với sản phẩm chỉ mang tính đầu tư thuần túy.
3. Tính thanh khoản theo vị trí
Thanh khoản của nhà gắn liền với đất phụ thuộc mạnh vào vị trí: hạ tầng kết nối, tiện ích xung quanh, mật độ dân cư và quy hoạch. Sản phẩm ở vị trí tốt thường được giao dịch trước trong giai đoạn hồi phục.
Tiêu chí đánh giá triển vọng phục hồi nhanh của một dự án thấp tầng
Để đánh giá khả năng phục hồi nhanh, có thể áp dụng bộ tiêu chí định tính sau:
- Pháp lý: Sổ hồng riêng từng căn, quy hoạch 1/500 rõ ràng, không vướng tranh chấp hoặc điều chỉnh quy hoạch chưa công bố.
- Vị trí và kết nối: Khoảng cách đến trung tâm hành chính, trường học, bệnh viện, trục giao thông chính; mức độ hoàn thiện hạ tầng khu vực.
- Chủ đầu tư và vận hành: Năng lực triển khai, tiến độ bàn giao, chất lượng dịch vụ quản lý sau bàn giao.
- Cơ cấu sản phẩm: Tỷ lệ sản phẩm diện tích vừa phải, phù hợp nhu cầu ở thực thường có thanh khoản tốt hơn sản phẩm quá lớn hoặc quá đắt.
- Mức giá so với mặt bằng khu vực: Giá đã điều chỉnh về vùng hợp lý là điều kiện cần để dòng tiền quay trở lại.
- Tiện ích và cộng đồng dân cư: Mức độ lấp đầy, sự hiện diện của cư dân thực tế phản ánh sức sống của dự án.
Những tiêu chí này mang tính định tính và cần được kiểm chứng bằng khảo sát thực địa, đối chiếu hồ sơ pháp lý và tham vấn đơn vị tư vấn độc lập.
Rủi ro cần cân nhắc trong kịch bản phục hồi
Song song với triển vọng, cần nhận diện các rủi ro có thể làm chậm hoặc đảo chiều đà hồi phục:
- Rủi ro pháp lý: Dự án chậm hoàn thiện nghĩa vụ tài chính, điều chỉnh quy hoạch hoặc tranh chấp có thể kéo dài thời gian chờ đợi.
- Rủi ro thanh khoản: Sản phẩm giá trị lớn khó bán nhanh khi thị trường chưa thực sự ổn định.
- Rủi ro đòn bẩy: Sử dụng vay ngân hàng với tỷ lệ cao làm tăng áp lực trả nợ nếu dòng tiền cho thuê hoặc thu nhập không như kỳ vọng.
- Rủi ro vĩ mô: Biến động lãi suất, lạm phát, chính sách tín dụng và tăng trưởng kinh tế đều ảnh hưởng đến sức cầu.
- Rủi ro nguồn cung: Nguồn cung mới ở khu vực lân cận có thể cạnh tranh trực tiếp, làm chậm tốc độ hấp thụ.
Việc đánh giá triển vọng phục hồi nhanh cần đặt trong bối cảnh cụ thể của từng khu vực và từng dự án, thay vì áp dụng máy móc cho toàn thị trường.
Kết luận: Điều kiện để phân khúc thấp tầng phục hồi nhanh
Phân khúc nhà thấp tầng pháp lý chuẩn có nền tảng để dẫn dắt đà hồi phục sau chu kỳ chạm đáy nhờ giá trị đất, nguồn cung hạn chế và nhu cầu ở thực. Tuy nhiên, phục hồi nhanh không phải là kịch bản mặc định cho mọi dự án. Điều kiện tiên quyết bao gồm pháp lý hoàn chỉnh, vị trí kết nối tốt, mức giá hợp lý và năng lực vận hành của chủ đầu tư. Nhà đầu tư và người mua nên theo dõi các chỉ báo thanh khoản, tiến độ hạ tầng và chính sách tín dụng để đưa ra quyết định phù hợp với khẩu vị rủi ro của mình.
Bài viết mang tính phân tích tham khảo, không cấu thành lời khuyên đầu tư. Người đọc cần tự kiểm chứng thông tin và chịu trách nhiệm với quyết định của mình.