Trong danh mục đầu tư bất động sản, câu hỏi “nên rót vốn vào căn hộ chung cư trung tâm hay đất nền biệt thự biển” thường xoay quanh hai trục: khả năng bán lại nhanh (thanh khoản) và khả năng tăng giá vốn theo thời gian. Đây là hai mục tiêu không phải lúc nào cũng song hành. Người mua cần phân biệt rõ dữ kiện thị trường với nhận định cá nhân để tránh kỳ vọng lệch.
- Thanh khoản là gì và vì sao hai phân khúc khác nhau?
- So sánh thanh khoản theo thời gian bán và mức chiết khấu
- Biên độ tăng giá vốn 5 năm: chung cư trung tâm và nhà liền thổ biển
- Dòng tiền cho thuê: lợi thế của chung cư trung tâm
- Rủi ro cần cân nhắc ở cả hai phân khúc
- Tiêu chí đánh giá thanh khoản trước khi xuống tiền
- Kết luận: chọn theo mục tiêu, không chọn theo cảm tính
Đánh Giá Tính Thanh Khoản Của BĐS Biển So Với Căn Hộ Chung Cư Trung Tâm là chủ đề đòi hỏi nhìn vào cấu trúc nhu cầu, đặc điểm sản phẩm, chi phí nắm giữ và hành vi của nhóm khách hàng mục tiêu. Bài viết dưới đây phân tích theo các tiêu chí có thể áp dụng, không đưa khuyến nghị mua bán cá nhân hóa.
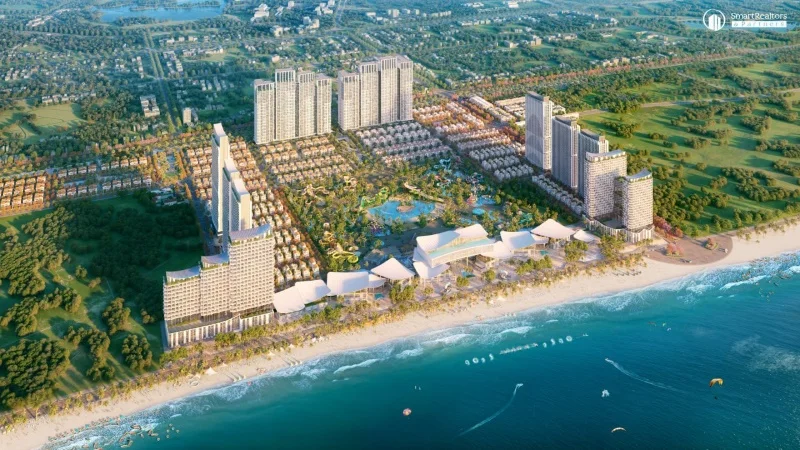
Thanh khoản là gì và vì sao hai phân khúc khác nhau?
Thanh khoản bất động sản là khả năng chuyển tài sản thành tiền mặt trong thời gian ngắn, ở mức giá gần với giá thị trường. Ba thước đo thường dùng gồm: thời gian bán trung bình, mức chiết khấu phải chấp nhận khi bán gấp, và số lượng giao dịch thực tế trong một khu vực.
Căn hộ chung cư trung tâm và đất nền biệt thự biển khác nhau ở bốn điểm cốt lõi:
- Tệp khách hàng: chung cư trung tâm phục vụ cả người ở thực, nhà đầu tư cho thuê và người mua để ở lâu dài. Đất nền biệt thự biển chủ yếu phục vụ nhà đầu tư và nhóm mua để nghỉ dưỡng, ít người mua ở thường xuyên.
- Giá trị đơn vị: một căn hộ trung tâm có thể có giá trị tuyệt đối thấp hơn nhiều so với một lô đất biển, giúp thanh khoản dễ hơn vì số người đủ khả năng chi trả nhiều hơn.
- Pháp lý và sản phẩm: căn hộ thường có sổ hồng riêng, giao dịch theo căn. Đất nền biển có thể là đất ở, đất thương mại dịch vụ hoặc đất nông nghiệp, kèm điều kiện xây dựng, ảnh hưởng trực tiếp đến khả năng chuyển nhượng.
- Yếu tố mùa vụ: giao dịch bất động sản biển thường tập trung vào mùa du lịch hoặc giai đoạn hạ tầng hoàn thiện, trong khi chung cư trung tâm giao dịch quanh năm.
So sánh thanh khoản theo thời gian bán và mức chiết khấu
Không có con số chung cho toàn thị trường, nhưng có thể so sánh theo đặc tính vận hành:
| Tiêu chí | Căn hộ chung cư trung tâm | Đất nền biệt thự biển |
|---|---|---|
| Thời gian bán thường gặp | Ngắn hơn nhờ nhu cầu ở thực và cho thuê | Dài hơn, phụ thuộc chu kỳ hạ tầng và du lịch |
| Mức chiết khấu khi bán gấp | Thấp hơn do thanh khoản cao | Cao hơn do ít người mua đủ khả năng |
| Dòng tiền cho thuê | Ổn định hơn, hợp đồng ngắn hạn | Phụ thuộc mùa vụ, tỷ lệ lấp đầy biến động |
| Chi phí nắm giữ | Phí quản lý, thuế, lãi vay | Thuế, lãi vay, chi phí xây dựng nếu phải hoàn thiện |
Nhìn vào bảng trên, có thể thấy chung cư trung tâm có lợi thế ở tốc độ quay vòng vốn, còn đất nền biệt thự biển có lợi thế ở khả năng tăng giá trị tài sản nếu hạ tầng và nhu cầu du lịch phát triển. Đây là nhận định dựa trên cấu trúc sản phẩm, không phải dự báo giá cho từng dự án cụ thể.
Biên độ tăng giá vốn 5 năm: chung cư trung tâm và nhà liền thổ biển
Để so sánh biên độ tăng giá 5 năm, cần tách hai khái niệm: tăng giá danh nghĩa và tăng giá thực sau khi trừ lạm phát, chi phí giao dịch và chi phí nắm giữ. Nhiều nhà đầu tư chỉ nhìn giá niêm yết mà bỏ qua các khoản này.
Với căn hộ chung cư trung tâm, mức tăng giá thường đến từ ba nguồn: khan hiếm quỹ đất nội đô, cải thiện hạ tầng giao thông, và nhu cầu ở thực tăng theo dân số. Tuy nhiên, nguồn cung căn hộ mới ở các đô thị lớn có thể làm chậm tốc độ tăng giá ở một số phân khúc.
Với đất nền biệt thự biển, mức tăng giá thường gắn với hạ tầng kết nối, quy hoạch du lịch, và dòng khách nghỉ dưỡng. Khi hạ tầng hoàn thiện, giá trị tài sản có thể tăng mạnh, nhưng khi thị trường du lịch gặp khó khăn, thanh khoản giảm nhanh và giá có thể đi ngang hoặc giảm.
Vì không có số liệu chung cho mọi dự án, cách so sánh an toàn là lập bảng theo dõi riêng cho từng khu vực: giá giao dịch thực tế, thời gian bán, tỷ lệ lấp đầy cho thuê, và chi phí nắm giữ. Nhà đầu tư nên yêu cầu dữ liệu từ sàn giao dịch hoặc cơ quan quản lý địa phương thay vì dựa vào lời quảng cáo.
Dòng tiền cho thuê: lợi thế của chung cư trung tâm
Một trong những lý do căn hộ chung cư trung tâm có thanh khoản tốt hơn là khả năng tạo dòng tiền trong lúc chờ bán. Nhu cầu thuê ở trung tâm đến từ người đi làm, sinh viên, chuyên gia nước ngoài và khách du lịch ngắn ngày. Hợp đồng thuê thường ngắn hạn, giúp chủ nhà điều chỉnh giá theo thị trường.
Đất nền biệt thự biển cũng có thể cho thuê, nhưng dòng tiền phụ thuộc vào mùa du lịch và chất lượng vận hành. Nếu chủ sở hữu không có đơn vị quản lý chuyên nghiệp, tỷ lệ lấp đầy có thể thấp. Chi phí bảo trì, an ninh và cảnh quan cũng cao hơn so với một căn hộ.
Điểm cần lưu ý: dòng tiền cho thuê không đồng nghĩa với thanh khoản bán. Một tài sản có thể cho thuê tốt nhưng vẫn khó bán nếu giá trị quá lớn hoặc pháp lý chưa hoàn chỉnh.
Rủi ro cần cân nhắc ở cả hai phân khúc
Với căn hộ chung cư trung tâm, rủi ro chính gồm: nguồn cung mới làm tăng cạnh tranh cho thuê, chất lượng tòa nhà xuống cấp theo thời gian, và phí quản lý tăng. Thanh khoản cao không có nghĩa là giá luôn tăng.
Với đất nền biệt thự biển, rủi ro gồm: pháp lý chưa hoàn thiện, quy hoạch thay đổi, hạ tầng chậm tiến độ, và thị trường du lịch biến động. Thời gian bán dài hơn khiến nhà đầu tư dễ bị động về dòng vốn.
Nhà đầu tư nên xác định rõ mục tiêu: cần dòng tiền ngắn hạn hay tăng giá vốn dài hạn. Nếu cần linh hoạt tài chính, chung cư trung tâm thường phù hợp hơn. Nếu chấp nhận chu kỳ dài và có nguồn vốn nhàn rỗi, đất nền biệt thự biển có thể là kênh tích lũy tài sản.
Tiêu chí đánh giá thanh khoản trước khi xuống tiền
- Kiểm tra pháp lý: sổ hồng, sổ đỏ, điều kiện xây dựng, thời hạn sử dụng đất.
- Đo thời gian bán thực tế: hỏi các sàn giao dịch trong khu vực về thời gian bán trung bình của sản phẩm tương tự.
- So sánh giá rao bán và giá giao dịch: chênh lệch càng lớn, thanh khoản càng thấp.
- Đánh giá dòng tiền cho thuê: tỷ lệ lấp đầy, giá thuê, chi phí vận hành.
- Xem xét hạ tầng và quy hoạch: đường kết nối, sân bay, cảng, khu du lịch.
- Tính chi phí nắm giữ: lãi vay, thuế, phí quản lý, bảo trì.
Việc lập bảng theo dõi riêng cho từng tài sản giúp nhà đầu tư so sánh khách quan thay vì dựa vào cảm nhận. Đây là cách tiếp cận phù hợp với cả hai phân khúc.
Kết luận: chọn theo mục tiêu, không chọn theo cảm tính
Căn hộ chung cư trung tâm có lợi thế về thanh khoản, dòng tiền cho thuê và tính linh hoạt. Đất nền biệt thự biển có lợi thế về tiềm năng tăng giá vốn nếu hạ tầng và nhu cầu du lịch phát triển. Không có phân khúc nào tốt hơn tuyệt đối; quyết định phụ thuộc vào mục tiêu tài chính, khả năng chịu rủi ro và thời gian nắm giữ của từng nhà đầu tư.
Trước khi xuống tiền, hãy kiểm tra pháp lý, đo thời gian bán thực tế, tính chi phí nắm giữ và dòng tiền kỳ vọng. Đây là những bước cơ bản giúp đánh giá tính thanh khoản của bất động sản biển so với căn hộ chung cư trung tâm một cách có cơ sở.