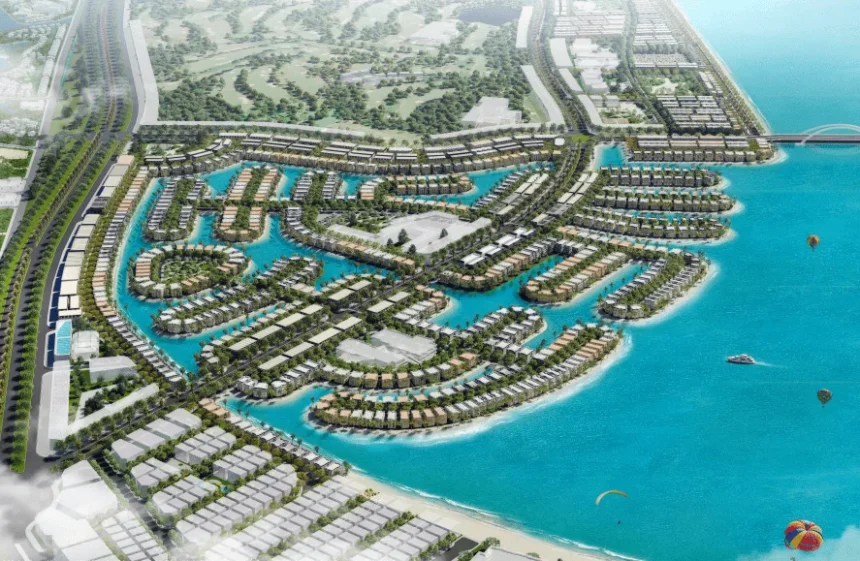
Phân Tích Mức Giá 12,43 Tỷ Cho Căn Liền Kề Khi Thanh Toán Sớm Đợt 1 là chủ đề được nhiều nhà đầu tư bất động sản quan tâm, bởi đây là con số được hình thành sau khi trừ trọn vẹn chiết khấu thanh toán sớm cho một căn nhà phố ven biển. Thay vì nhìn vào giá niêm yết, người mua cần hiểu rõ cấu trúc của mức giá này: nó đến từ đâu, gồm những khoản nào, đánh đổi điều gì và phù hợp với kiểu nhà đầu tư nào. Bài viết dưới đây phân tích theo hướng đó, dựa trên các dữ kiện được cung cấp trong danh mục Tài Chính Bất Động Sản với content pillar là giá thanh toán sớm căn SX31-10, góc tiếp cận là giá liền kề Vịnh Tiên thanh toán sớm và cơ hội mua giá gốc Vinhomes.
- Mức giá 12,43 tỷ cho căn liền kề thanh toán sớm đợt 1 thực chất là gì?
- Cách hình thành mức giá 12,43 tỷ từ chiết khấu thanh toán sớm
- So sánh nhanh: giá thanh toán sớm và giá thanh toán theo tiến độ chuẩn
- Phân tích dòng tiền: 12,43 tỷ có thực sự “nhẹ” hơn?
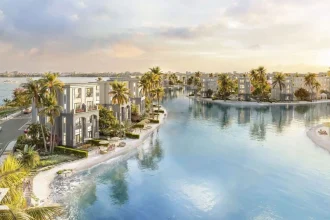
- Giá trị của căn liền kề ven biển nằm ở đâu?
- Rủi ro cần cân nhắc khi mua theo phương án thanh toán sớm
- Bộ tiêu chí để tự đánh giá trước khi xuống tiền
- Kết luận: 12,43 tỷ là điểm khởi đầu của phân tích, không phải điểm kết thúc
Trước khi đi vào phân tích, cần nói rõ nguyên tắc: những gì thuộc về chính sách bán hàng, giá, chiết khấu của chủ đầu tư chỉ nên được xem là dữ kiện khi có bảng giá hoặc văn bản chính thức. Các nhận định trong bài là góc nhìn phân tích, không phải khuyến nghị mua hay bán cho bất kỳ cá nhân nào.
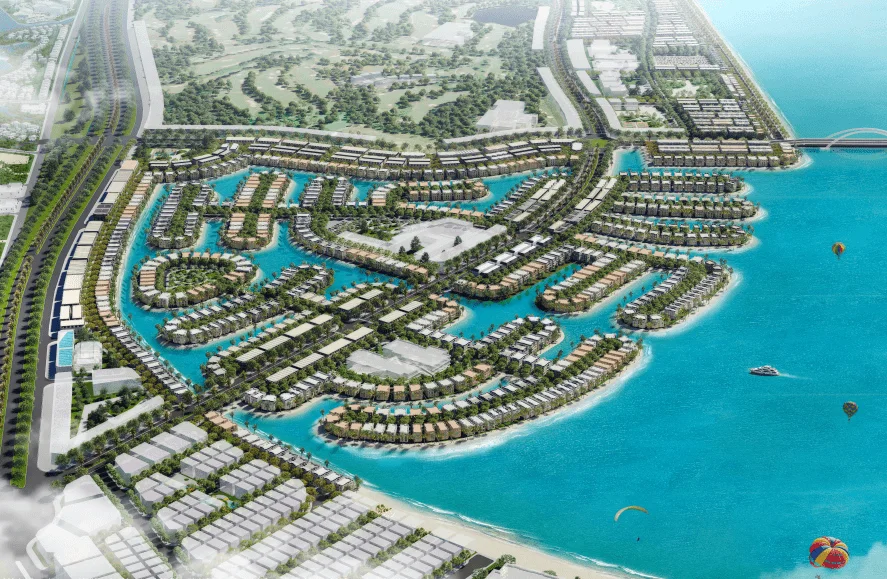
Mức giá 12,43 tỷ cho căn liền kề thanh toán sớm đợt 1 thực chất là gì?
Trong bất động sản nhà ở thương mại, giá bán một căn liền kề thường không chỉ có một con số duy nhất. Có ít nhất ba lớp giá cần phân biệt:
- Giá niêm yết (giá gốc): mức giá chủ đầu tư công bố trong bảng giá, chưa trừ các ưu đãi.
- Giá sau chiết khấu thanh toán sớm: mức giá sau khi người mua trả trước theo tiến độ nhanh, thường được hưởng mức chiết khấu cao hơn tiến độ chuẩn.
- Giá sau các ưu đãi khác: có thể gồm chiết khấu theo đợt bán hàng, ưu đãi cho khách hàng cũ, quà tặng hiện vật hoặc hỗ trợ lãi suất.
Con số 12,43 tỷ được đặt trong bối cảnh là mức giá khi thanh toán sớm đợt 1, tức người mua chấp nhận dồn dòng tiền vào giai đoạn đầu để đổi lấy mức chiết khấu cao nhất. Đây là điểm cốt lõi: mức giá hấp dẫn không đến từ việc chủ đầu tư hạ giá niêm yết, mà đến từ việc người mua đánh đổi thời gian và tính thanh khoản của dòng tiền.
Vì vậy, khi nghe con số 12,43 tỷ, câu hỏi đúng không phải là “rẻ hay đắt” mà là “rẻ hơn bao nhiêu so với tiến độ chuẩn, và cái giá phải trả cho phần chênh lệch đó là gì”.
Cách hình thành mức giá 12,43 tỷ từ chiết khấu thanh toán sớm
Về mặt cơ chế, chiết khấu thanh toán sớm hoạt động giống như một khoản chi phí vốn mà chủ đầu tư tiết kiệm được khi thu tiền nhanh. Thay vì phải huy động vốn từ ngân hàng hoặc các kênh tài chính khác với lãi suất nhất định, chủ đầu tư nhận tiền sớm từ khách hàng và chia lại một phần lợi ích đó dưới dạng chiết khấu.
Điều này dẫn đến vài hệ quả cần lưu ý:
- Mức chiết khấu càng cao khi tiến độ thanh toán càng nhanh. Đợt 1 thường là giai đoạn chiết khấu mạnh nhất vì dòng tiền về sớm nhất.
- Chiết khấu không phải tiền mặt rơi vào túi người mua. Nó làm giảm số tiền phải trả, tức là làm tăng hiệu quả sử dụng vốn, chứ không tạo ra lợi nhuận ngay.
- Giá sau chiết khấu phụ thuộc vào việc người mua có thực hiện đúng cam kết tiến độ hay không. Nếu chậm tiến độ, phần chiết khấu có thể bị điều chỉnh theo quy định của hợp đồng.
Như vậy, 12,43 tỷ là kết quả của một phép tính có điều kiện, không phải một mức giá mở cho mọi đối tượng. Người mua cần đọc kỹ bảng giá và phụ lục tiến độ thanh toán để xác nhận con số này áp dụng cho căn nào, thời điểm nào và với điều kiện gì.
So sánh nhanh: giá thanh toán sớm và giá thanh toán theo tiến độ chuẩn
Để thấy rõ giá trị của việc thanh toán sớm, có thể đặt hai phương án cạnh nhau. Bảng dưới đây minh họa cách so sánh, không phải bảng giá chính thức của dự án:
| Tiêu chí | Thanh toán sớm đợt 1 | Thanh toán theo tiến độ chuẩn |
|---|---|---|
| Mức chiết khấu | Cao hơn, áp dụng cho giai đoạn đầu | Thấp hơn hoặc không có |
| Dòng tiền phải chuẩn bị | Dồn trong thời gian ngắn | Trải đều theo tiến độ |
| Áp lực tài chính | Cao hơn ở giai đoạn đầu | Thấp hơn, dễ cân đối hơn |
| Linh hoạt khi có biến động | Thấp hơn | Cao hơn |
| Giá vốn hình thành | Thấp hơn | Cao hơn |
Bảng này cho thấy bản chất của chiết khấu thanh toán sớm là đánh đổi giữa giá vốn và tính linh hoạt. Người có sẵn nguồn tiền nhàn rỗi sẽ tận dụng được lợi thế giá; người phải vay hoặc xoay vốn từ nhiều nguồn cần tính toán kỹ hơn, vì chi phí lãi vay có thể ăn mòn phần chiết khấu nhận được.
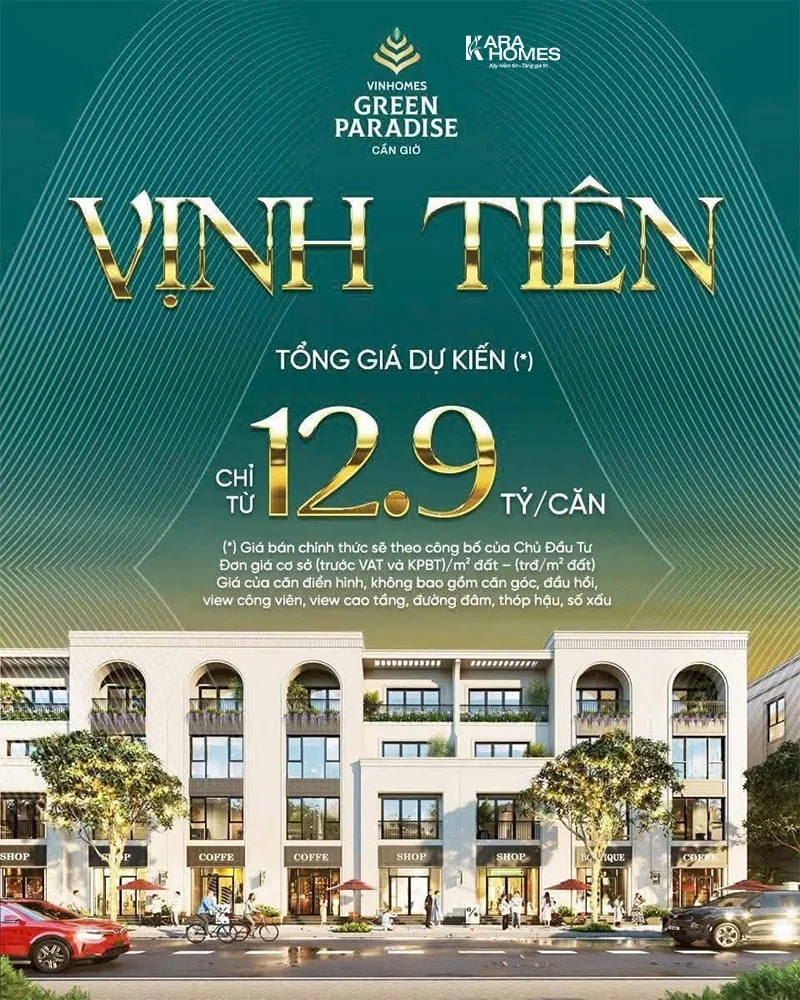
Phân tích dòng tiền: 12,43 tỷ có thực sự “nhẹ” hơn?
Một sai lầm phổ biến là so sánh giá sau chiết khấu với giá niêm yết rồi kết luận đây là món hời. Cách phân tích đúng phải đặt con số vào dòng tiền thực tế của người mua.
Các yếu tố cần đưa vào phép tính:
- Vốn tự có: bao nhiêu phần trăm trong 12,43 tỷ là tiền thật của người mua.
- Chi phí vay: nếu phải vay, lãi suất và thời hạn vay ảnh hưởng trực tiếp đến tổng chi phí.
- Chi phí cơ hội: số tiền dồn vào thanh toán sớm không còn sinh lời ở kênh khác.
- Chi phí vận hành và nắm giữ: phí quản lý, thuế, phí trước bạ, chi phí hoàn thiện và thời gian chờ khai thác.
- Thời gian thoát hàng dự kiến: càng dài, chi phí nắm giữ càng lớn.
Nếu người mua dùng 100% vốn tự có, chiết khấu thanh toán sớm là lợi thế rõ ràng vì làm giảm giá vốn hình thành tài sản. Nếu người mua vay phần lớn, cần so sánh mức chiết khấu với lãi suất vay trong cùng khoảng thời gian. Trong nhiều trường hợp, phần chiết khấu vẫn có lợi, nhưng mức độ lợi phụ thuộc vào lãi suất thực tế và kỷ luật trả nợ.
Điểm cần nhấn mạnh: 12,43 tỷ là con số hấp dẫn về mặt giá, nhưng không tự động đồng nghĩa với khoản đầu tư hiệu quả. Hiệu quả chỉ xuất hiện khi cấu trúc vốn phù hợp với khả năng tài chính của từng người.
Giá trị của căn liền kề ven biển nằm ở đâu?
Với sản phẩm nhà phố liền kề ven biển, giá trị không chỉ đến từ diện tích đất và diện tích xây dựng. Các yếu tố thường được thị trường quan tâm gồm:
- Vị trí và khả năng tiếp cận: khoảng cách tới biển, trục giao thông chính, hạ tầng kết nối.
- Quy hoạch và tiện ích nội khu: hệ thống tiện ích, cảnh quan, không gian công cộng.
- Khả năng khai thác: cho thuê, kinh doanh dịch vụ hoặc để ở.
- Thanh khoản của phân khúc: mức độ quan tâm của thị trường với sản phẩm tương tự.
- Chất lượng vận hành sau bàn giao: đơn vị quản lý, chính sách phí, mức độ duy trì cảnh quan.
Đây là các tiêu chí có thể kiểm chứng bằng tài liệu dự án, không phải suy đoán. Người mua nên yêu cầu được xem quy hoạch, mặt bằng phân khu, danh mục tiện ích và chính sách quản lý vận hành trước khi quyết định.
Rủi ro cần cân nhắc khi mua theo phương án thanh toán sớm
Mọi khoản đầu tư bất động sản đều có rủi ro. Với phương án thanh toán sớm, các rủi ro thường gặp gồm:
- Rủi ro tiến độ: dồn tiền sớm nhưng tiến độ bàn giao hoặc pháp lý chậm hơn kỳ vọng.
- Rủi ro thanh khoản: sản phẩm giá trị lớn, thời gian bán lại có thể kéo dài.
- Rủi ro lãi suất: nếu dùng đòn bẩy, biến động lãi suất ảnh hưởng trực tiếp đến chi phí.
- Rủi ro thị trường: giá khu vực có thể điều chỉnh theo chu kỳ, không tăng đều.
- Rủi ro chính sách: thay đổi về thuế, phí hoặc quy định chuyển nhượng.
Việc nhận diện rủi ro không nhằm làm giảm giá trị của sản phẩm, mà để người mua xây dựng phương án dự phòng. Một nguyên tắc thực chiến: chỉ thanh toán sớm bằng phần vốn không ảnh hưởng đến các nghĩa vụ tài chính khác, và luôn giữ lại khoản dự phòng cho các chi phí phát sinh.
Bộ tiêu chí để tự đánh giá trước khi xuống tiền
Thay vì dựa vào cảm nhận, người mua có thể dùng bộ tiêu chí sau để tự chấm điểm:
- Mục tiêu đầu tư: để ở, cho thuê hay chờ tăng giá? Mỗi mục tiêu có tiêu chuẩn khác nhau.
- Khả năng tài chính: tỷ lệ vốn tự có trên tổng giá trị, khả năng chịu đựng biến động lãi suất.
- Thời gian nắm giữ: ngắn hạn hay dài hạn, có phù hợp với chu kỳ thị trường không.
- Xác thực thông tin: bảng giá, tiến độ, chính sách chiết khấu phải có văn bản rõ ràng.
- Phương án dự phòng: nếu không bán được hoặc không cho thuê được, có trụ được không.
Bộ tiêu chí này giúp chuyển câu hỏi từ “có nên mua không” sang “mua với điều kiện nào thì an toàn với tôi”. Đó là cách tiếp cận phù hợp hơn với một tài sản có giá trị lớn.
Kết luận: 12,43 tỷ là điểm khởi đầu của phân tích, không phải điểm kết thúc
Mức giá 12,43 tỷ cho căn liền kề khi thanh toán sớm đợt 1 là một con số đáng chú ý, phản ánh chính sách chiết khấu mạnh cho dòng tiền về sớm. Giá trị thực của nó phụ thuộc vào ba yếu tố: cấu trúc vốn của người mua, chất lượng thực tế của sản phẩm và khả năng khai thác trong tương lai.
Người mua nên yêu cầu bảng báo giá chi tiết, đối chiếu tiến độ thanh toán, xác minh pháp lý và tự tính toán dòng tiền trước khi ra quyết định. Một mức giá hấp dẫn chỉ thực sự có ý nghĩa khi nó nằm trong kế hoạch tài chính bền vững.

Bài viết mang tính phân tích thông tin, không phải khuyến nghị đầu tư. Người đọc cần tự xác minh dữ liệu với chủ đầu tư và đơn vị tư vấn trước khi giao dịch.