Khi một nhà đầu tư cá nhân đứng trước quyết định rót vốn vào căn hộ Vlasta Premier, câu hỏi thực chất không phải “có nên mua hay không” mà là “tiền của tôi nên nằm ở đâu để vừa sinh lời vừa bảo toàn vốn”. Đây là bài toán so sánh giữa bốn nhóm kênh quen thuộc: tiền gửi tiết kiệm, vàng, chứng khoán và bất động sản cao cấp có pháp lý minh bạch. Mỗi kênh có cấu trúc rủi ro, thanh khoản và chi phí cơ hội khác nhau, và không kênh nào phù hợp với mọi mục tiêu tài chính.
- Vì sao câu hỏi “tiền để đâu sinh lời” lại gắn với Vlasta Premier
- Ma trận bốn kênh tài sản: tiêu chí so sánh cốt lõi
- Tiền gửi tiết kiệm: nền tảng thanh khoản và tính chắc chắn
- Vàng: phòng ngừa mất giá tiền tệ nhưng không tạo dòng tiền
- Chứng khoán: sinh lời kỳ vọng cao đi kèm biến động lớn
- Bất động sản cao cấp pháp lý minh bạch: tài sản kép
- Đặt Vlasta Premier vào ma trận: lợi thế và điểm cần cân nhắc
- Lợi thế về thương hiệu và hệ sinh thái tiện ích
- Pháp lý minh bạch giảm rủi ro đuôi
- Chi phí cơ hội và thời gian nắm giữ
- Kênh nào bảo toàn vốn tốt nhất? Không có câu trả lời chung
- Rủi ro cần nhận diện trước khi quyết định
- Kết luận: tiền để đâu sinh lời tốt nhất phụ thuộc vào mục tiêu của bạn
Bài viết này tiếp cận theo hướng phân tích ma trận tài sản, không đưa ra khuyến nghị mua bán cá nhân hóa. Mọi nhận định mang tính nguyên tắc và tiêu chí, người đọc cần đối chiếu với khẩu vị rủi ro, thời hạn nắm giữ và dòng tiền thực tế của mình.
Vì sao câu hỏi “tiền để đâu sinh lời” lại gắn với Vlasta Premier
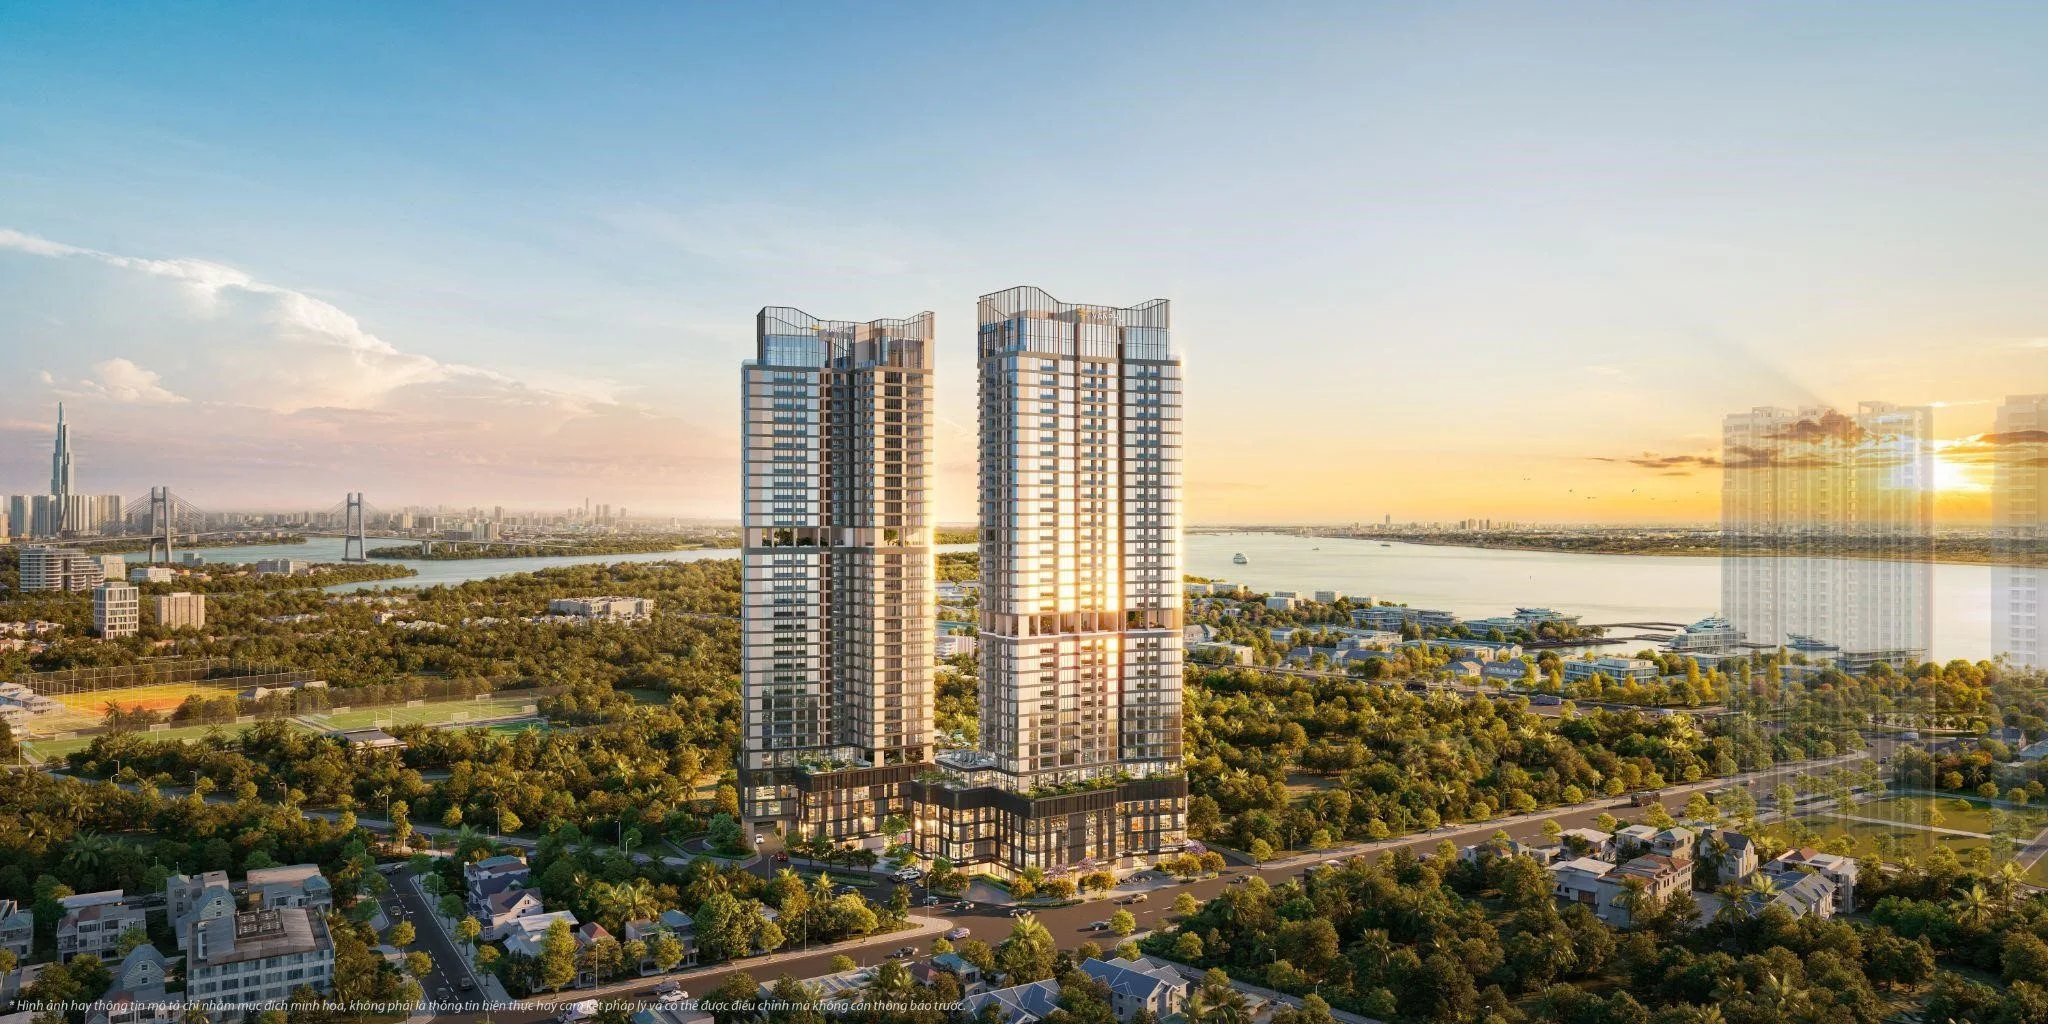
Vlasta Premier là dự án căn hộ thuộc khu đô thị Vinhomes tại Hải Phòng, được phát triển theo định hướng bất động sản cao cấp. Điểm khiến dự án này thường xuyên xuất hiện trong các cuộc thảo luận đầu tư là sự kết hợp giữa thương hiệu chủ đầu tư, tiện ích nội khu và tính pháp lý tương đối rõ ràng so với nhiều sản phẩm nhà ở thứ cấp khác.
Người mua căn hộ Vlasta Premier thường chia thành hai nhóm. Nhóm thứ nhất mua để ở, coi đây là tiêu dùng dài hạn gắn với chất lượng sống. Nhóm thứ hai mua với kỳ vọng tăng giá hoặc khai thác cho thuê. Với nhóm thứ hai, câu hỏi so sánh với tiền gửi, vàng và chứng khoán trở nên cấp thiết, bởi vốn bỏ vào bất động sản thường lớn, kém linh hoạt và chịu chi phí giao dịch cao hơn nhiều kênh khác.
Ma trận bốn kênh tài sản: tiêu chí so sánh cốt lõi
Để so sánh công bằng, cần thống nhất bốn tiêu chí: khả năng sinh lời kỳ vọng, mức độ bảo toàn vốn, thanh khoản và chi phí sở hữu. Đây là các tiêu chí có thể áp dụng cho mọi kênh, không riêng bất động sản.
Tiền gửi tiết kiệm: nền tảng thanh khoản và tính chắc chắn
Tiền gửi có ưu điểm lớn nhất là tính danh nghĩa chắc chắn theo lãi suất đã thỏa thuận và khả năng rút gần như tức thời khi đến hạn hoặc chấp nhận lãi suất không kỳ hạn. Rủi ro chính là lạm phát và lãi suất thực. Khi lạm phát cao hơn lãi suất danh nghĩa, sức mua giảm dù số dư tăng. Vì vậy tiền gửi phù hợp với phần vốn dự phòng, không phải toàn bộ danh mục dài hạn.
Vàng: phòng ngừa mất giá tiền tệ nhưng không tạo dòng tiền
Vàng thường được xem là tài sản trú ẩn khi bất ổn tiền tệ hoặc địa chính trị. Tuy nhiên vàng không sinh dòng tiền định kỳ, chi phí lưu giữ và chênh lệch mua bán có thể ăn mòn lợi nhuận. Vàng phù hợp như một lớp bảo hiểm trong danh mục, không phải công cụ tạo thu nhập.
Chứng khoán: sinh lời kỳ vọng cao đi kèm biến động lớn
Chứng khoán, đặc biệt cổ phiếu niêm yết, có thanh khoản cao và khả năng sinh lời dài hạn nếu doanh nghiệp tăng trưởng. Đổi lại là biến động ngắn hạn mạnh, yêu cầu kiến thức, kỷ luật và khả năng chịu đựng sụt giảm tài khoản. Với nhà đầu tư không chuyên, rủi ro tập trung và rủi ro hành vi là hai điểm cần kiểm soát.
Bất động sản cao cấp pháp lý minh bạch: tài sản kép
Bất động sản vừa là tài sản sử dụng vừa là tài sản đầu tư. Với căn hộ như Vlasta Premier, người mua có thể khai thác cho thuê hoặc chờ tăng giá theo chu kỳ hạ tầng. Điểm trừ là vốn lớn, thanh khoản chậm, chi phí giao dịch và chi phí vận hành như phí quản lý, thuế, phí chuyển nhượng. Yếu tố pháp lý minh bạch giúp giảm rủi ro tranh chấp, nhưng không loại bỏ rủi ro thị trường.
| Tiêu chí | Tiền gửi | Vàng | Chứng khoán | BĐS cao cấp |
|---|---|---|---|---|
| Thanh khoản | Cao | Cao | Cao | Thấp |
| Dòng tiền định kỳ | Có (lãi) | Không | Có thể (cổ tức) | Có thể (cho thuê) |
| Vốn tối thiểu | Thấp | Thấp | Thấp | Cao |
| Rủi ro chính | Lạm phát | Biến động giá | Biến động thị trường | Thanh khoản, pháp lý |
| Chi phí sở hữu | Thấp | Lưu giữ | Phí giao dịch | Quản lý, thuế, phí |
Bảng trên là khung tiêu chí định tính, không phải số liệu dự báo. Mức độ cụ thể của từng ô phụ thuộc vào sản phẩm, thời điểm và chính sách thuế phí hiện hành.
Đặt Vlasta Premier vào ma trận: lợi thế và điểm cần cân nhắc
Khi đặt căn hộ Vlasta Premier vào ma trận trên, có thể thấy một số đặc điểm cần phân tích.
Lợi thế về thương hiệu và hệ sinh thái tiện ích
Dự án nằm trong khu đô thị có hệ sinh thái tiện ích, trường học, thương mại và cảnh quan. Với người mua để ở, đây là giá trị sử dụng thực. Với nhà đầu tư cho thuê, hệ sinh thái này hỗ trợ nhu cầu thuê từ nhóm chuyên gia, gia đình trẻ và người làm việc tại khu công nghiệp lân cận. Tuy nhiên, cần kiểm tra nguồn cầu thuê thực tế tại khu vực thay vì giả định.
Pháp lý minh bạch giảm rủi ro đuôi
Pháp lý rõ ràng giúp người mua yên tâm về sổ hồng, hợp đồng mua bán và quyền sở hữu. Đây là yếu tố bảo toàn vốn quan trọng, bởi rủi ro pháp lý thường là rủi ro đuôi, khó định lượng nhưng có thể gây mất vốn lớn. Dù vậy, pháp lý minh bạch không đồng nghĩa giá sẽ tăng.
Chi phí cơ hội và thời gian nắm giữ
Vốn bỏ vào một căn hộ Vlasta Premier có thể tương đương một danh mục tiền gửi, vàng và chứng khoán kết hợp. Nếu thời gian nắm giữ ngắn, chi phí giao dịch và thuế phí có thể xóa phần lợi nhuận. Nếu nắm giữ dài hạn, bất động sản có thể hưởng lợi từ chu kỳ hạ tầng và tăng trưởng đô thị, nhưng không có gì đảm bảo.

Kênh nào bảo toàn vốn tốt nhất? Không có câu trả lời chung
Câu hỏi “kênh nào bảo toàn vốn tốt nhất” thường bị đặt sai. Bảo toàn vốn là kết quả của việc phân bổ phù hợp với mục tiêu, thời hạn và khả năng chịu rủi ro, không phải chọn một kênh duy nhất. Một số nguyên tắc có thể áp dụng:
- Phân lớp theo mục tiêu: vốn dự phòng để tiền gửi, vốn bảo hiểm sức mua để vàng, vốn tăng trưởng để chứng khoán và bất động sản.
- Phân lớp theo thời hạn: mục tiêu dưới một năm không nên khóa vào bất động sản.
- Phân lớp theo thanh khoản: luôn giữ phần tài sản có thể chuyển thành tiền nhanh.
- Kiểm tra pháp lý trước khi xuống tiền: với bất động sản, đây là điều kiện tiên quyết.
Với Vlasta Premier, nếu người mua xác định đây là phần vốn dài hạn, chấp nhận thanh khoản chậm và có kế hoạch khai thác hoặc chờ chu kỳ, thì đây là một cấu phần có thể xem xét. Nếu người mua cần linh hoạt hoặc không chắc về dòng tiền, tỷ trọng bất động sản nên được giới hạn.
Rủi ro cần nhận diện trước khi quyết định
Mọi kênh tài sản đều có rủi ro. Với bất động sản cao cấp, các rủi ro chính gồm: rủi ro thanh khoản khi thị trường chậm, rủi ro nguồn cung mới trong khu vực, rủi ro lãi suất vay nếu dùng đòn bẩy, rủi ro chi phí vận hành và rủi ro chính sách thuế phí. Với tiền gửi là rủi ro lạm phát; với vàng là rủi ro giá và chi phí cơ hội; với chứng khoán là rủi ro biến động và rủi ro doanh nghiệp.
Việc nhận diện rủi ro không nhằm tránh né mà để định giá đúng và chuẩn bị kịch bản. Nhà đầu tư nên tự xây dựng các kịch bản cơ sở, kịch bản xấu và kịch bản tốt, kèm ngưỡng chịu đựng của bản thân.
Kết luận: tiền để đâu sinh lời tốt nhất phụ thuộc vào mục tiêu của bạn
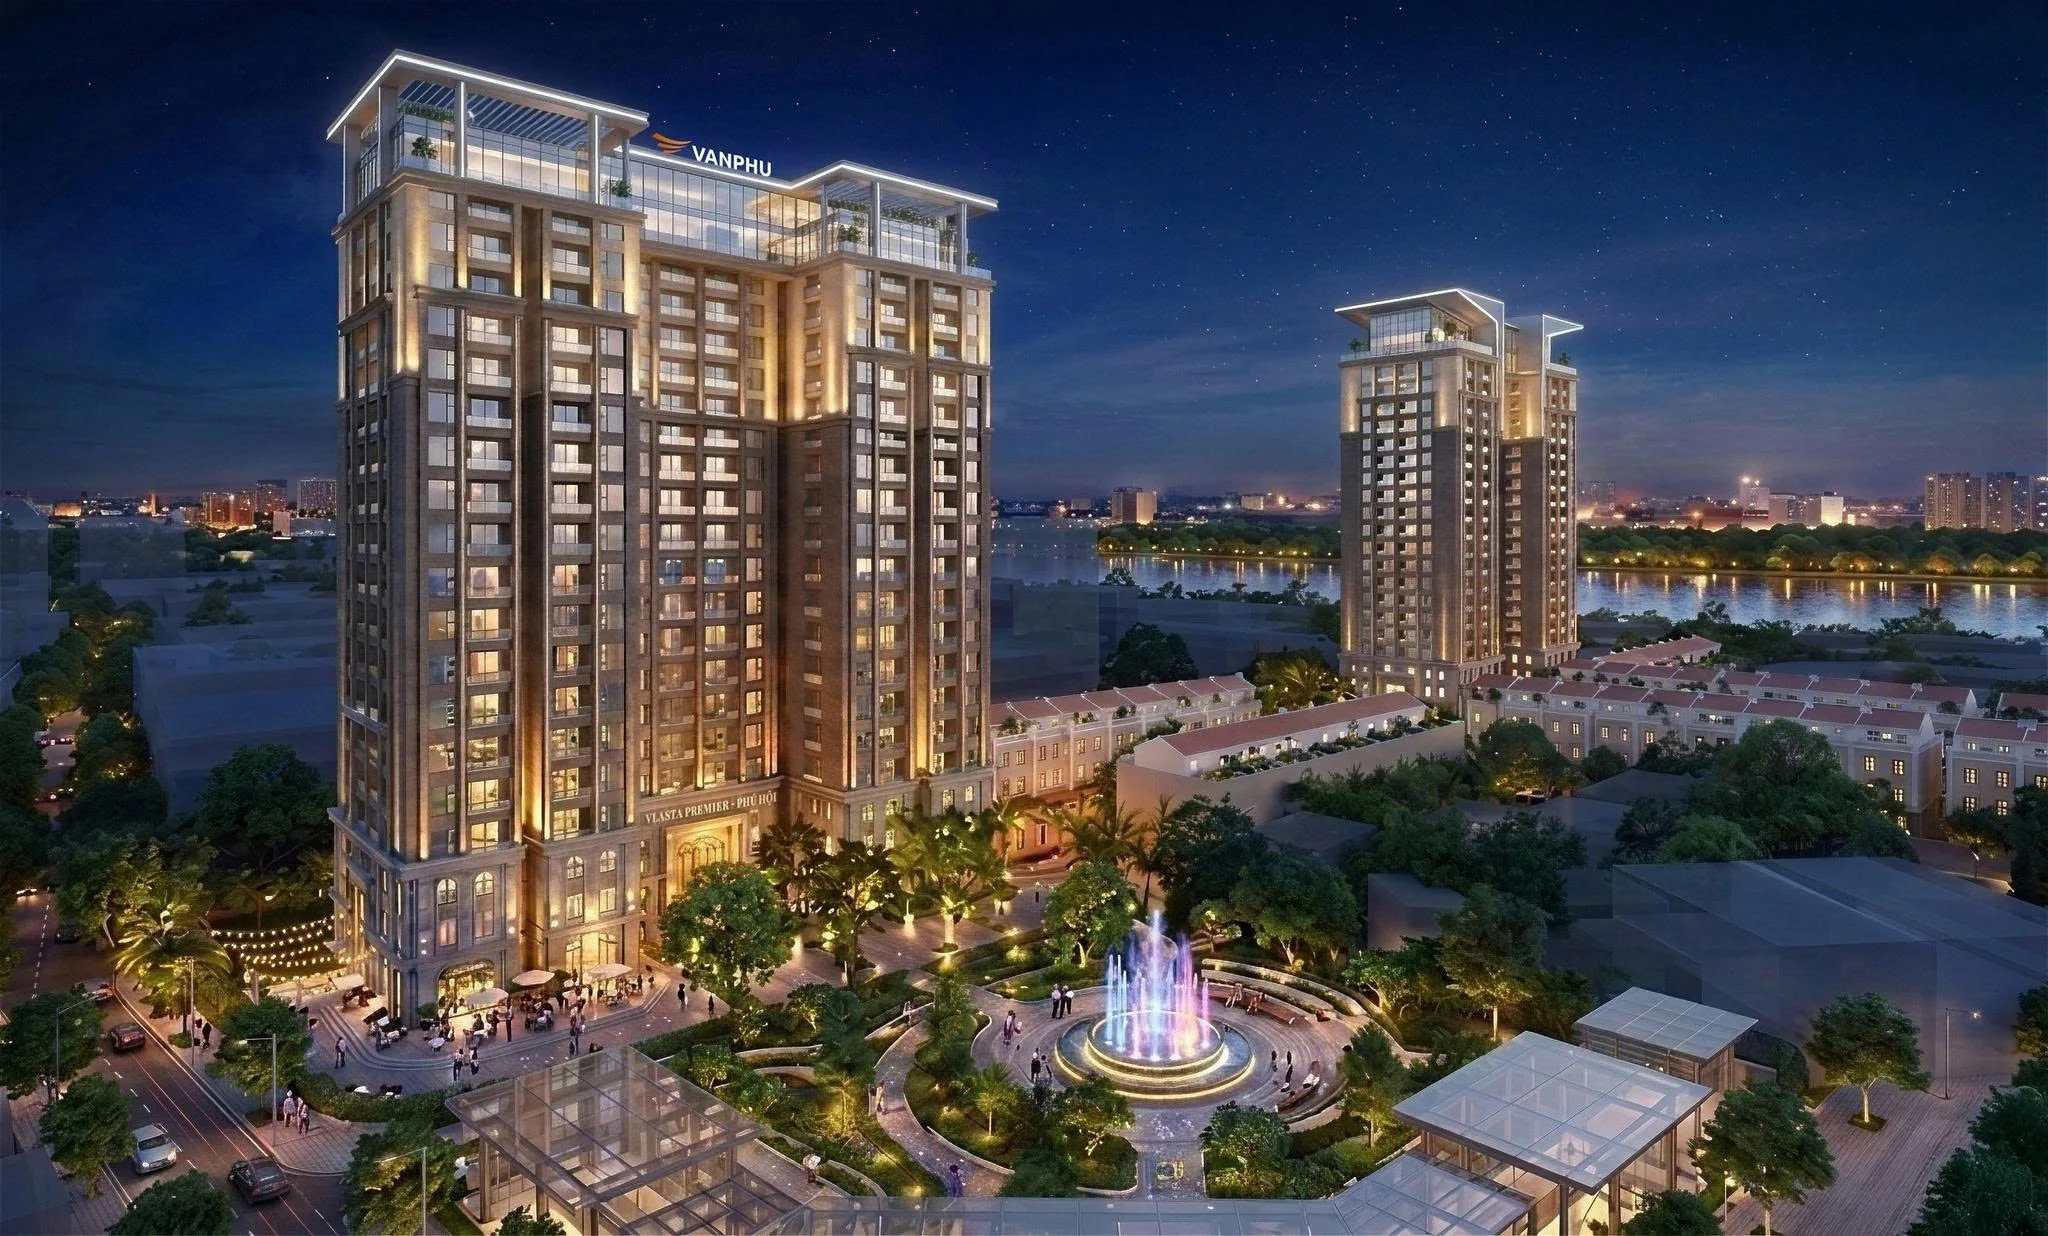
Mua căn hộ Vlasta Premier giai đoạn này không phải là câu trả lời đúng cho mọi người, cũng không phải sai cho mọi người. Đây là một lựa chọn trong ma trận tài sản, với đặc điểm vốn lớn, thanh khoản chậm, tiềm năng khai thác và bảo toàn vốn dựa trên pháp lý minh bạch. Tiền gửi, vàng và chứng khoán có vai trò riêng trong việc cân bằng thanh khoản, phòng ngừa và tăng trưởng.
Quyết định cuối cùng nên dựa trên mục tiêu tài chính, thời hạn nắm giữ, khả năng chịu rủi ro và kế hoạch dòng tiền của từng người. Đăng ký nhận bài phân tích xu hướng thị trường vốn và tài sản để cập nhật các góc nhìn tiếp theo.