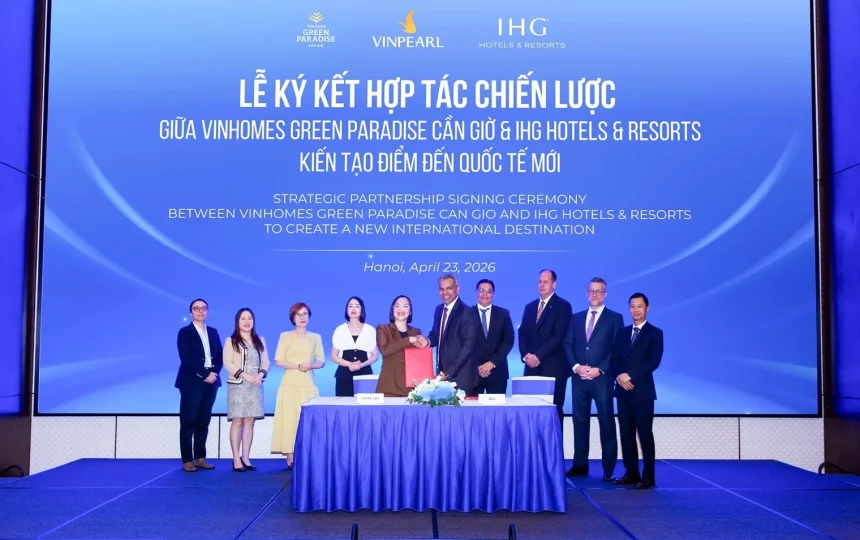
Lễ ký kết thỏa thuận hợp tác chiến lược với các ngân hàng lớn là sự kiện mà chủ đầu tư và nhóm ngân hàng đối tác cùng công bố cam kết tài trợ vốn cho người mua nhà, kèm các gói tín dụng ưu đãi lãi suất độc quyền. Với người đang tìm hiểu sản phẩm bất động sản, đây không chỉ là nghi thức truyền thông mà còn là điểm khởi đầu để đánh giá năng lực vay, dòng tiền trả nợ và mức độ an toàn của phương án tài chính. Bài viết này phân tích sự kiện dưới góc nhìn kinh doanh: mô hình liên kết, khách hàng mục tiêu, giá trị nhận được, chi phí vận hành, doanh thu tiềm năng, cạnh tranh và rủi ro.
- Lễ ký kết thỏa thuận hợp tác chiến lược với các ngân hàng lớn là gì?
- Mô hình liên kết giữa chủ đầu tư và ngân hàng vận hành thế nào?
- Khách hàng mục tiêu và giá trị nhận được từ gói tín dụng ưu đãi
- Phân tích chi phí, doanh thu và tính khả thi của mô hình
- Cạnh tranh giữa các ngân hàng trong cùng một sự kiện
- Rủi ro cần cân nhắc trước khi tham gia gói tín dụng ưu đãi
- Ý nghĩa của lễ ký kết với thị trường và người mua nhà
- Kết luận

Lễ ký kết thỏa thuận hợp tác chiến lược với các ngân hàng lớn là gì?
Đây là sự kiện chính thức hóa quan hệ hợp tác giữa một chủ đầu tư dự án và một hoặc nhiều ngân hàng thương mại. Nội dung thường xoay quanh việc ngân hàng cung cấp hạn mức tín dụng, cho vay mua nhà, bảo lãnh tiến độ hoặc các gói ưu đãi lãi suất dành riêng cho khách hàng của dự án. Trong bối cảnh thị trường bất động sản, thỏa thuận này giúp rút ngắn quy trình vay, tăng tính minh bạch về điều kiện tín dụng và tạo niềm tin cho người mua.
Cần phân biệt rõ hai lớp thông tin. Dữ kiện là những nội dung được công bố tại lễ ký kết như danh sách ngân hàng tham gia, thời hạn hợp tác, nhóm sản phẩm được áp dụng. Nhận định là đánh giá về mức độ hấp dẫn của gói vay, khả năng huy động khách hàng hay tác động lên thanh khoản dự án. Người đọc nên kiểm tra hợp đồng mẫu, biểu lãi suất và điều kiện đi kèm thay vì chỉ dựa vào thông cáo.
Mô hình liên kết giữa chủ đầu tư và ngân hàng vận hành thế nào?
Về bản chất, đây là mô hình hợp tác ba bên: chủ đầu tư, ngân hàng và khách hàng mua nhà. Chủ đầu tư giới thiệu nguồn khách hàng đã quan tâm sản phẩm; ngân hàng thẩm định hồ sơ, giải ngân và thu nợ; khách hàng nhận căn nhà cùng khoản vay. Mỗi bên có động lực riêng nhưng cùng chia sẻ mục tiêu giao dịch thành công.
Vai trò của chủ đầu tư
- Cung cấp danh sách sản phẩm, tiến độ thanh toán và pháp lý dự án cho ngân hàng thẩm định.
- Kết nối khách hàng với bộ phận tín dụng, hỗ trợ hoàn thiện hồ sơ.
- Có thể tham gia bảo lãnh hoặc cam kết mua lại trong một số trường hợp theo thỏa thuận.
Vai trò của ngân hàng
- Đưa ra hạn mức, thời hạn vay, lãi suất và điều kiện tài sản bảo đảm.
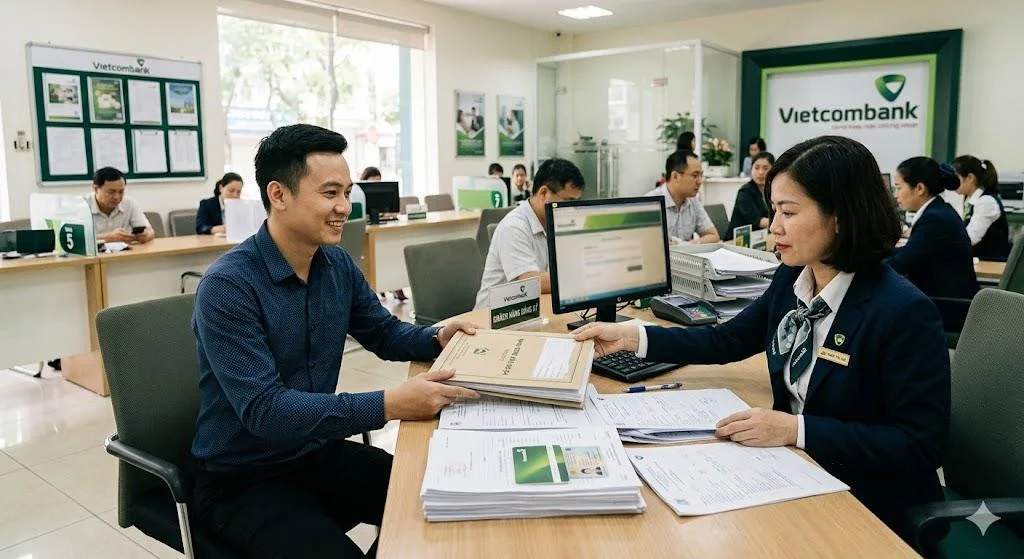
- Thẩm định năng lực trả nợ dựa trên thu nhập, lịch sử tín dụng và phương án vay.
- Giải ngân theo tiến độ dự án và giám sát dòng tiền.
Vai trò của khách hàng
- Cung cấp thông tin trung thực, chứng minh thu nhập và nguồn trả nợ.
- Lựa chọn phương án vay phù hợp với khả năng tài chính dài hạn.
- Đọc kỹ hợp đồng tín dụng, biểu phí và điều kiện điều chỉnh lãi suất.
Khách hàng mục tiêu và giá trị nhận được từ gói tín dụng ưu đãi
Nhóm khách hàng chính của mô hình này thường là người mua để ở, nhà đầu tư dài hạn và khách hàng có thu nhập ổn định nhưng chưa đủ tiền mặt để thanh toán toàn bộ. Giá trị lớn nhất nằm ở việc tiếp cận nguồn vốn với thủ tục được chuẩn hóa, thời gian phê duyệt rút ngắn và mức lãi suất có thể thấp hơn mặt bằng chung trong giai đoạn ưu đãi.
Tuy nhiên, ưu đãi lãi suất thường gắn với thời hạn cụ thể. Sau giai đoạn ưu đãi, lãi suất có thể điều chỉnh theo công thức thả nổi cộng biên độ. Vì vậy, khách hàng cần tính toán kịch bản lãi suất tăng để tránh vỡ kế hoạch dòng tiền. Đây là nguyên tắc cân bằng rủi ro, không phải lời khuyên đầu tư cá nhân.
Phân tích chi phí, doanh thu và tính khả thi của mô hình
Về phía ngân hàng, chi phí bao gồm chi phí vốn, chi phí vận hành bộ máy tín dụng, chi phí dự phòng rủi ro và các chi phí ưu đãi dành cho khách hàng. Doanh thu đến từ lãi vay, phí dịch vụ và khả năng bán chéo sản phẩm như thẻ, bảo hiểm, tài khoản thanh toán. Về phía chủ đầu tư, chi phí nằm ở hoạt động kết nối, truyền thông sự kiện và hỗ trợ hồ sơ; lợi ích đến từ việc tăng tốc độ bán hàng và thu hồi vốn.
Mô hình chỉ bền vững khi ba yếu tố gặp nhau: dự án có pháp lý rõ ràng, khách hàng có năng lực trả nợ thực và ngân hàng kiểm soát được chất lượng tín dụng. Nếu bất kỳ yếu tố nào yếu đi, lợi ích ngắn hạn có thể chuyển thành rủi ro nợ xấu hoặc chậm tiến độ.
| Yếu tố | Chủ đầu tư | Ngân hàng | Khách hàng |
|---|---|---|---|
| Mục tiêu chính | Tăng tốc bán hàng, thu hồi vốn | Tăng dư nợ chất lượng, bán chéo dịch vụ | Sở hữu nhà với dòng tiền phù hợp |
| Chi phí chính | Truyền thông, hỗ trợ hồ sơ | Chi phí vốn, dự phòng rủi ro | Lãi vay, phí, vốn tự có |
| Rủi ro chính | Chậm thanh toán, mất uy tín | Nợ xấu, giải ngân sai mục đích | Lãi suất tăng, thu nhập giảm |

Cạnh tranh giữa các ngân hàng trong cùng một sự kiện
Khi nhiều ngân hàng cùng tham gia một thỏa thuận, cạnh tranh diễn ra ở lãi suất, thời hạn ưu đãi, tỷ lệ cho vay trên giá trị tài sản và tốc độ phê duyệt. Một số ngân hàng có thể linh hoạt hơn về hồ sơ thu nhập, trong khi số khác mạnh về mạng lưới hoặc dịch vụ số. Với khách hàng, việc so sánh nhiều bên giúp chọn được phương án phù hợp thay vì chấp nhận ngay lựa chọn đầu tiên.
Về phía chủ đầu tư, việc có nhiều đối tác ngân hàng giúp giảm phụ thuộc vào một nguồn vốn duy nhất, đồng thời tạo áp lực cải thiện điều kiện cạnh tranh. Tuy nhiên, quản lý nhiều luồng hồ sơ cũng đòi hỏi quy trình nội bộ chặt chẽ để tránh nhầm lẫn và chậm trễ.
Rủi ro cần cân nhắc trước khi tham gia gói tín dụng ưu đãi
- Rủi ro lãi suất: lãi suất ưu đãi chỉ có thời hạn; sau đó có thể thả nổi theo thị trường.
- Rủi ro dòng tiền: thu nhập không ổn định có thể khiến khoản trả nợ vượt khả năng.
- Rủi ro pháp lý: tiến độ dự án, giấy tờ sở hữu và điều kiện bàn giao cần được kiểm tra.
- Rủi ro phí ẩn: phí trả nợ trước hạn, phí bảo hiểm, phí thẩm định cần được hỏi rõ.
- Rủi ro thanh khoản: bán lại tài sản trong thời gian ngắn có thể không đạt kỳ vọng.
Người mua nên xây dựng bảng tính dòng tiền cho toàn bộ thời hạn vay, bao gồm cả kịch bản lãi suất tăng. Đây là cách kiểm soát rủi ro dựa trên dữ kiện hợp đồng, không dựa trên kỳ vọng thị trường.
Ý nghĩa của lễ ký kết với thị trường và người mua nhà
Sự kiện này gửi tín hiệu về sự phối hợp giữa chủ đầu tư và hệ thống ngân hàng, giúp người mua có thêm kênh tiếp cận vốn chính thức. Về dài hạn, mô hình liên kết có thể thúc đẩy minh bạch hóa điều kiện vay và chuẩn hóa quy trình mua nhà trả góp. Tuy nhiên, hiệu quả thực tế phụ thuộc vào chất lượng thẩm định, năng lực tài chính của khách hàng và tiến độ triển khai dự án.
Với doanh nghiệp, đây là hoạt động kinh doanh có tính chiến lược: vừa hỗ trợ bán hàng, vừa xây dựng quan hệ dài hạn với đối tác tài chính. Với khách hàng, giá trị nằm ở việc chủ động đọc hiểu điều khoản và lựa chọn phương án vay phù hợp với khả năng trả nợ thực tế.
Kết luận
Lễ ký kết thỏa thuận hợp tác chiến lược với các ngân hàng lớn là điểm khởi đầu cho chuỗi hoạt động tài trợ vốn mua nhà giữa chủ đầu tư và ngân hàng đối tác. Giá trị của sự kiện không nằm ở nghi thức mà ở chất lượng điều khoản, quy trình thẩm định và khả năng kiểm soát rủi ro của cả ba bên. Người mua nhà nên xem đây là cơ hội để so sánh, đàm phán và lập kế hoạch tài chính dài hạn thay vì quyết định theo cảm xúc.