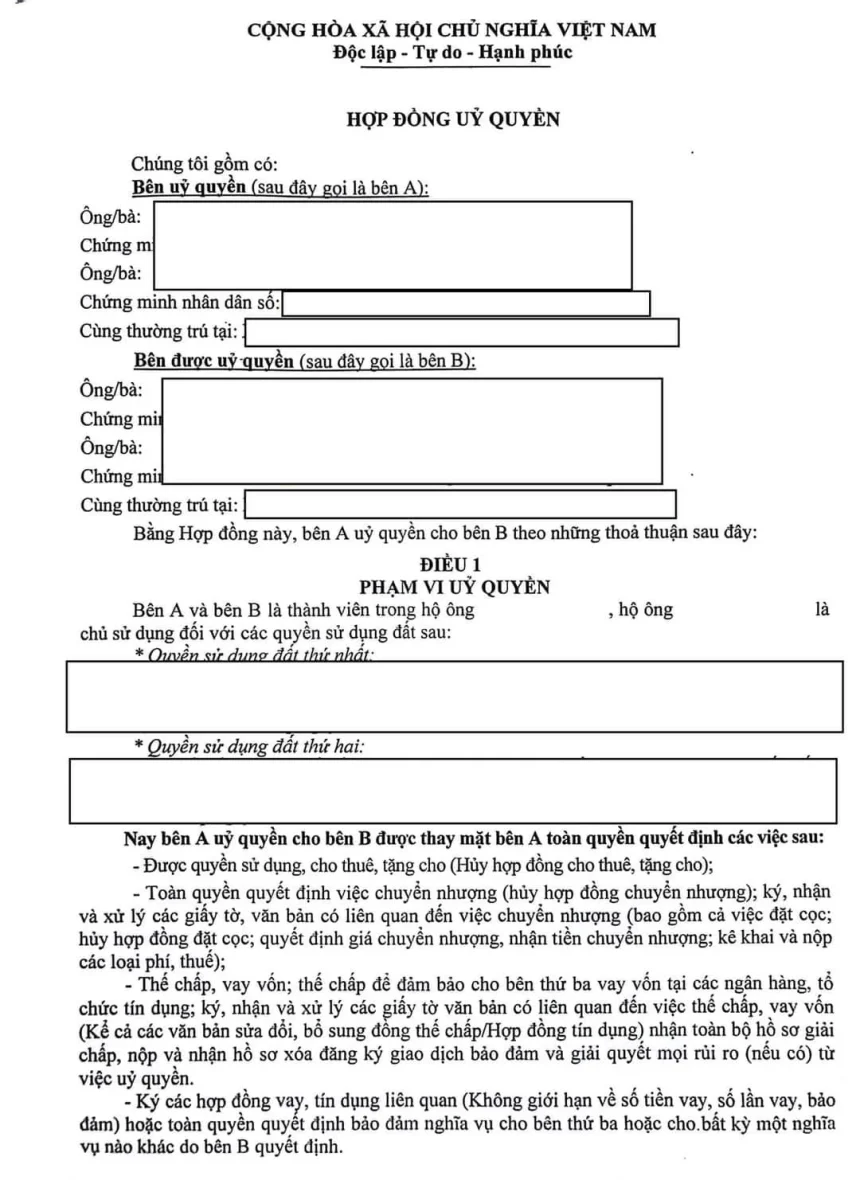
Trong giao dịch bất động sản, hợp đồng ủy quyền toàn quyền định đoạt thường được sử dụng như một giải pháp nhanh gọn để tiết kiệm thời gian, chi phí công chứng, hoặc khi người đứng tên không thể trực tiếp thực hiện giao dịch. Tuy nhiên, đằng sau sự tiện lợi đó là vô số rủi ro pháp lý mà không phải ai cũng lường trước. Bài viết này, dưới góc nhìn của một luật sư tư vấn cá nhân, sẽ giúp bạn “dịch” những quy định khô khan thành các tình huống thực tế, để bạn hiểu rõ và tránh được những cạm bẫy tiềm ẩn.
- Hợp đồng ủy quyền toàn quyền định đoạt là gì? Bản chất pháp lý và sự khác biệt với hợp đồng chuyển nhượng
- Vì sao hợp đồng ủy quyền toàn quyền định đoạt lại tiềm ẩn rủi ro “tàng hình”?
- 1. Rủi ro bên được ủy quyền lạm dụng quyền
- 2. Rủi ro hợp đồng vô hiệu do giả tạo
- 3. Rủi ro khi một bên chết hoặc mất năng lực hành vi
- 4. Rủi ro từ việc ủy quyền lại
- 5. Rủi ro về thời hạn ủy quyền
- Thực trạng sử dụng hợp đồng ủy quyền toàn quyền định đoạt tại Việt Nam
- Khi nào nên dùng hợp đồng ủy quyền toàn quyền định đoạt?
- Biện pháp phòng tránh rủi ro khi sử dụng hợp đồng ủy quyền toàn quyền định đoạt
- 1. Giới hạn phạm vi ủy quyền
- 2. Không sử dụng hợp đồng ủy quyền để chuyển nhượng thực chất
- 3. Quy định rõ về việc ủy quyền lại
- 4. Thời hạn ủy quyền ngắn và có thể gia hạn
- 5. Yêu cầu bên được ủy quyền báo cáo định kỳ
- 6. Công chứng, chứng thực hợp đồng đúng quy định
- 7. Kiểm tra kỹ thông tin bên được ủy quyền
- 8. Tham khảo ý kiến luật sư
- Kết luận
Hợp đồng ủy quyền toàn quyền định đoạt là gì? Bản chất pháp lý và sự khác biệt với hợp đồng chuyển nhượng
Theo Bộ luật Dân sự 2015, hợp đồng ủy quyền là sự thỏa thuận giữa các bên, theo đó bên được ủy quyền có nghĩa vụ thực hiện công việc nhân danh bên ủy quyền. “Toàn quyền định đoạt” là phạm vi ủy quyền rộng nhất, cho phép bên được ủy quyền thay mặt chủ sở hữu thực hiện mọi giao dịch liên quan đến tài sản, bao gồm chuyển nhượng, tặng cho, thế chấp, cho thuê…
Điểm khác biệt cốt lõi: Hợp đồng ủy quyền không làm chuyển quyền sở hữu. Người được ủy quyền chỉ có quyền thay mặt, còn chủ sở hữu vẫn là người đứng tên trên giấy chứng nhận. Trong khi đó, hợp đồng chuyển nhượng làm thay đổi chủ sở hữu ngay sau khi hoàn tất thủ tục. Sự nhầm lẫn này là nguồn gốc của nhiều tranh chấp.
Vì sao hợp đồng ủy quyền toàn quyền định đoạt lại tiềm ẩn rủi ro “tàng hình”?
Rủi ro “tàng hình” ở đây là những rủi ro không dễ nhận thấy ngay khi ký kết, nhưng có thể phát sinh bất cứ lúc nào, gây thiệt hại lớn. Dưới đây là các rủi ro chính:
1. Rủi ro bên được ủy quyền lạm dụng quyền
Với hợp đồng ủy quyền toàn quyền, bên được ủy quyền có thể tự ý chuyển nhượng, tặng cho, thế chấp tài sản mà không cần hỏi ý kiến chủ sở hữu. Nếu không có sự giám sát chặt chẽ, chủ sở hữu có thể mất trắng tài sản mà không hề hay biết.
Case study: Ông A (chủ đất) ủy quyền toàn quyền cho ông B (môi giới) để bán đất. Ông B đã bán đất cho ông C với giá thấp hơn thị trường, nhận tiền và bỏ trốn. Ông A khởi kiện nhưng giao dịch giữa B và C vẫn có thể được tòa án công nhận nếu C ngay tình (không biết B lạm dụng). Ông A chỉ có thể đòi bồi thường từ B, nhưng B đã biến mất.
2. Rủi ro hợp đồng vô hiệu do giả tạo
Nhiều người dùng hợp đồng ủy quyền để che giấu việc chuyển nhượng thực sự, nhằm trốn thuế hoặc tránh nghĩa vụ tài chính. Tuy nhiên, theo Điều 124 Bộ luật Dân sự, giao dịch giả tạo nhằm trốn tránh nghĩa vụ với người thứ ba sẽ bị vô hiệu. Khi đó, tài sản có thể bị tịch thu hoặc giao dịch bị hủy bỏ, gây thiệt hại cho cả hai bên.
Case study: Bà M muốn bán nhà cho ông N nhưng không muốn nộp thuế thu nhập cá nhân. Hai bên ký hợp đồng ủy quyền toàn quyền, ông N trả tiền và nhận nhà. Sau đó, bà M chết, con bà M kiện đòi lại nhà vì cho rằng hợp đồng ủy quyền không phải chuyển nhượng. Tòa án tuyên hợp đồng ủy quyền vô hiệu do giả tạo, ông N mất cả tiền lẫn nhà.
3. Rủi ro khi một bên chết hoặc mất năng lực hành vi
Hợp đồng ủy quyền chấm dứt khi người ủy quyền chết, bị tuyên bố mất năng lực hành vi dân sự, hoặc bị hạn chế năng lực hành vi (Điều 569 Bộ luật Dân sự). Nếu người ủy quyền chết đột ngột, hợp đồng ủy quyền không còn hiệu lực, nhưng bên được ủy quyền vẫn tiếp tục giao dịch, giao dịch đó sẽ vô hiệu. Người mua có thể mất tiền, người được ủy quyền phải chịu trách nhiệm.
Case study: Ông K ủy quyền cho bà H bán căn hộ. Trong quá trình bà H tìm khách, ông K đột ngột qua đời. Bà H vẫn ký hợp đồng chuyển nhượng với ông P. Sau đó, người thừa kế của ông K kiện đòi lại nhà. Tòa tuyên hợp đồng vô hiệu vì bà H không còn quyền đại diện.
4. Rủi ro từ việc ủy quyền lại
Nếu hợp đồng ủy quyền không cấm ủy quyền lại, bên được ủy quyền có thể ủy quyền cho người khác. Điều này tạo ra chuỗi ủy quyền phức tạp, khó kiểm soát, tăng nguy cơ lừa đảo.
5. Rủi ro về thời hạn ủy quyền
Hợp đồng ủy quyền có thể có thời hạn hoặc không. Nếu không ghi rõ thời hạn, hợp đồng có hiệu lực đến khi một bên đơn phương chấm dứt. Việc chấm dứt có thể gây khó khăn nếu bên được ủy quyền không hợp tác.

Thực trạng sử dụng hợp đồng ủy quyền toàn quyền định đoạt tại Việt Nam
Trên thực tế, nhiều người dân vẫn sử dụng hợp đồng ủy quyền như một “chiêu” để rút ngắn thời gian giao dịch, đặc biệt trong các dự án chưa có sổ đỏ, hoặc khi đất thuộc diện quy hoạch. Tuy nhiên, các vụ tranh chấp liên quan đến ủy quyền ngày càng tăng. Theo số liệu từ Tòa án Nhân dân Tối cao, số vụ án về hợp đồng ủy quyền bất động sản chiếm khoảng 15% tổng số vụ tranh chấp hợp đồng dân sự (số liệu tham khảo, không chính thức).
Khi nào nên dùng hợp đồng ủy quyền toàn quyền định đoạt?
Không phải lúc nào cũng nên tránh. Hợp đồng ủy quyền toàn quyền có thể hữu ích trong các trường hợp:
- Chủ sở hữu ở nước ngoài, không thể về Việt Nam trực tiếp giao dịch.
- Chủ sở hữu đang ốm nặng, không thể đi lại.
- Cần ủy quyền cho người thân quản lý tài sản trong thời gian dài.
Tuy nhiên, cần cân nhắc kỹ và có các biện pháp bảo vệ.
Biện pháp phòng tránh rủi ro khi sử dụng hợp đồng ủy quyền toàn quyền định đoạt
Để tránh những rủi ro trên, bạn nên thực hiện các biện pháp sau:
1. Giới hạn phạm vi ủy quyền
Thay vì “toàn quyền định đoạt”, hãy giới hạn cụ thể: chỉ được chuyển nhượng cho một người cụ thể, với giá cụ thể, trong thời gian cụ thể. Điều này giúp kiểm soát được hành vi của bên được ủy quyền.
2. Không sử dụng hợp đồng ủy quyền để chuyển nhượng thực chất
Nếu mục đích là chuyển nhượng, hãy làm hợp đồng chuyển nhượng đúng pháp luật. Đừng vì trốn thuế mà dùng ủy quyền, vì rủi ro vô hiệu là rất cao.
3. Quy định rõ về việc ủy quyền lại
Ghi rõ trong hợp đồng: “Bên được ủy quyền không được ủy quyền lại cho bất kỳ ai khác” nếu bạn không muốn.
4. Thời hạn ủy quyền ngắn và có thể gia hạn
Thay vì ủy quyền dài hạn, hãy ủy quyền ngắn hạn (ví dụ 3 tháng) và gia hạn khi cần. Điều này giúp bạn kiểm soát và chấm dứt nếu thấy bất thường.
5. Yêu cầu bên được ủy quyền báo cáo định kỳ
Thỏa thuận trong hợp đồng rằng bên được ủy quyền phải báo cáo tiến độ thực hiện công việc định kỳ (hàng tuần, hàng tháng).
6. Công chứng, chứng thực hợp đồng đúng quy định
Hợp đồng ủy quyền phải được công chứng hoặc chứng thực theo quy định (trừ trường hợp pháp luật quy định khác). Việc công chứng giúp đảm bảo tính pháp lý và giảm tranh chấp.
7. Kiểm tra kỹ thông tin bên được ủy quyền
Nên tìm hiểu nhân thân, năng lực tài chính, uy tín của bên được ủy quyền. Tránh ủy quyền cho người không quen biết, môi giới không rõ nguồn gốc.
8. Tham khảo ý kiến luật sư
Luôn luôn tham khảo ý kiến luật sư trước khi ký bất kỳ hợp đồng ủy quyền nào, đặc biệt là ủy quyền toàn quyền định đoạt. Luật sư sẽ giúp bạn soạn thảo hợp đồng chặt chẽ, bảo vệ quyền lợi tối đa.
Kết luận
Hợp đồng ủy quyền toàn quyền định đoạt bất động sản là con dao hai lưỡi. Nếu sử dụng đúng mục đích và có kiểm soát, nó mang lại sự tiện lợi. Nhưng nếu lạm dụng hoặc thiếu hiểu biết, nó có thể dẫn đến những hậu quả nghiêm trọng về tài sản và pháp lý. Hãy luôn tỉnh táo, tìm hiểu kỹ và nhờ đến sự tư vấn của chuyên gia để tránh những rủi ro “tàng hình” đáng tiếc.
Bài viết mang tính tham khảo, không thay thế tư vấn pháp lý cụ thể. Nếu bạn có tình huống cần hỗ trợ, hãy liên hệ với luật sư chuyên ngành bất động sản.