Câu hỏi có nên vay ngân hàng mua căn hộ Vlasta Premier trong giai đoạn này xuất hiện ngày càng nhiều trong các nhóm đầu tư bất động sản, đặc biệt khi chính sách lãi suất ưu đãi 0% trong 24 tháng được truyền thông nhắc đến như một điểm sáng. Nhưng đòn bẩy tài chính chưa bao giờ là câu chuyện một chiều. Nó chỉ thực sự an toàn khi người vay hiểu rõ cấu trúc dòng tiền, thời điểm giải ngân, và quan trọng nhất là khả năng chịu đựng của bản thân khi lãi suất ưu đãi kết thúc.
- Vì sao câu hỏi có nên vay mua căn hộ Vlasta Premier lại nóng trong giai đoạn này?
- Bóc tách cơ chế vay mua căn hộ Vlasta Premier: dữ kiện và nhận định
- Ưu điểm của đòn bẩy khi vay mua Vlasta Premier giai đoạn này
- 1. Giảm áp lực lãi trong giai đoạn chưa có dòng tiền
- 2. Tận dụng đòn bẩy để sở hữu tài sản giá trị lớn
- 3. Chính sách bán hàng có thể đi kèm ưu đãi khác
- Nhược điểm và rủi ro khi vay mua căn hộ Vlasta Premier
- 1. Lãi suất sau ưu đãi là ẩn số lớn nhất
- 2. Rủi ro tiến độ và rủi ro pháp lý
- 3. Rủi ro thanh khoản khi cần bán lại
- 4. Áp lực trả gốc sau giai đoạn ân hạn
- Bảng so sánh hai kịch bản vay mua căn hộ Vlasta Premier
- Bộ tiêu chí tự đánh giá trước khi vay mua căn hộ Vlasta Premier
- Vì sao nên đặt hẹn với chuyên gia tài chính thay vì tự quyết?
- Kết luận: Có nên vay ngân hàng mua căn hộ Vlasta Premier trong giai đoạn này?
Bài viết này không đưa ra lời khuyên mua hay không mua cho bất kỳ cá nhân nào. Thay vào đó, chúng tôi phân tích mô hình vay, cấu trúc chi phí, các kịch bản dòng tiền và những tiêu chí có thể áp dụng để bạn tự ra quyết định phù hợp với năng lực tài chính của mình.
Vì sao câu hỏi có nên vay mua căn hộ Vlasta Premier lại nóng trong giai đoạn này?
Bối cảnh thị trường hiện tại có hai đặc điểm tác động trực tiếp đến quyết định vay mua. Thứ nhất, mặt bằng lãi suất cho vay mua bất động sản đã hạ nhiệt so với giai đoạn trước, tạo điều kiện cho người mua tiếp cận vốn dễ hơn. Thứ hai, các chủ đầu tư lớn tung ra chính sách hỗ trợ lãi suất, ân hạn gốc, hoặc ưu đãi 0% trong một khoảng thời gian nhất định để kích cầu.
Với Vlasta Premier, điểm được nhắc đến nhiều là chính sách lãi suất ưu đãi 0% trong 24 tháng. Cần hiểu đúng bản chất: đây là khoản hỗ trợ lãi suất có điều kiện, thường gắn với tiến độ thanh toán, ngân hàng chỉ định và thời hạn cụ thể. Nó không có nghĩa toàn bộ khoản vay miễn lãi vĩnh viễn, mà là giai đoạn đầu được miễn hoặc hỗ trợ lãi, sau đó chuyển sang lãi suất thả nổi theo hợp đồng.
Điểm mấu chốt: 24 tháng ưu đãi thường trùng với giai đoạn xây dựng, khi người mua chưa nhận nhà và chưa có dòng tiền cho thuê. Đây chính là giai đoạn áp lực tài chính lớn nhất, vì bạn vừa trả tiền theo tiến độ, vừa chuẩn bị cho khoản vay. Nếu chính sách 0% thực sự triệt tiêu áp lực lãi trong giai đoạn này, nó giải quyết được một phần đáng kể bài toán dòng tiền.
Bóc tách cơ chế vay mua căn hộ Vlasta Premier: dữ kiện và nhận định
Trước khi đi vào phân tích, cần phân biệt rõ hai loại thông tin. Dữ kiện là những điều có trong hợp đồng mua bán, hợp đồng tín dụng, bảng tiến độ thanh toán do chủ đầu tư và ngân hàng cung cấp. Nhận định là đánh giá chủ quan về mức độ hợp lý, rủi ro và khả năng sinh lời. Người mua nên yêu cầu bằng chứng bằng văn bản cho mọi con số trước khi quyết định.
Các cấu phần chi phí khi vay mua
- Vốn tự có: Tỷ lệ phần trăm giá trị căn hộ bạn phải trả bằng tiền của mình, thường dao động theo quy định của ngân hàng và chính sách bán hàng.
- Khoản vay ngân hàng: Phần còn lại được giải ngân theo tiến độ xây dựng hoặc theo thỏa thuận.
- Lãi suất ưu đãi: Mức lãi trong giai đoạn đầu, có thể là 0% hoặc cố định thấp, kèm điều kiện đi kèm.
- Lãi suất sau ưu đãi: Thường thả nổi theo lãi suất huy động cộng biên độ, đây là ẩn số lớn nhất.
- Phí liên quan: Phí trả nợ trước hạn, phí bảo hiểm khoản vay, phí công chứng, thuế trước bạ khi nhận nhà.
Dòng tiền theo tiến độ xây dựng
Đây là phần nhiều người mua bỏ qua. Khi vay mua căn hộ đang xây, ngân hàng giải ngân theo tiến độ, nghĩa là dư nợ tăng dần. Nếu lãi suất 0% áp dụng trên dư nợ thực tế trong 24 tháng, bạn gần như không trả lãi trong giai đoạn xây. Nhưng nếu 0% chỉ áp dụng trên một phần dư nợ, hoặc có điều kiện kèm theo, áp lực thực tế sẽ khác.
Vì vậy, câu hỏi đúng không phải là “có 0% hay không”, mà là “0% trên bao nhiêu dư nợ, trong bao lâu, với điều kiện gì, và sau đó lãi suất tính thế nào”.

Ưu điểm của đòn bẩy khi vay mua Vlasta Premier giai đoạn này
1. Giảm áp lực lãi trong giai đoạn chưa có dòng tiền
Giai đoạn xây dựng là lúc bạn chưa thể cho thuê, chưa thể ở, nhưng vẫn phải trả tiền theo tiến độ. Nếu lãi suất 0% thực sự được áp dụng trong 24 tháng, đây là khoảng thời gian bạn chỉ tập trung vào vốn tự có mà không phải gánh thêm chi phí lãi. Về mặt dòng tiền, đây là lợi thế rõ ràng so với việc vay ở giai đoạn lãi suất cao.
2. Tận dụng đòn bẩy để sở hữu tài sản giá trị lớn
Vay ngân hàng cho phép bạn sở hữu căn hộ có giá trị lớn hơn nhiều so với số vốn tự có. Nếu giá trị bất động sản tăng trong dài hạn, phần tăng thêm thuộc về bạn, không thuộc về ngân hàng. Đây là bản chất của đòn bẩy tích cực. Tuy nhiên, đòn bẩy chỉ tích cực khi dòng tiền trả nợ ổn định và giá không giảm sâu.
3. Chính sách bán hàng có thể đi kèm ưu đãi khác
Ngoài lãi suất, chủ đầu tư có thể có chiết khấu thanh toán nhanh, quà tặng nội thất, hoặc hỗ trợ phí quản lý. Những khoản này tuy nhỏ nhưng cộng lại có thể cải thiện hiệu quả tài chính. Bạn nên yêu cầu bảng tổng hợp tất cả ưu đãi bằng văn bản để so sánh giữa các phương án thanh toán.
Nhược điểm và rủi ro khi vay mua căn hộ Vlasta Premier
1. Lãi suất sau ưu đãi là ẩn số lớn nhất
Sau 24 tháng, lãi suất thường chuyển sang thả nổi. Nếu mặt bằng lãi suất tăng, khoản trả hàng tháng của bạn có thể tăng đáng kể. Đây là rủi ro hệ thống, không phụ thuộc vào dự án. Người vay cần tính kịch bản lãi suất tăng thêm vài phần trăm để xem mình có chịu được không.
2. Rủi ro tiến độ và rủi ro pháp lý
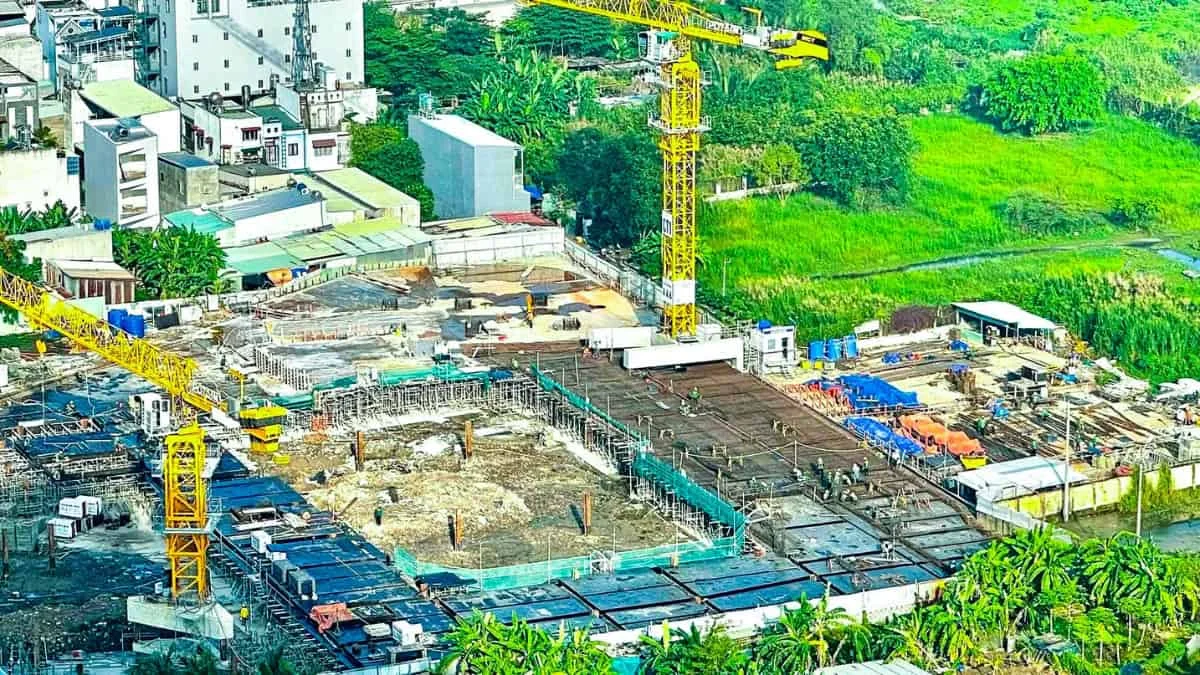
Bất kỳ dự án đang xây nào cũng có rủi ro chậm tiến độ. Nếu nhận nhà muộn hơn dự kiến, giai đoạn ưu đãi lãi suất có thể kết thúc trước khi bạn có dòng tiền từ việc cho thuê hoặc sử dụng. Bạn cần đọc kỹ điều khoản về tiến độ, phạt chậm bàn giao và quyền lợi của người mua.
3. Rủi ro thanh khoản khi cần bán lại
Trong giai đoạn chưa nhận nhà, việc chuyển nhượng hợp đồng có thể bị hạn chế bởi điều kiện của chủ đầu tư và ngân hàng. Nếu bạn cần tiền gấp, việc thoát khỏi khoản vay không đơn giản. Đây là điểm nhiều người mua lần đầu thường đánh giá thấp.
4. Áp lực trả gốc sau giai đoạn ân hạn
Nhiều chính sách chỉ ân hạn lãi, không ân hạn gốc, hoặc ân hạn cả hai trong thời gian ngắn. Khi hết ân hạn, số tiền phải trả hàng tháng tăng lên đáng kể vì gốc được chia đều cho thời gian còn lại. Bạn cần mô phỏng dòng tiền sau khi hết ưu đãi, không chỉ nhìn vào giai đoạn 0%.
Bảng so sánh hai kịch bản vay mua căn hộ Vlasta Premier
| Tiêu chí | Kịch bản thận trọng | Kịch bản tận dụng đòn bẩy |
|---|---|---|
| Tỷ lệ vốn tự có | Cao, dư địa trả nợ lớn | Thấp, phụ thuộc nhiều vào thu nhập tương lai |
| Khả năng chịu lãi suất tăng | Tốt, ít bị ảnh hưởng | Yếu, dễ căng thẳng nếu lãi tăng |
| Dòng tiền hàng tháng | Nhẹ nhàng, có dự phòng | Sát ngưỡng, ít dự phòng |
| Rủi ro khi chậm tiến độ | Thấp hơn | Cao hơn |
| Khả năng sinh lời kỳ vọng | Thấp hơn nhưng an toàn hơn | Cao hơn nhưng rủi ro cao hơn |
Bảng trên chỉ mang tính định tính, không phải dự báo lợi nhuận. Mục đích là giúp bạn tự đặt mình vào từng kịch bản để xem mình thuộc nhóm nào.
Bộ tiêu chí tự đánh giá trước khi vay mua căn hộ Vlasta Premier
Thay vì hỏi người khác có nên vay hay không, hãy trả lời các câu hỏi sau bằng con số cụ thể:
- Tỷ lệ trả nợ trên thu nhập: Tổng số tiền trả gốc và lãi hàng tháng chiếm bao nhiêu phần trăm thu nhập ổn định của bạn? Nếu vượt ngưỡng an toàn cá nhân, nên giảm số tiền vay.
- Quỹ dự phòng: Bạn có đủ tiền trả 6-12 tháng nếu thu nhập gián đoạn không?
- Kịch bản lãi suất: Nếu lãi suất sau ưu đãi tăng thêm vài phần trăm, bạn còn trả được không?
- Mục đích mua: Để ở hay để đầu tư? Nếu đầu tư, bạn có phương án cho thuê hoặc bán lại không?
- Thời gian nắm giữ: Bạn có thể giữ tài sản ít nhất 3-5 năm mà không cần bán gấp không?
- Điều khoản hợp đồng: Bạn đã đọc kỹ điều khoản lãi suất, phí phạt trả trước hạn, điều kiện chuyển nhượng chưa?
Nếu phần lớn câu trả lời là “chưa rõ” hoặc “không chắc”, đó là dấu hiệu bạn nên tạm dừng và tìm tư vấn chuyên môn trước khi ký.
Vì sao nên đặt hẹn với chuyên gia tài chính thay vì tự quyết?
Mỗi người có cấu trúc thu nhập, nghĩa vụ nợ hiện tại, mục tiêu đầu tư và mức độ chấp nhận rủi ro khác nhau. Một chuyên gia tài chính có thể giúp bạn:
- Xây dựng bảng dòng tiền chi tiết theo từng năm, bao gồm giai đoạn ưu đãi và sau ưu đãi.
- So sánh các phương án vay giữa nhiều ngân hàng dựa trên lãi suất, biên độ, phí và điều kiện.
- Đề xuất tỷ lệ vốn tự có phù hợp với khả năng chịu đựng của bạn, thay vì mức tối thiểu mà chủ đầu tư yêu cầu.
- Nhận diện các điều khoản rủi ro trong hợp đồng mua bán và hợp đồng tín dụng.
Đây không phải là bước tốn kém nếu so với rủi ro của một khoản vay kéo dài nhiều năm. Một buổi tư vấn có thể giúp bạn tránh quyết định sai lầm tốn kém hơn nhiều lần.
Kết luận: Có nên vay ngân hàng mua căn hộ Vlasta Premier trong giai đoạn này?
Không có câu trả lời đúng cho tất cả mọi người. Chính sách lãi suất 0% trong 24 tháng là một lợi thế thực sự trong giai đoạn xây dựng, vì nó giảm áp lực dòng tiền khi bạn chưa có thu nhập từ tài sản. Nhưng lợi thế đó chỉ có giá trị nếu bạn có đủ vốn tự có, thu nhập ổn định và kế hoạch dự phòng cho giai đoạn sau ưu đãi.
Ngược lại, nếu bạn vay ở mức tối đa, không có quỹ dự phòng, và chưa tính đến kịch bản lãi suất tăng, thì đòn bẩy có thể trở thành gánh nặng. Rủi ro tiến độ, rủi ro thanh khoản và rủi ro lãi suất là những yếu tố cần được định lượng bằng con số, không phải bằng cảm giác.
Lời khuyên thực tế: hãy đặt hẹn với chuyên gia tài chính để cùng xây dựng bảng dòng tiền chi tiết và xác định tỷ lệ vốn tự có an toàn nhất cho riêng bạn. Quyết định vay mua căn hộ Vlasta Premier nên dựa trên năng lực tài chính thực tế, không dựa trên kỳ vọng giá tăng hay chính sách ưu đãi ngắn hạn.