Trong danh mục tài chính cá nhân, bất động sản từ lâu đã giữ vai trò là lớp tài sản nắm giữ dài hạn. Với nhà đầu tư tại TP.HCM, khái niệm “bất động sản biển” thường gắn với các dự án nghỉ dưỡng ven biển, nơi giá trị không chỉ đến từ vị trí mà còn từ khả năng khai thác cho thuê và tính khan hiếm của quỹ đất. Bài toán tích lũy tài sản dài hạn bằng bất động sản biển TP.HCM vì thế không đơn thuần là câu chuyện mua rẻ bán cao, mà là bài toán cấu trúc danh mục, dòng tiền và thời gian nắm giữ.
- Bài toán tích lũy tài sản dài hạn bằng bất động sản biển TP.HCM là gì?
- Mô hình nắm giữ và cấu trúc danh mục
- 1. Nắm giữ thuần túy, không khai thác
- 2. Nắm giữ kèm khai thác cho thuê
- 3. Kết hợp: dùng cá nhân và cho thuê linh hoạt
- Khách hàng mục tiêu của bất động sản biển
- Giá trị cốt lõi và yếu tố tạo nên sức hút
- Chi phí sở hữu và vận hành cần tính đủ
- Nguồn doanh thu và cách đánh giá hiệu quả
- Cạnh tranh trong phân khúc bất động sản biển
- Rủi ro cần cân bằng trước khi quyết định
- Lộ trình xây dựng danh mục tích lũy dài hạn
- Kết luận
Bài viết này tiếp cận vấn đề dưới góc độ tài chính bất động sản: xác định mô hình nắm giữ, phân tích khách hàng mục tiêu, giá trị cốt lõi, chi phí vận hành, nguồn doanh thu, bối cảnh cạnh tranh và các rủi ro cần cân bằng. Mọi nhận định mang tính phân tích đều được tách bạch với dữ kiện, và không có khuyến nghị mua bán cá nhân hóa nào được đưa ra.
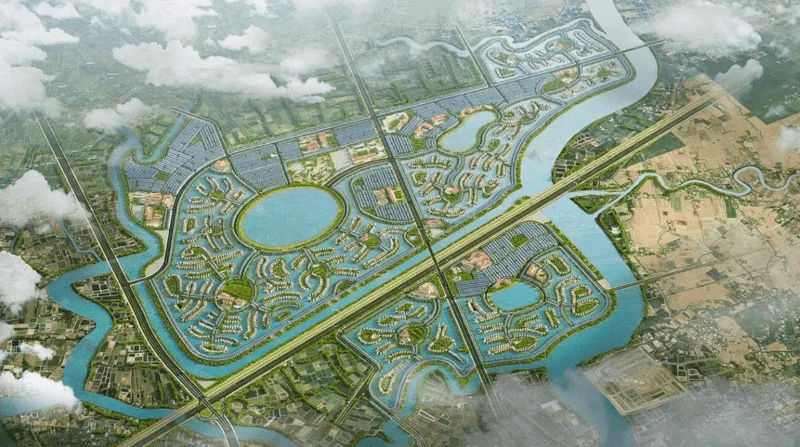
Bài toán tích lũy tài sản dài hạn bằng bất động sản biển TP.HCM là gì?
Hiểu một cách đơn giản, đây là chiến lược dùng một phần vốn để sở hữu bất động sản ven biển, nắm giữ trong nhiều năm, khai thác dòng tiền cho thuê trong giai đoạn nắm giữ và kỳ vọng giá trị tài sản được bảo toàn hoặc gia tăng theo thời gian. Điểm khác biệt so với lướt sóng là yếu tố thời gian: mục tiêu không phải chốt lời ngắn hạn mà là tích lũy và chuyển giao tài sản cho thế hệ sau.
Trong bối cảnh đó, bất động sản biển phiên bản giới hạn — tức các dự án có quỹ căn hữu hạn, vị trí mặt biển hoặc liền kề biển, thuộc hệ sinh thái tiện ích đồng bộ — thường được nhìn nhận như một kênh bảo toàn tài sản. Tính “giới hạn” ở đây đến từ quỹ đất ven biển không thể mở rộng, chứ không phải từ cam kết lợi nhuận nào.
Cần phân biệt rõ hai khái niệm thường bị gộp chung:
- Tích lũy tài sản: quá trình nắm giữ dài hạn, ưu tiên bảo toàn giá trị thực và dòng tiền ổn định.
- Đầu cơ: mua để bán lại trong thời gian ngắn, chịu rủi ro thanh khoản và biến động giá cao.
Bài toán tích lũy chỉ hợp lý khi nhà đầu tư có khả năng nắm giữ tối thiểu từ 5–10 năm, có nguồn vốn không phụ thuộc vào khoản đầu tư này và chấp nhận thanh khoản thấp trong ngắn hạn.
Mô hình nắm giữ và cấu trúc danh mục
Về mặt mô hình, nhà đầu tư thường lựa chọn một trong ba hướng:
1. Nắm giữ thuần túy, không khai thác
Tài sản để trống hoặc chỉ sử dụng cá nhân vài lần mỗi năm. Ưu điểm là đơn giản, không phát sinh chi phí vận hành phức tạp. Nhược điểm là không tạo dòng tiền, trong khi vẫn phát sinh chi phí sở hữu như phí quản lý, thuế, bảo trì.
2. Nắm giữ kèm khai thác cho thuê
Chủ sở hữu ủy quyền cho đơn vị quản lý vận hành khai thác cho thuê theo ngày hoặc theo kỳ. Mô hình này tạo dòng tiền nhưng phụ thuộc vào chất lượng vận hành, công suất thuê và mùa du lịch.
3. Kết hợp: dùng cá nhân và cho thuê linh hoạt
Đây là hướng phổ biến với nhà đầu tư vừa có nhu cầu nghỉ dưỡng vừa muốn tối ưu thời gian trống của tài sản. Tính linh hoạt cao nhưng đòi hỏi quản trị lịch sử dụng và cho thuê rõ ràng.
Về cấu trúc danh mục, nguyên tắc thận trọng là không để bất động sản biển chiếm tỷ trọng quá lớn trong tổng tài sản, bởi đây là lớp tài sản kém thanh khoản. Tỷ trọng hợp lý phụ thuộc vào tổng tài sản, thu nhập, nghĩa vụ nợ và mục tiêu của từng cá nhân — không có con số chung cho mọi người.
Khách hàng mục tiêu của bất động sản biển
Nhóm khách hàng của phân khúc này khá rõ nét:
- Nhà đầu tư tài chính cá nhân: có danh mục đa dạng, tìm lớp tài sản bổ trợ cho cổ phiếu, vàng và tiền gửi.
- Chủ doanh nghiệp, người có thu nhập cao: cần kênh trú ẩn tài sản giá trị lớn, ưu tiên tính riêng tư và vị trí.
- Gia đình nhiều thế hệ: mua để sử dụng chung và chuyển giao tài sản cho con cháu.
- Nhà đầu tư nước ngoài và Việt kiều: quan tâm bất động sản nghỉ dưỡng ven biển với pháp lý rõ ràng.
Điểm chung của nhóm này là ưu tiên bảo toàn vốn hơn tăng trưởng nhanh, và sẵn sàng đánh đổi thanh khoản để lấy giá trị dài hạn.
Giá trị cốt lõi và yếu tố tạo nên sức hút
Giá trị của bất động sản biển đến từ bốn trụ cột có thể kiểm chứng:
- Vị trí và tính khan hiếm: quỹ đất mặt biển hoặc liền kề biển có giới hạn tự nhiên.
- Hạ tầng và tiện ích: hệ sinh thái tiện ích đồng bộ giúp tài sản duy trì sức hút theo thời gian.
- Khả năng khai thác: tiềm năng cho thuê gắn với dòng khách du lịch và nhu cầu nghỉ dưỡng.
- Giá trị chuyển giao: tài sản có thể để lại cho thế hệ sau, phù hợp mục tiêu truyền đời.
Cần lưu ý: đây là các tiêu chí đánh giá, không phải cam kết về kết quả đầu tư. Một dự án có đủ bốn yếu tố trên vẫn có thể không sinh lời nếu thị trường hoặc phương án khai thác không thuận lợi.
Chi phí sở hữu và vận hành cần tính đủ
Nhiều nhà đầu tư chỉ tính giá mua mà bỏ qua chi phí nắm giữ dài hạn. Với bất động sản biển, cấu trúc chi phí thường gồm:
| Nhóm chi phí | Nội dung điển hình | Đặc điểm |
|---|---|---|
| Chi phí mua | Giá chuyển nhượng, thuế, phí trước bạ, phí công chứng | Phát sinh một lần |
| Chi phí sở hữu | Phí quản lý, bảo trì, bảo hiểm | Định kỳ hằng năm |
| Chi phí khai thác | Hoa hồng cho thuê, nội thất, sửa chữa, điện nước | Gắn với mức độ khai thác |
| Chi phí cơ hội | Khoản lợi tức bị bỏ qua khi vốn nằm trong bất động sản | Không hiện trên sổ sách |
Chi phí cơ hội là phần dễ bị bỏ sót nhất. Nếu cùng số vốn đó gửi tiết kiệm hoặc đầu tư vào kênh khác, nhà đầu tư sẽ có một mức sinh lời nhất định. Bất động sản biển chỉ thực sự hiệu quả khi tổng lợi ích (dòng tiền cộng giá trị tài sản) vượt qua chi phí cơ hội đó — và điều này chỉ có thể đánh giá sau khi nắm giữ đủ dài.
Nguồn doanh thu và cách đánh giá hiệu quả
Với bất động sản biển, doanh thu đến từ hai nguồn chính:
- Dòng tiền cho thuê: phụ thuộc công suất thuê, giá thuê theo mùa và chất lượng vận hành.
- Chênh lệch giá trị tài sản: chỉ hiện thực hóa khi bán hoặc khi tài sản được định giá lại.
Để đánh giá hiệu quả một cách khách quan, nhà đầu tư nên theo dõi các chỉ tiêu có thể đo lường: tỷ suất thu nhập cho thuê trên giá trị tài sản, tỷ lệ lấp đầy theo mùa, chi phí vận hành trên doanh thu, và thời gian trung bình để bán lại tài sản. Việc so sánh với các kênh đầu tư khác nên dựa trên cùng kỳ hạn và cùng mức rủi ro, tránh so sánh lợi nhuận ngắn hạn của bất động sản với lãi suất tiền gửi.
Cạnh tranh trong phân khúc bất động sản biển
Phân khúc này có mức độ cạnh tranh đáng kể. Các chủ đầu tư lớn cạnh tranh bằng hệ sinh thái tiện ích, thương hiệu quản lý vận hành và chất lượng bàn giao. Với nhà đầu tư thứ cấp, cạnh tranh diễn ra ở ba cấp độ:
- Cạnh tranh khi cho thuê: cùng một khu vực có nhiều căn tương tự, giá thuê và chất lượng dịch vụ quyết định khả năng lấp phòng.
- Cạnh tranh khi bán lại: nguồn cung thứ cấp lớn có thể kéo dài thời gian bán và gây áp lực lên giá.
- Cạnh tranh với kênh đầu tư khác: cổ phiếu, vàng, tiền gửi và bất động sản đô thị luôn là các lựa chọn thay thế.
Lợi thế cạnh tranh bền vững thường thuộc về tài sản có vị trí không thể thay thế, pháp lý hoàn chỉnh và được vận hành chuyên nghiệp.
Rủi ro cần cân bằng trước khi quyết định
Không có kênh tích lũy tài sản nào miễn nhiễm rủi ro. Với bất động sản biển, các rủi ro chính gồm:
- Rủi ro thanh khoản: thời gian bán có thể kéo dài, đặc biệt trong giai đoạn thị trường chậm.
- Rủi ro dòng tiền: công suất thuê không đạt kỳ vọng do tính mùa vụ hoặc cạnh tranh nguồn cung.
- Rủi ro chi phí: phí quản lý, bảo trì và nội thất có thể tăng theo thời gian.
- Rủi ro pháp lý và quy hoạch: thay đổi chính sách, quy hoạch hoặc điều kiện sở hữu có thể ảnh hưởng đến giá trị tài sản.
- Rủi ro thị trường: mặt bằng giá chung có thể điều chỉnh, ảnh hưởng đến giá trị tài sản ròng.
- Rủi ro tập trung: dồn quá nhiều vốn vào một tài sản kém thanh khoản làm giảm khả năng xử lý tình huống tài chính.
Cách cân bằng hợp lý là đa dạng hóa danh mục, giữ khoản dự phòng đủ lớn, không dùng đòn bẩy quá cao và xác định trước thời hạn nắm giữ tối thiểu.
Lộ trình xây dựng danh mục tích lũy dài hạn
Một lộ trình tham khảo, mang tính nguyên tắc chứ không phải khuyến nghị cá nhân:
- Xác định mục tiêu: bảo toàn tài sản, tạo dòng tiền hay chuyển giao thế hệ — mỗi mục tiêu dẫn đến tiêu chí chọn tài sản khác nhau.
- Đánh giá năng lực tài chính: xác định tỷ trọng vốn có thể nắm giữ dài hạn mà không ảnh hưởng đến nghĩa vụ tài chính hiện tại.
- Sàng lọc tài sản theo tiêu chí: vị trí, pháp lý, chủ đầu tư, đơn vị vận hành, tiện ích và tính khan hiếm.
- Tính toán chi phí đầy đủ: gồm chi phí mua, chi phí sở hữu, chi phí khai thác và chi phí cơ hội.
- Kiểm tra kịch bản: dựng các tình huống công suất thuê thấp, giá thuê giảm, chi phí tăng để xem khả năng chịu đựng.
- Nắm giữ và rà soát định kỳ: đánh giá lại danh mục mỗi năm, không ra quyết định theo biến động ngắn hạn.
Với mục tiêu truyền đời, yếu tố then chốt là pháp lý rõ ràng và kế hoạch chuyển giao tài sản được chuẩn bị sớm, tránh để phát sinh tranh chấp giữa các thế hệ.
Kết luận
Bài toán tích lũy tài sản dài hạn bằng bất động sản biển TP.HCM là bài toán của thời gian, dòng tiền và kỷ luật. Bất động sản biển phiên bản giới hạn có thể đóng vai trò một lớp tài sản bảo toàn và truyền đời, nhưng chỉ khi nhà đầu tư hiểu rõ cấu trúc chi phí, chấp nhận thanh khoản thấp và có kế hoạch nắm giữ dài hạn. Không có công thức chung cho mọi danh mục; điều quan trọng là xác định đúng mục tiêu, đánh giá đủ rủi ro và chỉ phân bổ phần vốn thực sự có thể chờ đợi.