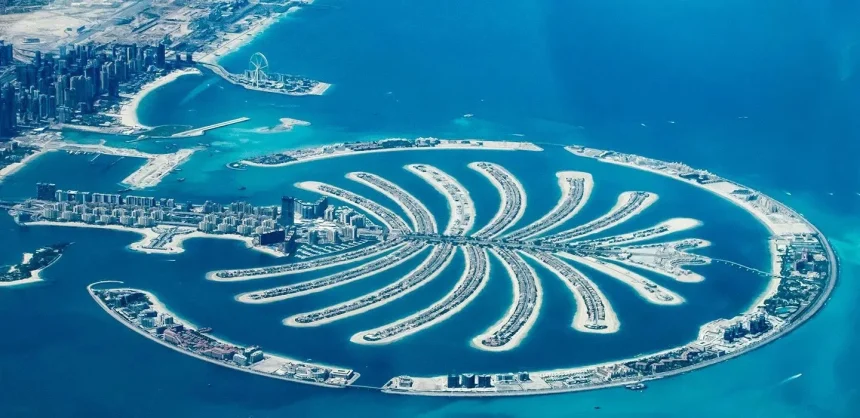
Trong bất động sản ven biển, cụm từ “đô thị lấn biển” thường gắn với những dự án quy mô kỳ quan, nơi mặt bằng giá sau khi hoàn thành có thể thiết lập kỷ lục mới cho toàn khu vực. Palm Jumeirah tại Dubai là ví dụ được nhắc nhiều nhất khi bàn về biên độ tăng giá của đất lấn biển. Ở Việt Nam, Cần Giờ (TP.HCM) được xem là địa bàn có tiềm năng tương tự về vị trí và quỹ đất, nhưng cấu trúc thị trường, khách hàng và chi phí lại rất khác. Bài viết này so sánh hai bối cảnh ở góc độ mô hình kinh doanh, giá trị, vận hành, chi phí, doanh thu, cạnh tranh và rủi ro — thay vì đưa ra dự báo giá cụ thể.
Lưu ý về phương pháp: bài viết phân biệt rõ dữ kiện (những gì đã được công bố hoặc quan sát được) với nhận định (suy luận của người viết). Với lĩnh vực tài chính – bất động sản, nội dung không hứa hẹn lợi nhuận và không đưa khuyến nghị mua/bán cá nhân hóa.
Biên độ tăng giá của đô thị lấn biển Dubai: bài học từ Palm Jumeirah
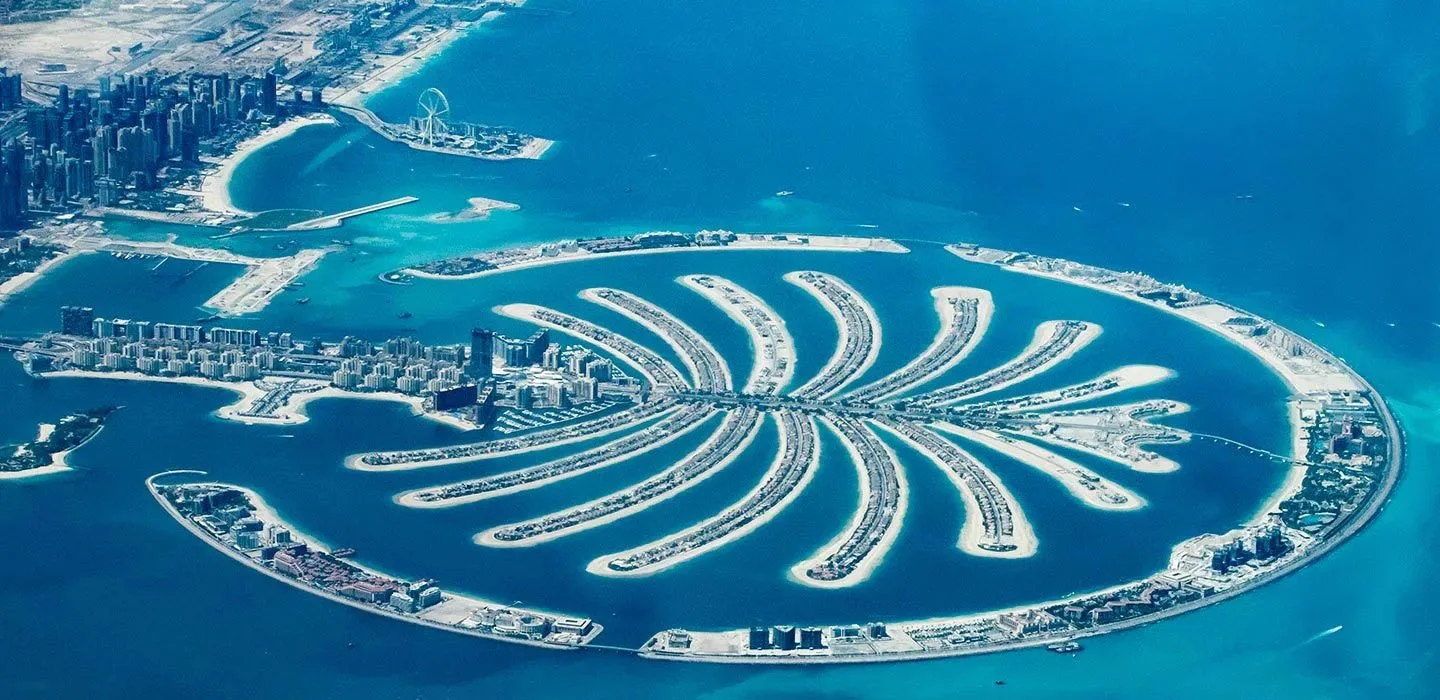
Palm Jumeirah là đảo nhân tạo hình cây cọ ngoài khơi Dubai, được phát triển theo từng giai đoạn và trở thành một trong những khu dân cư – nghỉ dưỡng có giá trị cao nhất thành phố. Điểm đáng chú ý về mặt thị trường không nằm ở con số cụ thể, mà ở cách giá được thiết lập theo tiến độ hạ tầng.
Khi dự án mới công bố, sản phẩm chủ yếu được bán dưới dạng “đất nền trên giấy” hoặc biệt thự chưa hoàn thiện. Giá giai đoạn đầu thường thấp hơn đáng kể so với giá khi hạ tầng, cảnh quan và tiện ích đi vào vận hành. Biên độ tăng giá vì thế không đến từ một cú nhảy duy nhất, mà tích lũy qua các mốc: hoàn thiện hạ tầng giao thông, đưa tiện ích vào hoạt động, hình thành cộng đồng cư dân, và cuối cùng là khan hiếm nguồn cung thứ cấp.
Ba đặc điểm tạo nên mặt bằng giá cao của Palm Jumeirah:
- Vị trí không thể sao chép: quỹ đất ven biển giáp trung tâm tài chính – du lịch bị giới hạn nghiêm ngặt.
- Thương hiệu chủ đầu tư và quốc gia: Dubai xây dựng hình ảnh trung tâm tài chính, du lịch, hàng không quốc tế, kéo theo dòng khách hàng nước ngoài.
- Tiện ích đẳng cấp: khách sạn, bãi biển tư nhân, nhà hàng, bến du thuyền — những thứ làm tăng giá trị sử dụng chứ không chỉ giá trị đầu cơ.
Về phía khách hàng, Palm Jumeirah phục vụ hai nhóm chính: cư dân siêu giàu và nhà đầu tư quốc tế tìm nơi trú ẩn tài sản. Cả hai nhóm này đều nhạy cảm với uy tín pháp lý, quyền sở hữu và khả năng chuyển nhượng. Đây là yếu tố quyết định biên độ tăng giá dài hạn, chứ không phải yếu tố cảnh quan đơn thuần.
Vì sao biên độ tăng giá ở Dubai khó sao chép nguyên mẫu?
Dubai có những lợi thế cấu trúc mà nhiều thị trường mới nổi không có: chính sách sở hữu nhà ở cho người nước ngoài, hệ thống tài chính mở, dòng vốn quốc tế lớn, và vị trí trung chuyển giữa châu Âu – châu Á – châu Phi. Những yếu tố này tạo ra cầu quốc tế thực, giúp giá không chỉ phụ thuộc vào đầu cơ nội địa.
Ngược lại, nếu một dự án lấn biển chỉ dựa vào cầu đầu cơ trong nước, biên độ tăng giá có thể rất nhanh trong ngắn hạn nhưng dễ đảo chiều khi thanh khoản suy yếu. Đây là bài học quan trọng khi phân tích tiềm năng Cần Giờ.
Tiềm năng Cần Giờ: vị trí, quỹ đất và cấu trúc cầu
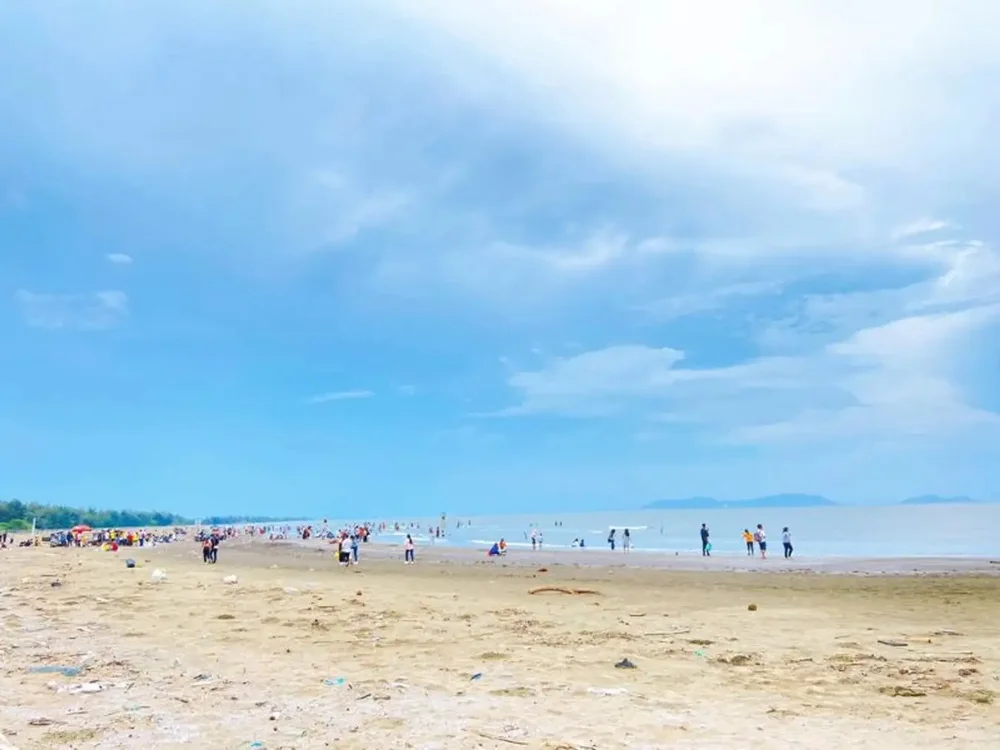
Cần Giờ là huyện ven biển phía đông nam TP.HCM, có hệ sinh thái rừng ngập mặn được công nhận là khu dự trữ sinh quyển. Về mặt bất động sản, Cần Giờ được nhắc đến như một quỹ đất ven biển còn tương đối rộng so với trung tâm thành phố, với tiềm năng phát triển du lịch – nghỉ dưỡng nếu hạ tầng kết nối được cải thiện.
Tuy nhiên, cần phân biệt rõ hai lớp vấn đề:
- Dữ kiện: Cần Giờ có vị trí ven biển, giáp TP.HCM, có rừng ngập mặn và các dự án du lịch – nghỉ dưỡng đã và đang được nghiên cứu.
- Nhận định: Tiềm năng tăng giá phụ thuộc vào tiến độ hạ tầng, chính sách đất đai, và khả năng thu hút khách hàng ngoài khu vực.
Khác với Dubai, Cần Giờ không có sẵn một thị trường khách hàng quốc tế quy mô lớn. Cầu chủ yếu đến từ cư dân TP.HCM, nhà đầu tư trong nước và một phần khách du lịch. Điều này ảnh hưởng trực tiếp đến biên độ tăng giá: nếu không có cầu quốc tế, giá khó đạt mặt bằng kiểu Palm Jumeirah, nhưng có thể tăng theo nhịp hạ tầng và du lịch nội địa.
So sánh mô hình kinh doanh: Dubai và Cần Giờ
Để so sánh có ý nghĩa, cần nhìn vào các trục: mô hình phát triển, khách hàng mục tiêu, giá trị cốt lõi, vận hành, chi phí, doanh thu, cạnh tranh và rủi ro.
| Tiêu chí | Palm Jumeirah (Dubai) | Tiềm năng Cần Giờ |
|---|---|---|
| Mô hình | Đảo nhân tạo quy mô lớn, phát triển theo giai đoạn, gắn với thương hiệu quốc gia | Khu đô thị – du lịch ven biển, phụ thuộc quy hoạch và hạ tầng kết nối |
| Khách hàng | Cư dân siêu giàu, nhà đầu tư quốc tế | Cư dân TP.HCM, nhà đầu tư trong nước, khách du lịch nội địa |
| Giá trị cốt lõi | Vị trí độc nhất, thương hiệu, tiện ích đẳng cấp | Vị trí ven biển gần TP.HCM, hệ sinh thái rừng ngập mặn |
| Vận hành | Hạ tầng hoàn chỉnh, dịch vụ quốc tế, quản lý chuyên nghiệp | Đang phát triển, phụ thuộc tiến độ giao thông và tiện ích |
| Chi phí | Chi phí san lấp, hạ tầng, vận hành rất lớn | Chi phí san lấp, hạ tầng, bảo vệ môi trường lớn |
| Doanh thu | Bán sơ cấp, thứ cấp, cho thuê, dịch vụ du lịch | Bán sơ cấp, thứ cấp, cho thuê, dịch vụ du lịch (khi hình thành) |
| Cạnh tranh | Cạnh tranh quốc tế giữa các trung tâm tài chính – du lịch | Cạnh tranh với các khu ven biển khác của Việt Nam |
| Rủi ro | Chu kỳ thị trường, phụ thuộc dòng vốn quốc tế | Pháp lý, môi trường, thanh khoản, tiến độ hạ tầng |
Nhìn vào bảng trên, có thể thấy biên độ tăng giá của Dubai được hỗ trợ bởi cầu quốc tế và thương hiệu quốc gia, trong khi Cần Giờ có lợi thế gần TP.HCM nhưng thiếu cầu quốc tế quy mô lớn. Đây là khác biệt căn bản về cấu trúc cầu, yếu tố quyết định độ bền của mặt bằng giá.
Chi phí và doanh thu: điểm cần lưu ý
Với dự án lấn biển, chi phí san lấp, xây dựng hạ tầng, hệ thống thoát nước, bảo vệ bờ biển và vận hành dài hạn thường rất lớn. Doanh thu đến từ bán sản phẩm, cho thuê và dịch vụ. Nếu chi phí vận hành cao nhưng cầu không đủ mạnh, biên độ tăng giá có thể không bù được chi phí cơ hội.
Ở Dubai, cầu quốc tế giúp hấp thụ nguồn cung lớn. Ở Cần Giờ, cầu nội địa có thể hấp thụ từng giai đoạn, nhưng cần thời gian để hình thành cộng đồng cư dân và dịch vụ. Đây là lý do các dự án lấn biển thường được triển khai theo giai đoạn thay vì đồng loạt.
Rủi ro cần cân nhắc khi so sánh biên độ tăng giá
Không có dự án lấn biển nào miễn nhiễm với rủi ro. Một số rủi ro chính:
- Rủi ro pháp lý: quyền sở hữu, chuyển nhượng, và quy hoạch có thể thay đổi.
- Rủi ro môi trường: tác động đến hệ sinh thái, đặc biệt ở khu vực rừng ngập mặn.
- Rủi ro thanh khoản: sản phẩm giá cao khó bán nhanh nếu thị trường đảo chiều.
- Rủi ro tiến độ: hạ tầng chậm làm chậm chu kỳ tăng giá.
- Rủi ro chu kỳ: bất động sản ven biển nhạy cảm với lãi suất và dòng vốn.
Với Cần Giờ, yếu tố môi trường và pháp lý đặc biệt quan trọng vì đây là khu vực có rừng ngập mặn được bảo vệ. Với Dubai, rủi ro chính nằm ở chu kỳ thị trường và mức độ phụ thuộc vào dòng vốn quốc tế.
Kết luận: bài học nào có thể áp dụng cho Cần Giờ?
So sánh biên độ tăng giá giữa đô thị lấn biển Dubai và tiềm năng Cần Giờ cho thấy một điều: biên độ tăng giá bền vững đến từ cầu thực và hạ tầng hoàn chỉnh, không chỉ từ cảnh quan hay tên gọi “lấn biển”. Palm Jumeirah thành công nhờ kết hợp vị trí độc nhất, thương hiệu quốc gia, cầu quốc tế và tiện ích đẳng cấp. Cần Giờ có lợi thế gần TP.HCM và quỹ đất ven biển, nhưng cần giải quyết bài toán hạ tầng, pháp lý, môi trường và phát triển cầu nội địa trước khi có thể nói đến biên độ tăng giá dài hạn.
Nhà đầu tư và nhà phát triển nên theo dõi tiến độ hạ tầng, chính sách đất đai và nhu cầu thực tế thay vì kỳ vọng vào một kịch bản tăng giá kiểu Dubai. Mọi quyết định đầu tư cần dựa trên phân tích rủi ro – lợi nhuận cá nhân, không dựa trên so sánh cảm tính giữa hai thị trường có cấu trúc rất khác nhau.