Trong các chính sách bán hàng bất động sản, cụm từ ân hạn nợ gốc và miễn lãi 18 tháng thường được truyền thông như một lợi thế lớn cho người mua nhà. Nhưng bản chất của nó là gì, dòng tiền vận hành ra sao, và vì sao khách hàng có thể không phải trả bất kỳ đồng gốc hay lãi nào trong suốt 18 tháng đầu tiên? Bài viết này giải thích nguyên lý đó một cách cụ thể, đồng thời đặt nó cạnh phương án đóng tiền theo tiến độ để bạn thấy rõ đánh đổi.
- Ân hạn nợ gốc và miễn lãi 18 tháng là gì?
- Nguyên lý vận hành: vì sao khách không trả đồng nào trong 18 tháng?
- Bước 1: Khách ký hợp đồng mua bán và vay vốn
- Bước 2: Giai đoạn ân hạn và miễn lãi
- Bước 3: Hết 18 tháng, nghĩa vụ trả nợ bắt đầu
- Ai chi trả phần lãi trong 18 tháng?
- So sánh quyền lợi: vay có ân hạn 18 tháng và đóng theo tiến độ
- Chi phí thật và những điểm dễ bị bỏ qua
- Cách kiểm tra một chính sách ân hạn trước khi ký
- Rủi ro cần cân bằng
- Kết luận
Bài viết thuộc chủ đề tài chính bất động sản, hướng tới người mua nhà đang cân nhắc giữa vay ngân hàng và tự tích lũy để đóng theo tiến độ. Nội dung chỉ giải thích cơ chế, không đưa khuyến nghị mua bán cá nhân hóa và không hứa hẹn lợi nhuận.
Ân hạn nợ gốc và miễn lãi 18 tháng là gì?
Đây là hai cấu phần khác nhau, thường đi cùng nhau trong một gói chính sách:
- Ân hạn nợ gốc: trong một khoảng thời gian nhất định, người vay chưa phải trả phần gốc đã giải ngân. Số gốc này vẫn tồn tại và sẽ được trả dần sau khi hết ân hạn.
- Miễn lãi: trong cùng khoảng thời gian đó, người vay không phải trả lãi cho khoản vay. Phần lãi này không biến mất mà do một bên khác chi trả hoặc được cấn trừ theo thỏa thuận.
Khi ghép lại, trong 18 tháng đầu, nghĩa vụ trả nợ hàng tháng của khách bằng không. Đó là lý do câu mô tả “không phải trả bất kỳ đồng gốc hay lãi nào” xuất hiện. Điểm cần phân biệt: đây là hoãn nghĩa vụ trả, không phải xóa nghĩa vụ trả.
Nguyên lý vận hành: vì sao khách không trả đồng nào trong 18 tháng?
Để hiểu cơ chế, cần tách ba dòng tiền: dòng tiền của khách, dòng tiền của ngân hàng cho vay, và dòng tiền của chủ đầu tư.
Bước 1: Khách ký hợp đồng mua bán và vay vốn
Khách thanh toán phần vốn tự có theo thỏa thuận, phần còn lại vay ngân hàng. Ngân hàng giải ngân cho chủ đầu tư theo tiến độ hoặc theo đợt. Từ thời điểm giải ngân, khoản vay bắt đầu tồn tại về mặt pháp lý và kế toán.
Bước 2: Giai đoạn ân hạn và miễn lãi
Trong 18 tháng, khách không trả gốc, không trả lãi. Về phía ngân hàng, khoản vay vẫn được ghi nhận. Phần lãi phát sinh trong giai đoạn này được xử lý theo một trong các cách: chủ đầu tư hỗ trợ trả thay, hoặc lãi được treo lại và phân bổ vào các kỳ sau, hoặc một phần được cấn trừ vào giá bán. Cách xử lý cụ thể phụ thuộc vào từng chính sách và từng hợp đồng ba bên.
Bước 3: Hết 18 tháng, nghĩa vụ trả nợ bắt đầu
Sau giai đoạn ưu đãi, khách bắt đầu trả gốc và lãi theo lịch đã thỏa thuận. Đây là lúc dòng tiền thực của khách bị ảnh hưởng. Nếu lãi được treo trong 18 tháng, số dư nợ gốc có thể cao hơn so với trường hợp trả lãi ngay từ đầu.
Vì vậy, câu hỏi đúng không phải “có mất đồng nào không” mà là “đồng đó được dời sang đâu và ai chịu trong lúc chờ”.
Ai chi trả phần lãi trong 18 tháng?
Có ba khả năng, và chúng không loại trừ nhau:
- Chủ đầu tư hỗ trợ: chủ đầu tư trích một phần ngân sách bán hàng để trả lãi thay khách trong thời gian ưu đãi. Đây là chi phí bán hàng, được tính vào giá bán hoặc vào kế hoạch dòng tiền của dự án.
- Ngân hàng thương mại hỗ trợ: ngân hàng có thể áp dụng lãi suất 0% trong giai đoạn đầu như một chương trình hợp tác, sau đó thả nổi theo lãi suất thị trường.
- Treo lãi vào dư nợ: lãi phát sinh được cộng dồn và trả sau. Cách này giúp khách nhẹ dòng tiền trước mắt nhưng làm tăng tổng chi phí lãi về sau.
Người mua cần đọc kỹ hợp đồng để biết mình đang ở trường hợp nào, vì hệ quả tài chính khác nhau rõ rệt.

So sánh quyền lợi: vay có ân hạn 18 tháng và đóng theo tiến độ
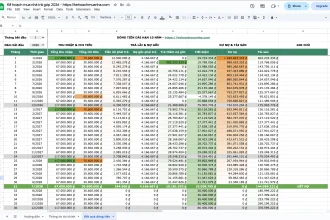
Bảng dưới đây so sánh hai phương án ở góc độ dòng tiền và quyền lợi, không nhằm kết luận phương án nào tốt hơn cho mọi người.
| Tiêu chí | Vay có ân hạn gốc và miễn lãi 18 tháng | Đóng theo tiến độ |
|---|---|---|
| Dòng tiền 18 tháng đầu | Không phải trả gốc và lãi | Phải đóng theo từng đợt tiến độ |
| Áp lực tài chính giai đoạn đầu | Thấp hơn trong thời gian ưu đãi | Cao hơn, dồn vào các mốc thanh toán |
| Tổng chi phí sở hữu | Có thể cao hơn do lãi về sau hoặc lãi treo | Không phát sinh lãi vay |
| Rủi ro lãi suất sau ưu đãi | Có, khi lãi thả nổi | Không |
| Rủi ro tiến độ dự án | Có, vì đã vay và đã giải ngân | Có, nhưng gắn với từng đợt đóng |
| Khả năng dùng đòn bẩy | Cao, giữ tiền mặt cho mục đích khác | Thấp, phụ thuộc vốn tự có |
| Điều kiện hưởng ưu đãi | Phụ thuộc chính sách và hồ sơ vay | Phụ thuộc tiến độ và hợp đồng |
Đọc bảng này theo hướng: nếu bạn có thu nhập chưa ổn định trong hai năm đầu, ân hạn giúp giãn áp lực. Nếu bạn có vốn nhàn rỗi và muốn tránh chi phí lãi, đóng theo tiến độ có thể phù hợp hơn. Không có phương án đúng cho tất cả.
Chi phí thật và những điểm dễ bị bỏ qua
Một số yếu tố thường không nằm trong con số quảng cáo nhưng ảnh hưởng trực tiếp đến túi tiền:
- Lãi suất sau ưu đãi: thường thả nổi theo lãi suất thị trường, nên khoản trả hàng tháng sau tháng 18 có thể cao hơn kỳ vọng.
- Phí trả nợ trước hạn: nếu bạn muốn tất toán sớm, cần kiểm tra mức phí trong hợp đồng.
- Điều kiện duy trì ưu đãi: một số chính sách yêu cầu giải ngân đủ, đúng hạn, hoặc không tất toán trước thời hạn.
- Giá bán gộp: chi phí hỗ trợ lãi có thể đã được tính vào giá. So sánh giá giữa các phương án thanh toán là cách kiểm tra.
- Rủi ro thu nhập: 18 tháng không trả nợ không đồng nghĩa 18 tháng không cần tích lũy. Nếu không chuẩn bị, áp lực sẽ dồn vào giai đoạn sau.
Cách kiểm tra một chính sách ân hạn trước khi ký
Để tránh hiểu sai, bạn có thể đặt câu hỏi theo trình tự sau:
- Trong 18 tháng, lãi do ai trả và trả theo cơ chế nào?
- Sau 18 tháng, lãi suất áp dụng là bao nhiêu và điều chỉnh theo nguyên tắc nào?
- Số dư nợ gốc tại thời điểm bắt đầu trả là bao nhiêu?
- Kỳ hạn vay tổng cộng bao lâu, và khoản trả hàng tháng dự kiến là bao nhiêu?
- Nếu tất toán trước hạn, phí là bao nhiêu?
- Nếu chậm tiến độ dự án, nghĩa vụ trả nợ có thay đổi không?
Đây là các câu hỏi về cấu trúc hợp đồng, không phải lời khuyên đầu tư. Câu trả lời nên được ghi nhận bằng văn bản, không chỉ qua tư vấn miệng.
Rủi ro cần cân bằng
Ân hạn gốc và miễn lãi là công cụ giãn dòng tiền, không phải công cụ tạo lợi nhuận. Ba rủi ro chính:
- Rủi ro lãi suất: giai đoạn sau ưu đãi có thể chịu mức lãi cao hơn, làm tăng tổng chi phí.
- Rủi ro thanh khoản cá nhân: nếu thu nhập giảm đúng lúc hết ưu đãi, áp lực trả nợ tăng đột ngột.
- Rủi ro dự án: tiến độ chậm có thể khiến bạn vừa trả nợ vừa chưa nhận nhà.
Ngược lại, nếu dùng đúng, công cụ này giúp người mua có thêm thời gian ổn định thu nhập, tích lũy, hoặc xử lý việc bán tài sản cũ trước khi bước vào chu kỳ trả nợ.
Kết luận
Ân hạn nợ gốc và miễn lãi 18 tháng hoạt động theo nguyên lý dời nghĩa vụ trả nợ sang giai đoạn sau, trong khi khoản vay vẫn tồn tại và phần lãi vẫn phải được xử lý bởi một bên nào đó. Hiểu rõ ai trả lãi trong 18 tháng, lãi suất sau ưu đãi là bao nhiêu và số dư nợ khi bắt đầu trả sẽ giúp bạn đánh giá đúng giá trị thực của chính sách. Hãy so sánh nó với phương án đóng theo tiến độ dựa trên dòng tiền và khả năng chịu rủi ro của chính mình, thay vì chỉ nhìn vào con số 0 trong 18 tháng đầu.