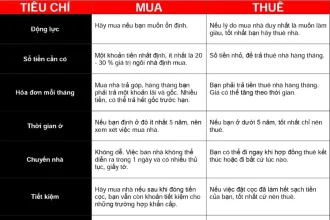
Bạn có thu nhập 60 triệu mỗi tháng, nhưng tài sản tích lũy chỉ vỏn vẹn 500 triệu. Bạn đang phân vân có nên vay 70-80% giá trị căn nhà để mua ngay hay tiếp tục chờ đợi? Đây là bài toán đòn bẩy tài chính mà nhiều người trẻ đang đối mặt. Liệu đây là cơ hội để sở hữu nhà sớm hay là canh bạc với tương lai tài chính của bạn? Hãy cùng phân tích một cách khách quan, dựa trên các con số và nguyên tắc quản trị rủi ro.
- 1. Bức tranh tài chính: Thu nhập 60 triệu, tích lũy 500 triệu – Thực tế phũ phàng
- 2. Đòn bẩy tài chính: Lợi ích và rủi ro tiềm ẩn
- 3. Phân tích dòng tiền: Vay 80% mua nhà 2,5 tỷ – Bạn có đủ khả năng trả nợ?
- 4. Quy tắc 28/36 và bài toán an toàn tài chính
- 5. Chiến lược vay mua nhà an toàn cho người thu nhập cao, tích lũy thấp
- 5.1. Tăng vốn tự có lên tối thiểu 30%
- 5.2. Chọn căn nhà có giá trị thấp hơn
- 5.3. Đàm phán lãi suất và thời gian ân hạn
- 5.4. Tăng thu nhập và cắt giảm chi tiêu
- 6. Khi nào thì không nên vay mua nhà?
- 7. Câu chuyện thực tế: Thành công và thất bại
- 8. Kết luận: Vay 80% mua nhà – Nên hay không?

1. Bức tranh tài chính: Thu nhập 60 triệu, tích lũy 500 triệu – Thực tế phũ phàng
Với thu nhập 60 triệu/tháng, bạn thuộc nhóm thu nhập khá cao tại Việt Nam. Tuy nhiên, số tiền tích lũy 500 triệu lại khá khiêm tốn so với giá bất động sản hiện nay. Giả sử bạn mua một căn chung cư 2 phòng ngủ tại Hà Nội hoặc TP.HCM, giá dao động từ 2,5 – 4 tỷ đồng. Với 500 triệu, bạn chỉ đủ 12-20% giá trị căn nhà, tức là bạn cần vay tới 80-88%.
Nhiều ngân hàng hiện cho vay tối đa 70-80% giá trị tài sản đảm bảo, nhưng thực tế, tỷ lệ vay trên giá trị (LTV) thường chỉ 70-80% đối với căn hộ, và 70-80% đối với nhà đất. Với 500 triệu, bạn khó có thể mua được căn nhà nào có giá trị trên 2,5 tỷ nếu chỉ dựa vào vốn tự có. Vì vậy, bài toán đặt ra là: bạn có nên vay tối đa để mua nhà ngay lập tức?
2. Đòn bẩy tài chính: Lợi ích và rủi ro tiềm ẩn
Đòn bẩy tài chính (vay nợ) giúp bạn sở hữu tài sản lớn với số vốn nhỏ. Nếu giá nhà tăng, lợi nhuận trên vốn tự có sẽ rất cao. Tuy nhiên, nếu giá nhà giảm hoặc bạn gặp rủi ro về thu nhập, bạn có thể mất trắng số vốn đã bỏ ra và còn nợ ngân hàng.
2.1. Lợi ích khi vay mua nhà
- Sở hữu nhà sớm: Bạn không phải chờ đợi tích lũy đủ tiền, tận dụng cơ hội giá nhà hiện tại.
- Tận dụng đòn bẩy: Nếu giá nhà tăng 10%, số tiền 500 triệu của bạn có thể sinh lời tương đương 50 triệu (nếu vay 80%), tức 10% trên vốn tự có, nhưng thực tế lợi nhuận có thể cao hơn nhiều nếu giá trị tài sản tăng.
- Ổn định chỗ ở: Không phải lo lắng về việc tăng giá thuê nhà.
2.2. Rủi ro khi vay quá nhiều
- Áp lực tài chính: Khoản trả góp hàng tháng có thể chiếm 40-50% thu nhập, ảnh hưởng đến chi tiêu và tích lũy khẩn cấp.
- Rủi ro lãi suất: Lãi suất thả nổi có thể tăng, làm tăng số tiền phải trả.
- Rủi ro thanh khoản: Nếu mất việc hoặc thu nhập giảm, bạn có thể không trả được nợ, dẫn đến mất tài sản.
- Chi phí cơ hội: Số tiền trả lãi hàng tháng có thể được đầu tư vào kênh khác sinh lời tốt hơn.
3. Phân tích dòng tiền: Vay 80% mua nhà 2,5 tỷ – Bạn có đủ khả năng trả nợ?
Giả sử bạn mua căn hộ trị giá 2,5 tỷ đồng. Bạn có 500 triệu, cần vay 2 tỷ đồng. Lãi suất vay mua nhà hiện nay khoảng 8-10%/năm (ưu đãi 6-12 tháng đầu, sau đó thả nổi). Thời hạn vay thường 20-25 năm.
| Chỉ số | Giá trị |
|---|---|
| Giá trị căn nhà | 2.500.000.000 VND |
| Vốn tự có | 500.000.000 VND |
| Số tiền vay | 2.000.000.000 VND |
| Lãi suất ưu đãi (12 tháng) | 8%/năm |
| Lãi suất sau ưu đãi | 10%/năm |
| Thời hạn vay | 20 năm |
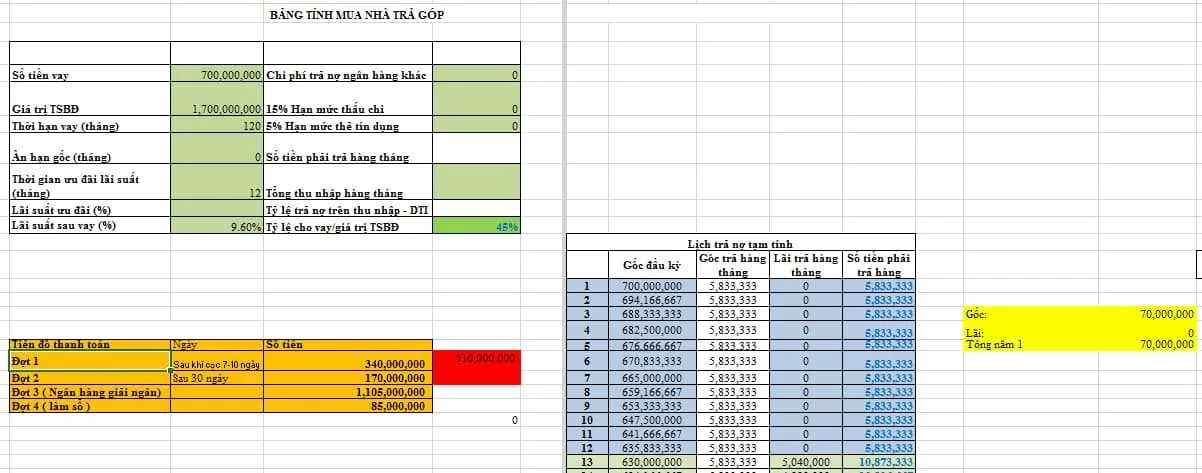
Với lãi suất 8%/năm, số tiền trả hàng tháng (gốc + lãi) cho khoản vay 2 tỷ trong 20 năm là khoảng 16,7 triệu đồng (theo công thức tính niên kim). Sau 12 tháng, lãi suất thả nổi có thể lên 10%, số tiền trả hàng tháng tăng lên khoảng 19,3 triệu đồng. Như vậy, tổng chi phí trả nợ hàng tháng chiếm khoảng 28-32% thu nhập 60 triệu. Điều này nằm trong ngưỡng an toàn (dưới 40%) theo khuyến nghị của các chuyên gia tài chính.
Tuy nhiên, bạn cần tính thêm các chi phí khác như: phí bảo trì, phí quản lý, thuế, bảo hiểm, nội thất, chi phí sửa chữa, và chi phí cơ hội của 500 triệu. Nếu tổng chi phí nhà ở (trả nợ + phí) vượt quá 50% thu nhập, rủi ro tài chính sẽ tăng cao.
4. Quy tắc 28/36 và bài toán an toàn tài chính
Quy tắc 28/36 là nguyên tắc phổ biến trong quản lý tài chính cá nhân: không nên dành quá 28% thu nhập cho chi phí nhà ở (bao gồm trả góp, thuế, bảo hiểm) và không quá 36% cho tổng nợ (bao gồm cả vay mua nhà, vay tiêu dùng, thẻ tín dụng). Với thu nhập 60 triệu, 28% là 16,8 triệu, 36% là 21,6 triệu. Nếu khoản trả góp hàng tháng của bạn khoảng 16-19 triệu, bạn vẫn nằm trong ngưỡng an toàn.
Tuy nhiên, quy tắc này giả định thu nhập ổn định và không có biến động lớn. Trong bối cảnh kinh tế khó lường, bạn cần có quỹ dự phòng ít nhất 6 tháng chi phí sinh hoạt và trả nợ. Nếu không có quỹ dự phòng, bạn có thể rơi vào tình trạng mất khả năng thanh toán khi gặp rủi ro.
5. Chiến lược vay mua nhà an toàn cho người thu nhập cao, tích lũy thấp
Nếu bạn vẫn quyết định mua nhà ngay, hãy áp dụng các chiến lược sau để giảm thiểu rủi ro:
5.1. Tăng vốn tự có lên tối thiểu 30%
Thay vì vay 80%, hãy cố gắng tích lũy thêm để đạt 30% giá trị căn nhà (tức 750 triệu cho căn nhà 2,5 tỷ). Điều này giúp giảm số tiền vay, giảm áp lực trả nợ và tăng khả năng đàm phán lãi suất tốt hơn.
5.2. Chọn căn nhà có giá trị thấp hơn
Thay vì mua căn hộ 2,5 tỷ, bạn có thể tìm căn hộ 1,5-2 tỷ ở khu vực xa trung tâm hơn. Với 500 triệu, bạn chỉ cần vay 1-1,5 tỷ, khoản trả góp sẽ giảm đáng kể, khoảng 10-12 triệu/tháng, an toàn hơn nhiều.
5.3. Đàm phán lãi suất và thời gian ân hạn
Nhiều ngân hàng có gói ưu đãi lãi suất 0% trong 6-12 tháng đầu hoặc ân hạn nợ gốc. Hãy tận dụng để giảm áp lực ban đầu. Tuy nhiên, cần đọc kỹ hợp đồng để biết lãi suất sau ưu đãi và các điều khoản phạt trả nợ trước hạn.
5.4. Tăng thu nhập và cắt giảm chi tiêu
Trong 2-3 năm đầu, hãy tập trung tăng thu nhập (làm thêm, đầu tư) và cắt giảm chi tiêu không cần thiết để có thể trả nợ nhanh hơn, giảm tổng lãi phải trả.
6. Khi nào thì không nên vay mua nhà?
Bạn không nên vay mua nhà nếu thu nhập không ổn định (làm tự do, hoa hồng), hoặc bạn chưa có quỹ dự phòng khẩn cấp, hoặc bạn đang có các khoản nợ khác. Ngoài ra, nếu bạn dự định thay đổi công việc hoặc có kế hoạch kinh doanh rủi ro, hãy cân nhắc kỹ.
7. Câu chuyện thực tế: Thành công và thất bại
Nhiều người trẻ đã thành công khi vay mua nhà sớm vì giá nhà tăng nhanh. Nhưng cũng không ít người rơi vào cảnh nợ nần vì lãi suất tăng, mất việc làm, hoặc mua nhà quá khả năng. Hãy học hỏi từ những người đi trước, đọc các bài chia sẻ trên diễn đàn, và tham khảo ý kiến chuyên gia tài chính trước khi quyết định.
8. Kết luận: Vay 80% mua nhà – Nên hay không?
Với thu nhập 60 triệu và tích lũy 500 triệu, việc vay 80% mua nhà là một quyết định táo bạo nhưng không phải là không khả thi. Nếu bạn kiểm soát được dòng tiền, có quỹ dự phòng, và chọn căn nhà phù hợp, bạn có thể biến giấc mơ an cư thành hiện thực. Tuy nhiên, nếu bạn không chắc chắn về tương lai thu nhập hoặc không có kế hoạch dự phòng, hãy thận trọng và cân nhắc các phương án an toàn hơn.
Hãy nhớ rằng, mua nhà là một quyết định dài hạn, ảnh hưởng đến tài chính và cuộc sống của bạn trong nhiều năm. Đừng để áp lực từ xã hội hay tâm lý FOMO (sợ bỏ lỡ) đẩy bạn vào quyết định vội vàng. Hãy tính toán kỹ lưỡng, tham khảo ý kiến chuyên gia, và lắng nghe tình hình tài chính của chính mình.